第一编 产品与口径
第1章 碳酸铯是什么:从铯榴石到白色结晶粉末
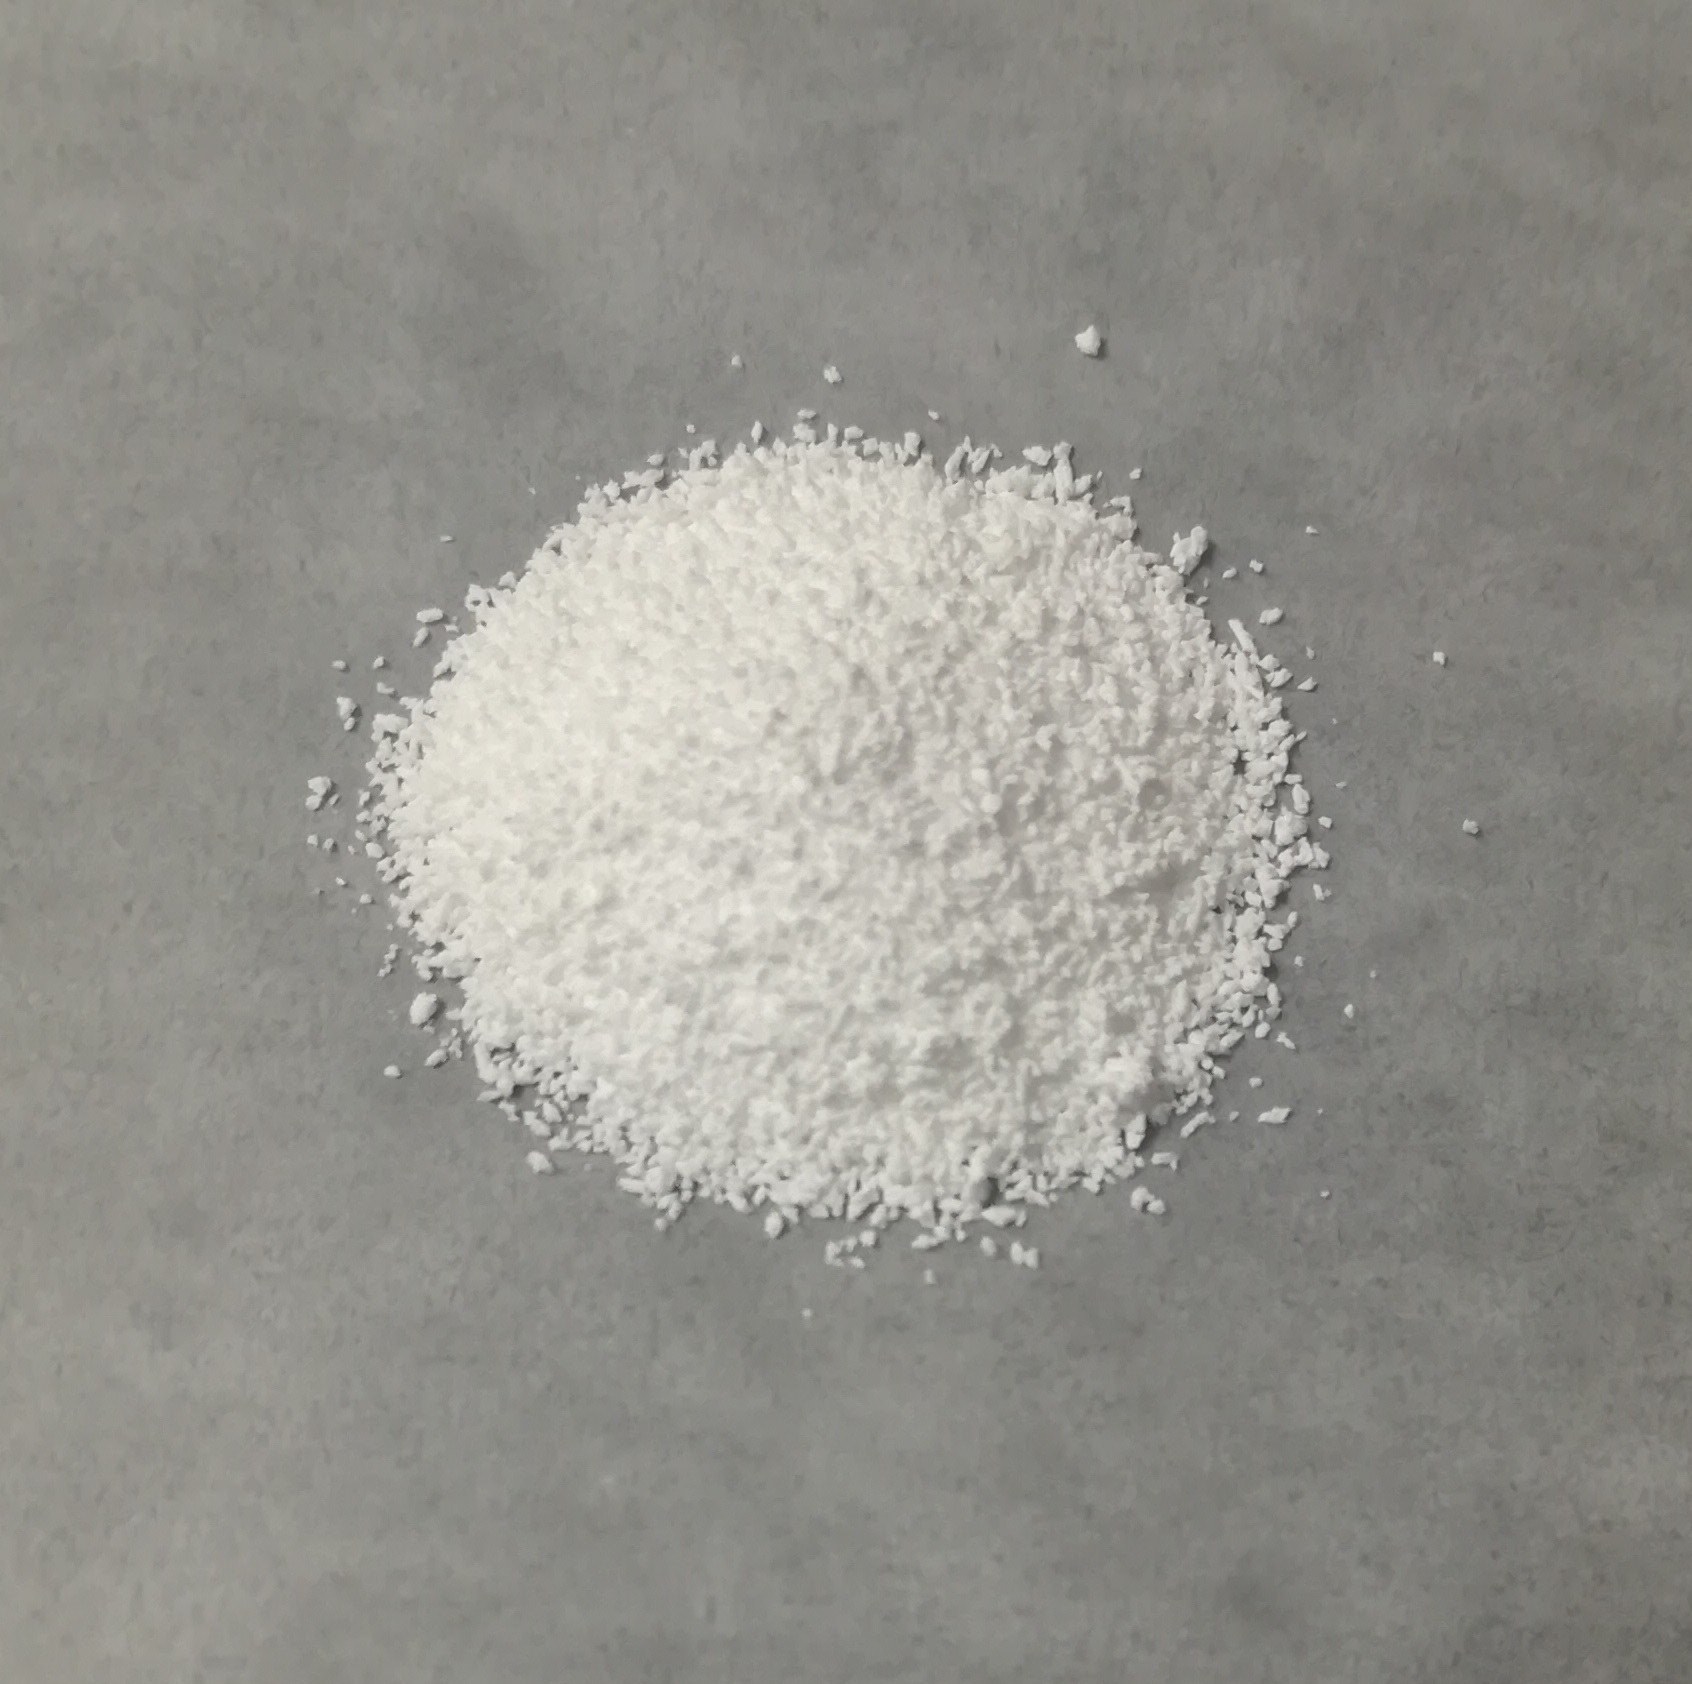
碳酸铯的化学式是 Cs₂CO₃,CAS 号 534-17-8,相对分子质量 325.82。常温下它是白色结晶粉末,密度 4.072 g/cm³,约 610 ℃ 分解,易溶于水,在空气中极易吸潮。这四条物性,决定了它在工厂里的全部使用方式。
它首先是一种强碱。 碳酸根是弱酸根,铯离子不水解,但碳酸铯溶于水后呈强碱性。在有机合成中,它被当作「弱亲核性强碱」使用(试剂供应商的应用说明):碱性强到足以拔去活泼氢,碳酸根又足够弱亲核,不会像氢氧化物那样引发副反应。这个组合在偶联反应、烷基化、芳香亲核取代中非常有用。
它的阳离子很特殊。 铯离子半径大、极化率高,在非极性溶剂中能削弱离子对,把阴离子的反应活性释放出来。文献里把这一现象称为铯效应。同样的反应,换成碳酸钾或碳酸钠,往往需要更高温度或更长的时间。铯效应是碳酸铯在医药中间体合成中不可替代的根本原因。
它极易吸潮。 暴露在空气中会快速吸收水分,直至结块。吸潮本身不改变化学性质,但会改变称量结果:按质量投料时,含水量上升意味着实际投入的碳酸铯减少了。工业上的应对办法有两类:一是包装上做阻隔,内衬塑料袋加密封桶;二是使用前复检水分,或改配成溶液按体积计量。这一条是采购与生产对接时最容易被忽略的细节。
它的制造路径从矿石开始。 通行工艺分三段:先把铯榴石精矿转化为可溶的铯盐(硫酸铯或氯化铯),再通过沉淀、萃取或离子交换与其他碱金属分离,最后转化为碳酸铯。三段里最难的是第二段,因为铯与铷、钾的化学性质非常接近,分离系数小,需要多级操作。纯度做到 99% 不难,做到 99.99% 要靠第二段的级数与末端提纯。
它的工业形态与试剂形态是两个市场。 工业品按吨或公斤计价,包装多为 25 公斤级别的密封桶,纯度以 99% 和 99.9% 为主。试剂级按克计价,纯度可到 99.99%,面向实验室与电子材料。美国地质调查局 2025 年 9 月末的报价是 50 克、99.9%(金属基)的碳酸铯 146.40 美元,这属于试剂端价格。工业吨价与它没有换算关系,两者服务的是完全不同的买家。
理解碳酸铯的行业,从这四个物性出发就够了:强碱性决定它用在哪些反应,铯效应决定它为什么不可替代,吸潮性决定包装与计量怎么做,矿石来源决定它的供给天花板在哪里。
第2章 纯度、杂质谱与检测:99%、99.9%、99.99% 的实际差别
采购碳酸铯,第一个被问到的问题是「要多高纯度」。这个问题看似简单,实际需要拆成三层来回答:主含量是多少、杂质控制在什么水平、用什么方法测出来的。
第一层,主含量的口径。市面上的 99%、99.9%(3N)、99.99%(4N)看起来是同一把尺子,实际上至少有三套算法。第一套是滴定法,以酸碱滴定测总碱量,试剂目录标注的「≥99.0%(T)」属于这一类。第二套是金属杂质基准,把金属杂质加总后作差,非金属杂质不计入,标注「trace metals basis」的属于这一类。第三套是差减法,按行业标准 YS/T 756-2011,高牌号的主含量等于 100% 减去表列杂质实测值之和。三套算法各自自洽,同一批货按不同算法报出的数字可能差出零点几个百分点。三个数字之间,主含量的差距本来只有 0.9 个百分点,口径差异可以吃掉其中一部分。
第二层,杂质谱。真正拉开档次的是杂质。碳酸铯的杂质分五类:
- 碱金属:钠、钾、铷、锂。铯与铷在矿石中共生,分离不彻底会残留铷;钾、钠来自原料与设备。
- 重金属:铁、铜、铅、镍等。铁影响着色与光学性能,铜与铅在电子材料中敏感。
- 阴离子:氯离子、硫酸根。来自转化工序的残留,在高纯应用中需要限制。
- 水分:碳酸铯极易吸潮,水分既是质量指标,也是计量误差的来源。
- 水不溶物:反映原料与过滤工艺的洁净度。
从 99% 提到 99.9%,通常意味着重金属与阴离子降低一个数量级;从 99.9% 提到 99.99%,意味着碱金属杂质也要进入 ppm 级的控制。每提一档,提纯级数、设备材质、洁净环境与检测频次都要跟着升级,成本呈台阶式上升。
第三层,检测方法。同一个「99.9%」,用滴定法测主含量与用 ICP-MS 测杂质,得到的结论可信度不同。主含量常用酸碱滴定或重量法;碱金属与重金属常用 ICP-OES 或 ICP-MS;氯离子与硫酸根用离子色谱或分光光度法;水分用卡尔费休法。采购方在拿到 COA 时,应当看清每一项用了什么方法、检出限是多少。只给一个主含量数字、不列杂质项与方法说明的 COA,参考价值有限。
纯度与用途的对应关系。用量最大的两个场景对纯度要求并不极端。
- 催化剂用途:硫酸装置与 MMA 装置的铯催化剂,看重的是碱强度与稳定性,工业级 99% 通常可以满足,关键在批次一致性。
- 医药中间体:偶联与烷基化反应对重金属与碱金属敏感,常用 99.9%,并要求逐批杂质谱稳定。
- 液晶、OLED 与光电材料:对钠、钾、铁等离子的残留极敏感,需要 99.99% 或按客户内控标准定制。
- 特种光学玻璃与闪烁晶体:看重铁与其他着色金属,纯度要求视玻璃牌号而定。
这张对应关系说明一件事:纯度要与用途匹配。多花一倍价钱买 99.99% 去做硫酸催化剂,是浪费;用 99% 去做液晶单体,可能整批报废。
第3章 标准、检验与储运:一份合同应当写清什么
碳酸铯在中国有一份行业标准,没有国家标准。
国家市场监督管理总局的国家标准全文公开系统按「碳酸铯」检索,结果为零。这不奇怪:铯盐是小品种,产量与参与企业数量都不足以支撑一份国标。真正约束这个品种的,是工业和信息化部发布的有色金属行业标准 YS/T 756-2011《碳酸铯》。该标准 2011 年 12 月 20 日发布,2012 年 7 月 1 日实施,目前状态为现行,归口单位为全国有色金属标准化技术委员会(SAC/TC 243),起草单位为新疆有色金属研究所、江西赣锋锂业股份有限公司与江西东鹏新材料有限责任公司,全国标准信息公共服务平台可查其备案号 35515-2012 与现行状态。
这份标准的覆盖范围,本身就是一份采购清单。按标准原文,它规定了碳酸铯的要求、试验方法、检验规则以及标志、包装、运输、贮存、质量证明书和合同(或订货单)内容,适用于采用合成法生产的碳酸铯。换句话说,采购方在合同里需要约定的项目,标准已经给出了框架:产品要求对应牌号与杂质限值,检验规则对应取样与判定,标志与包装对应标识与防护,质量证明书对应随货文件。
牌号是标准的核心。标准按化学成分把碳酸铯分为四个牌号,代号为 Cs₂CO₃-01 至 Cs₂CO₃-04,主含量下限依次为 99.99%、99.9%、99.5% 与 99.0%,杂质项覆盖锂、钠、钾、铷、钙、镁、铁、铝、二氧化硅与重金属(以铅计)共十项。档位之间的差距主要落在铷与钾上:一级牌号铷不大于 0.001%,四级牌号放宽到 0.3%,相差三百倍;钾的限值从 0.001% 放宽到 0.1%,相差一百倍。铁、铝两项在四个牌号之间只差一个数量级左右,铷才是分档的真正分水岭。这个分档方式解释了一个行业习惯:客户说「要 4N 的」,指的就是最高档;说「3N」,指的是 99.9%。
标准里还有一条容易被忽略的计算规则:Cs₂CO₃-01 与 Cs₂CO₃-02 两个牌号的主含量,按 100% 减去表中所列杂质实测值之和得出,不作直接测定。这对采购有三重含义。其一,高牌号的主含量是一个余量,杂质测得越全,这个余量才越可信。其二,合同只写「主含量不低于 99.99%」而不约定杂质项与检测方法,验收时就没有可执行的判定依据。其三,供应商报出的纯度数字,若未附完整杂质谱,在技术上无法复核。
表 1 也有它管不到的地方。氯离子、硫酸根、水分与水不溶物不在表 1 的项目里,标准因此没有对这四项给出限值。原因不难理解:碳酸铯由合成法生产,阴离子与水分更多取决于洗涤、干燥与包装环节,标准把它们留给供需双方在合同里约定。对医药与电子客户来说,这四项恰恰是审计的重点。部分生产商会在自己的产品规格里补上,例如把氯离子与硫酸根各限在 0.01%、水分限在 1%,但这些属于企业标准,不是行业标准的强制条款。合同不写,就等于没有要求。
检验规则决定争议怎么解决。标准引用 GB/T 6678 作为化工产品采样的通则。实际执行中,采购方需要确认三件事:取样是按批次还是按包装单位,判定规则是全部项目合格还是允许复检,异议期有多长。这三项谈不清楚,出现质量分歧时就没有共同语言。
包装与储运由物性决定。碳酸铯极易吸潮,包装的第一要求是阻隔水汽,通行做法是内层塑料袋加外层密封桶或纸板桶;工业包装常见 25 公斤纸桶,出口与高纯品会改用铝箔袋真空封装再加纤维桶,1 至 10 公斤的小包装按客户要求定制。仓储要干燥、避免露天堆放,开封后应尽快使用并重新密封。
运输上的定性需要说清楚。碳酸铯不在《危险化学品目录(2015 版)》内,国际运输也按非危险货物处理:安全数据表第 14 节标注不受 UN 危险货物运输法规约束,无 UN 编号与运输危险类别,DOT、IMDG 与 IATA 均列为非危险货物。非危险货物不等于无危害,其 GHS 分类包含严重眼损伤与生殖毒性,粉尘操作仍需防护。
运输环节的实际风险在受潮与破损。包装一旦破损,货物可能在途中吸潮结块。这一点在北方干燥地区与南方梅雨季的差异很明显,采购方在验收时应当检查包装完整性,而不只是称重。
质量证明书是随货的凭证。一份完整的 COA 应当包含:产品名称与牌号、批号、生产日期、执行标准、各项检测项目的实测值与判定、检测方法与依据。采购方拿到 COA 后要做两件事:核对批号与实物是否一致,核对检测项目是否覆盖合同约定的全部杂质项。只写一个主含量数字的 COA,在医药与电子客户那里通不过审计。
国际口径。碳酸铯是精细品种,跨境交易通常按合同规格执行,没有统一的国际产品标准。药典方面需要谨慎表述:美国药典的《药典论坛》2021 年第 47 卷第 3 期目录中出现过碳酸铯新专论的条目,指向 USP–NF 2022 年第 3 期,本报告未能核实其现行收载状态;欧洲药典与日本药局方的公开检索未见碳酸铯专论。采购方若涉及药用法规用途,应当直接向供应商索取对应的药典适用性声明。以美国为例,碳酸铯归入「其他碳酸盐」税号 2836.99.5000,2025 年底的最惠国税率为 3.7%。出口报价与合规申报要用到这个编码。
把这一章压缩成一句话:碳酸铯的采购合同,应当把牌号、杂质项与限值、取样与判定规则、包装形式、随货文件五项写死。标准提供了框架,填满框架是采购方自己的事。
第二编 资源与供给
第4章 铯从哪来:三种资源类型与不足二十万吨的储量
碳酸铯的铯全部来自矿石。铯在地壳中的丰度低于锂,也明显低于同族的铷,它不形成独立的工业矿床,只在少数极端分异的花岗伟晶岩里富集到可以开采的程度。理解这一点,是理解整个碳酸铯行业的前提。
工业上可用的铯资源分三类。
第一类是铯榴石(pollucite),一种含铯的铝硅酸盐沸石矿物,化学式可写作 (Cs,Na)₂Al₂Si₄O₁₂·nH₂O。它是唯一被当作铯矿石开采的矿物。美国地质调查局在《矿产品摘要 2026》中给出的品位区间是:多数铯榴石含氧化铯(Cs₂O)5% 至 32%。这个区间跨度很大,意味着同样一吨矿石,能提出的铯可以相差六倍。
第二类是锂云母与透锂长石。铯榴石在伟晶岩中常与含锂矿物共生,锂云母(lepidolite)和透锂长石(petalite)中也能检出可观浓度的铷和铯。以锂为主、铯为副产品的项目,多数属于这一类。美国地质调查局列出的加拿大、老挝、纳米比亚、美国几个在研项目,都是冲着锂或铷去的,铯只是顺带回收。
第三类是卤水与地热系统。智利与中国的盐湖卤水、中国与德国及印度的地热系统里检出低浓度铯。这一类的浓度远低于伟晶岩,目前不构成工业来源,但它是资源分布的一部分。
储量数字很小。美国地质调查局 2026 年版的表述是:澳大利亚、加拿大、中国、纳米比亚四国合计,铯储量估计不足 20 万吨(以氧化铯计)。该机构同时说明,由于没有可靠的国别储量数据,这一数字是估算,不是逐国统计之和。铯的资源体量决定了它不可能成为一个靠扩产降价的品种。
中国的铯资源有一个明确的地理指向。《矿产品摘要 2026》写道,中国被估计拥有富铯的硅华、锂云母与铯榴石矿床,浓度以江西省宜春市为最高,但没有可得的资源量、储量或产量估计。这句话有两个层次:宜春是中国铯资源的富集区;中国至今没有公布过铯的资源量。行业里常被提到的另一处是新疆可可托海的三号脉。新疆维吾尔自治区自然资源厅对它的认定是「世界级的大型花岗伟晶岩型稀有金属矿床」,并给出了一组排名:铍资源量居世界第一,钽铌、锂、铯资源量位居世界第三(新疆维吾尔自治区自然资源厅)。官方通报里只有排名,没有氧化铯吨位。地方志与学术文献中出现过若干具体吨数,但都缺少可公开核验的原始出处,本报告不采用。
能落到公开文献上的中国储量数字只有一组。温鹏飞等在《中国矿业》2025 年第 2 期的研究中引用 2021 年数据:全国氧化铯储量约 2.47 万吨,其中江西 2.39 万吨、河南 40.1 吨。这个结构说明中国铯资源高度集中在江西一省。另一组常被引用的数字来自行业网站:宜春钽铌矿累计探明氧化铯 54,337 吨,原矿品位 0.0308%。这一组是「累计探明」口径,与「保有储量」不是一回事,两组数字不能相加,也不能互相替代。凡是给出中国铯储量具体吨数的说法,都应先问一句口径。
资源端的另一个事实是品位与产量的错配。美国地质调查局明确写出,铯没有官方产量数据,全球产量只能按少数企业的披露与贸易流向间接判断。一个全球市场约 2,200 吨/年的品种,长期缺少官方产量统计,说明它的供应链条短、参与主体少、信息披露程度低。这三条特征会贯穿后文的供给、价格与竞争分析。
表为本院根据美国地质调查局《矿产品摘要 2026》铯章整理
| 资源类型 | 代表矿物 | 铯的赋存形态 | 工业地位 |
|---|---|---|---|
| 伟晶岩型 | 铯榴石 | 独立铯矿物,Cs₂O 5%—32% | 唯一的工业铯矿石 |
| 伟晶岩型(伴生) | 锂云母、透锂长石 | 铷铯作为副产品回收 | 以锂为主,铯为副 |
| 卤水与地热型 | — | 低浓度离子态 | 目前不构成工业来源 |
第5章 全球供给格局:一座矿山、一条尾矿与中国的加工能力
全球碳酸铯的供给,可以压缩成三句话:矿石主要来自加拿大的一座矿山和津巴布韦的一条尾矿,精矿的加工相当一部分在中国完成,定价权集中在少数掌握矿源的企业手里。
加拿大 Tanco 矿山。位于曼尼托巴省伯尼克湖(Bernic Lake),长期被视为全球唯一以铯榴石采矿为主产对象的独立矿山。美国地质调查局 2026 年版的记录是:2025 年,加拿大一家公司在 Tanco 矿山报告了间歇性的铯生产与加工,原料来自开采矿石与库存矿。间歇性生产这个措辞值得注意:它说明这座矿的产出并不稳定,会随订单、品位与检修节奏波动。对下游而言,这意味着长约之外的现货供应存在不确定性。
津巴布韦 Bikita 矿山。美国地质调查局的表述是:从 Bikita 尾矿中回收并加工铯、再运往中国,近年已经重启。尾矿回收与矿石开采是两件事,前者受制于历史尾矿的存量与品位,后者受制于采矿计划。Bikita 的铯因此更像一条补充线,主供给线仍在矿山。美国地质调查局在 2025 年版中写得更直接:Bikita 矿山的铯榴石矿石储量已于 2018 年耗竭。今天从这条线上出来的铯,来自历史尾矿的再处理,而不是新采出的铯榴石。这一条对整个供给判断很关键——它意味着全球铯的增量供给,短期内只能指望 Tanco 与库存。
中国。美国地质调查局把中国列为全球主要铯生产国之一,与加拿大、德国、俄罗斯并列。中国的作用体现在两个环节:一是江西宜春、新余一带的铯盐加工与提纯能力,二是把进口铯榴石精矿加工成碳酸铯、氯化铯、硝酸铯等成品。前述 Bikita 尾矿的流向,正好说明这一分工。
美国。2025 年美国境内没有开采铯,100% 净进口依赖。美国地质调查局估计,美国每年消费的铯化学品不超过几千千克。这个量级说明,美国市场以科研、医疗与电子等小批量用途为主,不具备工业化采购的规模。
其余潜在来源都还停留在纸面。2025 年全年,加拿大、老挝、纳米比亚、美国有多个可产出铯的项目处于勘查与可行性研究阶段,多数以锂或铷为主产品。纳米比亚一处锂云母项目在 2024 年底因融资失败进入管理人程序,2025 年 9 月有新主体接洽融资;该项目历史上的 JORC 测定与指示资源量为铯 3,100 吨。作为对照,中矿资源 2019 年收购 Tanco 时披露的氧化铯资源量约 2.9 万吨;联合国欧洲经济委员会 2024 年的一份案例研究给出的口径是地下可采资源 116,400 吨、品位 13.83%,含氧化铯 16,100 吨。同一座矿山出现三个数字,原因是口径不同:公司口径含堆存矿石与外购矿,UNECE 口径只算地下可采部分。引用 Tanco 资源量时不注明口径,等于没有说清楚。三千吨对一座矿山是小数目,对全球不足二十万吨的储量却也不是可以忽略的补充。它真正说明的是:新项目要落地,先要解决融资,再要解决铯作为副产品的经济性。
把这几条合起来看,全球铯的供给结构有三个特征。
第一,矿源集中。可经济开采的铯榴石几乎集中在少数几处矿权上,新项目周期长、融资难。
第二,加工环节向中国集中。矿石可以在别处,把精矿转化为碳酸铯成品的产能相当一部分在中国,津巴布韦尾矿运往中国加工就是明证。美国地质调查局列出的主要生产国是加拿大、中国、德国与俄罗斯,四国各有分工。
第三,回收体系只覆盖一个品种。美国地质调查局记录,全球约 11,000 吨甲酸铯在钻井现场循环使用,每年损耗并补充约 5%,回收率接近 85%;碘化铯从放射线平板中回收再利用。公开文献中未见碳酸铯的规模化回收体系。它在有机合成中随水相进入废液,浓度低、体系杂,经济上不具备回收价值。这意味着碳酸铯的需求几乎全部由新增矿石供给承担。
第6章 中国供给侧:本院企业库里的三十七家主体
要判断一个品种的竞争结构,光看龙头不够,还要看长尾有多长。本院企业库按公司名称、产品摘要与经营范围做关键词匹配,检索经营范围或产品中明确出现「铯」字的制造业与流通主体,得到一组可以横向比较的数据。
检索时间为 2026 年 10 月,索引内共 3,838,470 条企业记录。口径说明三点:关键词匹配不是按《国民经济行业分类》代码取数;只统计在营主体;已排除本院外部补录的探客公司,避免虚增。
结果是:
表为本院企业库关键词匹配口径整理(2026-10)
| 口径 | 主体数 |
|---|---|
| 公司名称含「铯」 | 7 |
| 产品摘要或经营范围含「铯」 | 40 |
| 同上,剔除「铯钾防火玻璃」类玻璃深加工 | 37 |
| 明确写「铯盐」「铷铯」或「碳酸铯」 | 15 |
| 明确写「碳酸铯」 | 2 |
| 明确写「铷盐」或「铷」 | 29 |
第一行与第二行的差额,说明公司名称带「铯」字的多为电子、新材料类企业借用字,业务未必涉及铯。第二行与第三行的差额是三家企业,它们的产品是「铯钾防火玻璃」——这是一种用铯、钾离子交换做化学钢化的玻璃深加工工艺,消耗的是含铯盐类,但不是碳酸铯的化工 buyer。做行业统计时若不剔除,会把玻璃厂算成铯盐企业。
三十七家,这就是中国涉铯主体的可检索长尾。其中真正把铯盐写进经营范围的只有十五家,明确写碳酸铯的两家。这个数量与全球不足二十万吨的储量是相称的:铯的行业体量很小,碳酸铯只是其中的一个细分品种。
地域分布高度集中。
表为本院企业库关键词匹配口径整理(2026-10)
| 省份 | 主体数 | 省内主要城市 |
|---|---|---|
| 江西省 | 11 | 宜春 6、新余 4、抚州 1 |
| 四川省 | 5 | 成都 3 |
| 浙江省 | 4 | 湖州 2 |
| 上海市 | 3 | — |
| 山东省 | 3 | 威海、潍坊 |
| 湖北省 | 2 | 武汉 2 |
| 湖南省 | 2 | 长沙、湘潭 |
| 其他六省区 | 各 1 | 乌鲁木齐、承德、海西、呼和浩特、连云港、兰州 |
江西一省占了三成,宜春与新余两地合计十家。这与美国地质调查局「中国铯资源以宜春浓度最高」的判断互相印证:资源在哪里,加工就在哪里。宜春的钽铌锂铷铯共生矿、新余的锂盐加工配套,构成了中国铯盐加工的地理基础。
规模结构则呈现明显的两极。
表为本院企业库关键词匹配口径整理(2026-10)
| 参保人数 | 主体数 |
|---|---|
| 0 人 | 10 |
| 1—49 人 | 11 |
| 50—199 人 | 12 |
| 200 人以上 | 4 |
三十七家主体合计参保 4,379 人,平均每家一百一十余人。零人参保的十家多为新设,或社保由关联公司代缴的贸易与研发主体。两百人以上的四家,是这条链上的规模化企业。这个分布说明,涉铯主体里既有矿山与冶炼级别的规模企业,也有十几人的配供商与贸易商,二者的功能完全不同:前者解决「有没有」,后者解决「配不配得齐」。
本院企业库命中的代表性主体包括:中矿资源(江西)新材料有限公司(新余,经营范围含铯盐、碳酸铯、硝酸铷)、宜春银锂新能源有限责任公司(宜春,铷盐、碳酸铷、碳酸铯、硫酸铷、铯盐)、江西金辉锂业有限公司(宜春,铯盐产品、铷盐)、湖北百杰瑞新材料股份有限公司(武汉,铷盐、铯盐、稀有碱金属)、江西雅保锂业有限公司(新余,铯盐、铷盐)、江西赣锋循环科技有限公司(新余,锂盐、铷铯盐)、新疆有色金属研究所有限公司(乌鲁木齐,高纯锂铷铯新材料)、冷湖金藏膜新材料有限公司(青海海西,卤水提取锂、铷、铯)、河北铸合集团兴隆县矿业有限公司(承德,铷铯新材料技术研发)、宜春钽铌矿有限公司(宜春,矿床含钽铌锂铷铯)。以上均为经营范围原文命中,不代表其碳酸铯的实际产销量。
把企业库的名单展开,还能看到一张产能地图。 2025 年下半年到 2026 年 10 月,多地生态环境部门公示了一批涉铯项目,公开了设计产能。这些数字是环评口径,不等于实际产量,但它们是观察行业投资方向最直接的窗口。
表为本院根据各地生态环境部门环评公示与项目备案整理(2025-07 至 2026-10)
| 建设单位 | 地点 | 碳酸铯设计产能 | 公示时间与状态 |
|---|---|---|---|
| 中矿资源(江西)新材料 | 江西新余 | 500 吨/年(技改),另 2,000 吨/年铯铷产品 | 2026 年 8 至 9 月获批 |
| 江西新智点新材料 | 江西宜春奉新 | 400 吨/年,另有甲酸铯 400 吨、碘化铯 190 吨等,合计 1,500 吨/年 | 2026 年 2 月拟批准公示 |
| 宜春天卓新材料 | 江西宜春万载 | 421.99 吨/年(技改后全厂口径) | 2026 年 2 月拟批准公示 |
| 江西金德锂新能源 | 江西南昌安义 | 300 吨/年,另硫酸铯 40 吨、氯化铯 80 吨、碘化铯 30 吨 | 2026 年 7 月拟批准公示 |
| 山东博苑新材料 | 山东潍坊寿光 | 300 吨/年,另碘化铯 300 吨、硫酸铯 50 吨 | 2026 年 10 月受理公示 |
| 奉新九岭锂业 | 江西宜春奉新 | 97 吨/年 | 2025 年 7 月环评批复 |
| 先导薄膜材料(广东) | 广东清远 | 50 吨/年,另碳酸铷 50 吨、无机钙钛矿材料 50 吨 | 2026 年 2 月备案 |
| 泰新同源(兰州)新材料 | 甘肃兰州新区 | 30 吨/年(企业官网另称 500 吨级电子级项目,口径不一致) | 2025 年 12 月报批前公示 |
| 江西鸿久新材料 | 江西宜春袁州 | 30 吨/年 | 2025 年 7 月拟批准公示 |
| 江西瑞赛科新材料 | 江西赣州龙南 | 1,000 吨/年铯盐系列(未拆分品种) | 2025 年 6 月拟批准公示 |
这张表要按三个前提读。第一,环评产能不等于建成产能,更不等于产量,表中多数项目处于公示或建设阶段。第二,金德锂与天卓的吨数含技改前存量,不能整体算作新增。第三,各项目产品结构不同,把碳酸铯一列简单相加,会得到一张没有意义的合计数,本报告因此不做加总。
表外还有一条重要信息:江西赣锋锂业与中国科学院过程工程研究所共建的年产 500 吨连续塔式萃取分离铷铯示范线,2026 年 9 月在江西新余建成,产品碳酸铯与碳酸铷纯度均达到 99.9% 以上(中科院过程工程研究所)。这条线的意义不在吨数,而在工艺:连续塔式萃取把铯铷分离从间歇操作变成连续操作,是降低分离成本的方向。
产能地图之外,还有一个更硬的约束:资源。 中国没有独立的铯榴石矿床。温鹏飞等在《中国矿业》2025 年第 2 期的研究给出的判断是:中国铯资源几乎全部进口于加拿大和津巴布韦等国,铯矿进口及海外权益矿产主要来自加拿大、澳大利亚和津巴布韦(《中国矿业》)。同一篇研究还给出了硫酸铯催化剂的全球产能分布:丹麦托普索 100 至 150 吨/年、美国杜邦 100 至 150 吨/年、德国巴斯夫 25 至 50 吨/年,中国产量仅 5 至 10 吨/年。
这组数字把中国的角色限定在加工环节:矿石在海外,分离与提纯的产能在国内,催化剂级的高端产品还要进口。这也解释了为什么国内涉铯企业的地域分布如此集中——它们必须贴着原料进口通道与锂盐加工配套走,江西的宜春与新余正好两条都占。
还有一条制度性约束:碳酸铯没有单独的海关税号,归入 2836999000「其他碳酸盐及过碳酸盐」,监管条件为 A,出口退税率为 13%。这意味着公开的海关统计无法拆出碳酸铯的进出口量,任何按国别统计碳酸铯贸易的说法,都缺少数据基础。
全球市场有多大,官方只给了一个口径。 美国地质调查局 2025 年版《矿产品摘要》写的是:不含甲酸铯的全球铯化学品市场估计约 2,200 吨/年,其中中国约 1,000 吨/年。把这两个数字放在一起,可以得出一个基本判断:中国既是全球最大的铯化学品消费地之一,又是资源几乎全部依赖进口的加工地。消费与资源的错位,是这条链上所有价格与供给问题的起点。
回到前面那份名单,有一件事值得单独指出:几乎没有一家是只做铯的。做铯的企业同时做锂、做铷、做钽铌,或者做玻璃。铯在这些企业里只占产品矩阵的一格。这一点会在后文的竞争分析中反复出现——铯盐供应商的竞争力,很大程度上取决于它在铯之外还配了什么。
第三编 需求结构
第7章 催化剂:硫酸与 MMA 两条大产线
铯在工业上最大的两个用途,都在催化剂里,而且都不是新用途——它们是铯从实验室走进化工厂的原因。
第一条线是高纯硫酸。硫酸生产的核心工序是把二氧化硫氧化成三氧化硫,再吸收成酸。传统工艺用钾盐做促进剂,缺点是要在更高温度下操作、尾气排放更难控制。铯催化剂(碳酸铯、氢氧化铯)加入后,点火温度下降,装置可以在更低的温度下运行,烟囱排放随之下降。美国地质调查局在 2026 年版《矿产品摘要》中写道,铯催化剂在高纯硫酸制造中已经基本取代钾促进剂。
这条线的意义在于,它是铯的大宗工业需求。一个硫酸装置的催化剂装填量按吨计,更换周期以年计,需求稳定、可预测。它对纯度不敏感,99% 的工业级通常足够,真正重要的是批次一致性与供货连续性——催化剂换批如果性能漂移,整条装置的操作参数都要重新调。
催化剂里的铯以什么形态加入,值得单独说明。硫酸用钒催化剂的专利配方显示,铯以氧化铯计通常占 2% 至 20%,可选的铯源包括硫酸铯、碳酸铯与硝酸铯,而权利要求与实施例实际使用的是硫酸铯。这说明碳酸铯在催化剂链条上更多是前体,先转化为硫酸铯再进入催化剂制备。理解这一点,对判断需求传导路径很重要。
第二条线是甲基丙烯酸甲酯(MMA)。 MMA 是亚克力(PMMA)的单体,也用于涂料、胶黏剂与树脂改性。传统工艺要用氰化氢或丙酮氰醇路线,毒性大、副产物处理麻烦。以铯为催化剂的路线可以绕开氰化物,提高效率、降低运行成本、减少环境影响,这是美国地质调查局给出的表述。
MMA 这条线对碳酸铯行业的意义,比硫酸更大。原因是它把铯从「环保改造的选项」变成了「新装置设计的默认项」。MMA 装置单套规模大、催化剂更换有固定周期,任何一条新建或改造装置采用铯催化路线,都会带来一批持续性的铯盐需求。
MMA 催化剂里的铯,通常通过碳酸铯水溶液浸渍负载到硅胶载体上。US 6,544,924 B1 铯掺杂硅胶催化剂专利给出的负载量是:碱金属总量占催化剂质量的 1% 至 10%,优选 3% 至 8%,实施例约 4%(以金属计)。这组数字解释了碳酸铯在这个用途里的角色:它是把铯送进催化剂孔道的那道工序,用量随催化剂装填量与更换周期走,而不是随每吨 MMA 线性消耗。
催化剂用途有三个共同特征。
第一,铯不进入产品。它留在催化剂床层里,随运行时间缓慢损耗,需要定期补加。这意味着需求是线性的、可预测的,不受下游产品景气度的剧烈影响。
第二,对杂质谱不敏感,对物理形态敏感。催化剂要看的是比表面积、载体浸润性、装填强度这些工程指标,而不是 99.99% 的化学纯度。这决定了催化剂路线主要采购工业级产品。
第三,切换成本高。一套装置的催化剂体系一旦定型,换供应商要走完整的性能验证,周期以月计。这条特征让催化剂客户非常稳定,也让新供应商很难切入——除非从新建装置的设计阶段就介入。
催化剂是碳酸铯的基本盘,它决定了这个品种的需求下限。医药与电子是弹性部分,决定上限。
第8章 医药中间体与有机合成
医药是碳酸铯单价最高的用途之一,也是对纯度最挑剔的一条线。
碳酸铯在合成中的角色是碱。常见反应类型有四类:
- 钯催化的交叉偶联:Suzuki-Miyaura 反应(硼酸或硼酸酯与卤代芳烃偶联)、Buchwald-Hartwig 胺化(芳胺化)。碳酸铯在这里参与硼酸酯的活化与转金属化,并提供碱性环境。
- N-烷基化与 O-烷基化:酚、醇、酰胺、杂环上的氮或氧被烷基取代,碳酸铯用于拔去质子。
- 芳香亲核取代:缺电子芳环上的卤素被亲核试剂取代,碳酸铯作为碱中和生成的酸。
- 保护基操作与异构化:需要弱亲核性强碱的场合。
用量按计量确定。碳酸铯的投料量取决于底物的酸性、反应的化学计量与溶剂体系,公开文献中常见 1.4 至 3 个当量的区间,没有统一的标准值。具体倍数要按反应逐一确定。过量投料不一定提高收率,反而增加后处理负担与铯残留。这是工艺开发阶段就要定下来的参数,不是采购环节能优化的。
铯效应是选择碳酸铯的根本理由。 铯离子半径大、极化率高,在非极性或弱极性溶剂中能把离子对拆开,让阴离子以更自由的状态参与反应。同样的底物,用碳酸钾可能需要更高的温度或更长的反应时间;用碳酸铯,条件更温和,副反应更少。对热敏底物与手性中心,这一点往往是决定性的。
后处理是医药客户真正关心的环节。 反应结束后,铯盐进入水相,通过水洗、过滤或萃取去除。医药与电子材料对铯残留有内控限值,后处理工艺需要验证。铯残留超标,整批中间体可能报废。这解释了一个现象:医药客户在选供应商时,不只看纯度数字,还要看批次之间的杂质谱是否稳定——因为后处理工艺是按固定的杂质谱设计的,供应商换批带来的杂质波动,会直接冲击客户已固化的工艺。
纯度要求随反应阶段上升。 公斤级到吨级的早期中间体,99.9% 通常够用;进入临床后期与商业化生产,客户往往要求 99.9% 以上并附加内控项目,部分手性合成与金属催化体系会要求 99.99%。这一档的需求量很小,但对供应商的批次管理能力要求最高。
医药这条线的规模不大,但它的两个特征对整个行业有影响:一是价格敏感度低,客户更在意稳定与合规;二是一旦切入,粘性极强,因为换供应商意味着重新做工艺验证。
第9章 电子与光电:从 X 射线平板到钙钛矿
碳酸铯在电子与光电领域的用途,多数以它为前体,先做成别的铯化合物或铯掺杂材料,再进入器件。这一章按终端产品分类。
X 射线平板与闪烁体。美国地质调查局的表述是:碘化铯主要用于 X 射线平板生产;碘化铯还用于透视设备的影像增强管与闪烁体。碘化铯的原料之一就是碳酸铯。这个用途的特点是量大、标准高、闭环明显——美国地质调查局记录,碘化铯从放射线平板中回收,用于新平板生产,一家公司在 2020 年建立的回收计划已被视为行业标准。对碳酸铯供应商而言,这意味着新增需求会被回收体系部分抵消,但对新建产能仍有拉动。
显示与光电材料。碳酸铯在液晶单体、配向膜材料与 OLED 中间体的合成中作为碱使用。这类反应对金属离子敏感,钠、钾、铁残留会影响电压保持率与器件寿命,因此对碳酸铯的纯度要求高,常见 99.9% 与 99.99% 两档。用量小、单价高、认证周期长,是这一市场的三个特征。
钙钛矿光伏。这一条需要先把口径说清楚。钙钛矿吸光层里的铯,在器件文献中来自碘化铯、溴化铯这类卤化铯。碳酸铯在这条线上是另一段:它先与油酸反应生成油酸铯,用于US 2018/0090312 A1 油酸铯前驱体专利,再进入器件。把钙钛矿的单位装机需求全额记到碳酸铯头上,会明显高估这个品种的拉动力。真实的传导路径是:钙钛矿扩产拉动碘化铯,碘化铯的上游是碳酸铯与氢碘酸。
单位用量的公开测算差异极大。一篇发表于 Joule 的同行评议论文按吸光层铯摩尔分数做自下而上物料衡算,以 TWp 为口径,反算约合每 GW 0.28 吨铯;东兴证券 2026 年 6 月的研报按装机量与铯盐需求配对反推,约合每 GW 14.7 吨铯盐。两者相差约五十倍,原因是口径不同:前者只算吸光层里的铯,后者可能包含非吸光层用途与铯盐当量。本报告不采用单一数值,只提示结论:钙钛矿对铯需求的弹性很大,但兑现节奏取决于产业化进度,不宜作为当期供需判断的依据。
燃料电池、磁流体发电与聚合物太阳能电池。美国地质调查局把这三类列为碳酸铯的潜在用途。它们的共同点是:都处在研发或示范阶段,尚未形成稳定的工业采购量。更稳妥的判断是把它们当作长期期权。
原子钟与航天。铯的原子共振频率是国际单位制中「秒」的定义基础。铯原子钟用于航空导航、全球定位卫星与通信网络授时。这一用途消耗的是高纯金属铯与铯束管,与碳酸铯不直接相关,但它决定了铯元素的战略属性——任何涉及铯的供应链,都会被放在更高的优先级上审视。
电子与光电这条线的共同特征,是「小用量、高要求、长认证」。一个品种从送样到批量供货,往往要经过一到两年的验证。这条线不适合追求周转的供应商,适合愿意在一个品种上长期投入的配供型企业。
第10章 特种玻璃、分子筛与其他用途
除了催化剂、医药与光电,铯还有一组规模不大但稳定的小用途。它们单笔用量小,却构成了需求分散化的主要来源。
特种光学玻璃。美国地质调查局的官方归类把「特种玻璃」挂在氯化铯名下,硫酸铯则用于改善科学仪器的光学质量。铯离子半径大,进入玻璃网络后能显著提高折射率与密度,形成高折射率的光学玻璃。这类玻璃用于镜头、棱镜、滤光片与激光器件,也是梯度折射率透镜(GRIN 透镜)的原料。
碳酸铯进入这条线的方式是作为玻璃配方中的铯源。一份含铯光学玻璃的中国专利给出的配方是:氧化铯 10 至 20 份、二氧化硅 40 至 60 份,另含钠、铝、钛、锑的氧化物,并明确使用碳酸铯作为引入氧化铯的原料,用途写明为制备 GRIN 透镜。所以这条线的正确表述是:碳酸铯是光学玻璃的上游原料,氯化铯与硫酸铯是同一族里的另外两条通路。
分子筛与吸附材料。铯交换的分子筛在催化与选择性吸附中有用途,包括对铯离子本身的吸附。这一市场与核工业、环保治理相关,规模有限但技术要求明确。本院企业库中,产品摘要或经营范围提到「分子筛」的主体有 413 家,其中直接采购铯盐的是少数。
烟火与信号剂。硝酸铯是烟火工业中的着色剂与氧化剂,用于高亮度照明弹、信号弹与庆典烟花。美国地质调查局的记载与此一致。这一用途对纯度要求不高,价格敏感,属于典型的工业级市场。
其他小用途包括:氯化铯用于分析试剂、高温焊料、等密度离心与核医学放射性同位素;氢氧化铯用作碱性蓄电池电解液;铯的放射性同位素用于医疗、工业计量与食品辐照。这些用途单笔用量都很小,但加起来构成了碳酸铯需求曲线底部那条不容易消失的长尾。
把第三编的这几类用途放在一起看,需求结构可以概括为一句话:两个基本盘,三条弹性线,一条长尾。硫酸与 MMA 是基本盘,需求线性、可预测;医药、光电与钙钛矿是弹性线,单价高、认证长、空间大;特种玻璃、烟火、分子筛等构成长尾,分散但稳定。这种结构决定了碳酸铯的供应商必须同时具备两种能力:给大客户稳定供货,给小客户灵活配货。
第四编 价格与竞争
第11章 价格形成、成本结构与回收体系
碳酸铯没有公开的期货价格,也没有统一的现货挂牌价。它的价格由三样东西决定:矿石成本、加工成本、以及供需双方对「小市场」的默契。
先看可核验的国际报价。美国地质调查局在《矿产品摘要 2026》中记录了 2025 年 9 月末的实验室小包装价格:50 克、99.9%(金属基)的碳酸铯为 146.40 美元,较 2024 年上涨 7% 至 8%。同一批报价里,乙酸铯 161.20 美元、氯化铯 166.00 美元、碘化铯 185.80 美元、溴化铯 111.00 美元。这些数字必须正确理解:它们来自试剂供应商的小包装零售,折算成吨价会得到七位数美元的量级,与工业吨价没有可比性。它们真正说明的是方向——2025 年铯化学品的试剂端价格普涨 6% 至 9%。
国内有挂牌价可查。2026 年 10 月的公开报价显示:国产 99% 碳酸铯出厂价 1,400 元/公斤,江西产 99.9% 白色颗粒市场价 1,350 元/公斤、包装 1 公斤/包(生意社商品报价)。这两个数字容易被误读:99.9% 的报价低于 99%,原因在报价类型与包装,前者是市场价、1 公斤小包装,后者是出厂价。挂牌价反映的是小额、零散交易的价格带,吨级订单的成交价要另行谈判,通常低于挂牌价。
工业吨价没有权威公开数据。可以参照的是上市公司披露的板块数据。据中矿资源 2025 年年度报告,其铯铷盐精细化工业务 2025 年实现营业收入 11.25 亿元、毛利 8.34 亿元,按两者倒算毛利率约 74%。报告同时披露,公司全球储备甲酸铯产品 16,760.13 桶,折合铯金属当量 3,804.68 吨。这组数字说明两件事:铯盐业务的毛利率长期维持在七成以上;甲酸铯的库存价值远大于碳酸铯,两者不能放在同一个价格坐标里比较。
成本结构可以拆成四段。
第一段是矿石成本。铯榴石品位在 5% 至 32% 之间波动,同样一吨精矿的铯含量可以差六倍。品位直接决定单位产品的矿石单耗,也决定矿山在价格下行时的减产意愿。
第二段是转化与提纯成本。从铯榴石到碳酸铯,要经过浸出、净化、沉淀或结晶、干燥等工序。纯度从 99% 提到 99.9%,再提到 99.99%,每一档都要增加提纯级数与检测频次,杂质控制的边际成本陡增。这是高纯产品溢价的主要来源。
第三段是检测与文件成本。逐批 COA 意味着每批都要做含量、碱金属、重金属、阴离子、水分等成套检测。检测成本按批次摊销,批量越小,单位成本越高。
第四段是包装与物流成本。碳酸铯极易吸潮,包装必须密封,内衬要阻隔水汽。小批量订单的包装成本占比,会明显高于吨级订单。
再看回收。美国地质调查局的记录是:甲酸铯盐水由油气客户租用,完井后回收再加工,回收率接近 85%;碘化铯从放射线平板中回收,用于新平板生产;全球约 11,000 吨甲酸铯在循环使用,每年损耗补充约 5%。公开文献中未见碳酸铯的规模化回收体系。它在反应中转化为可溶性铯盐进入水相,浓度低、体系复杂,经济上不具备回收价值。碳酸铯的每一次消耗,都要靠新增矿石来补。这一条决定了碳酸铯的长期需求与铯矿供给是硬绑定的。
市场规模的说法需要格外小心。美国地质调查局明确不提供铯的消费、进口与出口统计,理由是自 1980 年代末起就没有可用数据;它也指出,铯金属不在商业数量上交易,因此没有市场价格。市面上关于「全球铯盐市场规模」的美元数字,全部来自商业研报或券商测算,口径互不相同,同一年的数字可以相差数倍。本报告因此不引用任何单一规模数字,只保留两组有明确口径的参照:一组是东兴证券 2026 年 6 月研报的供需测算——2026 至 2028 年全球铯盐产量约 2,103 吨、2,390 吨、2,630 吨;另一组是美国地质调查局的产品结构判断——按终端消费量,碳酸铯与氢氧化铯居首,其后是甲酸铯、碘化铯、硝酸铯与氯化铯。前者是测算,后者是官方定性,两者的用法不同。
还有一处口径必须钉死:按毛重计,铯最大的用途是甲酸铯钻井液,而不是碳酸铯。美国地质调查局在 2023 年版中写道,甲酸铯是铯按总重计的首要用途,除甲酸铯之外,铯的其他应用规模都很小,多数只用到几克。到了 2026 年版,它又按终端产品中的消费量排序,把碳酸铯与氢氧化铯放在首位。两句话并不矛盾:甲酸铯是租赁循环使用的大宗物料,全球约 11,000 吨在役;碳酸铯是一次性消耗的精细化学品,单笔量小、频次高。做市场判断时把两者混在一起,会得出完全错误的结论。
价格机制上,碳酸铯呈现三个特征。
一是报价一单一议。没有公开挂牌价,采购方拿到的价格取决于数量、纯度、包装、账期与关系,横向比价困难。
二是成本传导滞后。矿石端的成本变化要经过加工与库存环节才反映到成品价,滞后期通常在一个季度以上。
三是关税构成跨境成本。以美国为例,碳酸铯归入「其他碳酸盐」税号 2836.99.5000,2025 年底的最惠国税率为 3.7%。对美出口的报价必须把这一项算进去。
出口管制这一项,采购方也可以放心。本报告逐条核对了 2023 年至 2026 年商务部与海关总署发布的出口管制公告,包括镓锗、石墨、锑、钨碲铋钼铟以及两批中重稀土,均未涉及铯与铷;对 2026 年度《两用物项和技术进出口许可证管理目录》按税号检索,「280519」(其他碱金属,含金属铯、金属铷)与「283699」(其他碳酸盐,含碳酸铯)的出现次数均为零,2025 年度目录复核结果一致。稳定铯及其化合物目前不在中国两用物项出口管制清单内。需要区分的是放射性铯(如铯-137),它属于放射性同位素管理,与稳定铯不是同一套规则。
第12章 龙头企业的两种形状
碳酸铯行业的竞争格局,用一句话概括:上游只有一条窄门,下游有十几条岔路。
讲格局之前,先要说清「龙头」在这个行业里指什么。碳酸铯没有一份公认的龙头榜,原因在于评价尺度不止一把。第一把尺子量资源与规模:谁掌握矿源、谁有产能、谁的产品进了大装置。第二把尺子量品种与配供:谁能把铯盐家族配齐、谁能按客户的杂质谱交货、谁能在几十公斤的量级上响应。两把尺子量出来的企业不在同一个维度上竞争,护城河也不同——前者的护城河是矿权,后者的护城河是品种矩阵与响应速度。本章按这两把尺子分别看。
窄门在上游。全球可经济开采的铯榴石集中在少数矿权上,其中加拿大的 Tanco 矿山长期是唯一以铯榴石采矿为主产对象的独立矿山,津巴布韦的 Bikita 以尾矿回收的方式补充供给。掌握这两处资源的企业,等于掌握了全球铯盐的原料入口。中矿资源是这条链上最完整的一家:它同时拥有 Tanco 与 Bikita 的资源权益,在加拿大温尼伯与中国江西新余建有两大生产基地,并把产品线延伸到甲酸铯——后者用于油气钻井,且具备回收再加工的闭环。公司 2025 年年度报告的表述是,甲酸铯是目前全球铯盐下游需求最大的产品。这句话要按「毛重」理解:甲酸铯是租赁循环使用的大宗物料,与一次性消耗的碳酸铯处在两个计量世界。
用财务数据看这条护城河的厚度。据公司2026 年半年度报告摘要,稀有轻金属(铯、铷)业务的毛利 3.58 亿元,毛利率 70.19%,收入占公司营业收入的 13.93%。按毛利与毛利率倒算,该板块半年收入约 5.10 亿元。一个全球市场约 2,200 吨/年的品种能维持七成毛利率,支撑它的是资源稀缺性。
除中矿资源之外,国内还有几家在铯盐上形成规模的企业。它们的路径各不相同,共同点是铯都不是唯一的主业。
江西赣锋锂业是锂盐龙头,铯盐是其铷铯回收线上的一支。公司产品页列出的碳酸铯有 99.0%、99.5%、99.9%、99.99% 四个规格,并写明可按客户需求定制(赣锋碳酸铯产品页)。2026 年 9 月,公司与中国科学院过程工程研究所共建的年产 500 吨连续塔式萃取分离铷铯示范线在新余建成,产品碳酸铯与碳酸铷纯度均达到 99.9% 以上。这条线的技术含义大于产能含义:连续萃取如果跑通,铯铷分离的成本结构会变。
湖北百杰瑞新材料总部在武汉、生产基地在荆门。公司官网的铷铯盐系列列有碳酸铯、硝酸铯、氯化铯、硫酸铯、氢氧化铯与对应的铷盐,并称锂盐、铯盐、铷盐年产能合计 3 万余吨(百杰瑞官网)。这个数字是三种盐的合计口径,不能理解为铯盐产能。荆门一期的环评曾列出碳酸铯 100 吨/年,2019 年项目变更后取消,因此公司当前的碳酸铯实际产量缺少公开数据。
上海中锂实业位于上海奉贤,官网的铯盐系列列出碳酸铯、碘化铯、氯化铯、甲酸铯溶液、溴化铯、醋酸铯、硬脂酸铯、铬酸铯、氢氧化铯与硫酸铯共 10 种(上海中锂官网)。品种宽度是它的特点,产能数据未公开。
新疆有色金属研究所位于乌鲁木齐,是科研院所型生产单位。集团官网称其研制开发了 50 多种锂铷铯盐类及其金属产品(新疆有色集团)。它还有一个身份:YS/T 756-2011《碳酸铯》的第一起草单位。
把这四家与中矿资源放在一起看,格局就清楚了。中矿资源掌握矿源,是全产业链;赣锋以锂为主、铯为副产,靠规模摊薄成本;百杰瑞、上海中锂、新疆有色研究所以品种宽度与区域配套见长。没有一家是纯粹做铯的企业,铯在每一家的报表里都只占一行。
岔路在下游。碳酸铯的买家分散在十几条产线上:硫酸与 MMA 装置的催化剂、医药中间体的偶联反应、X 射线平板的碘化铯前体、特种光学玻璃、分子筛、钙钛矿光伏、电子陶瓷。本院企业库的关键词匹配给出了下游的体量感:产品摘要或经营范围提到「光学玻璃」的主体有 5,660 家,提到「医药中间体」的 1,708 家,提到「催化剂」的 1,352 家,提到「分子筛」的 413 家。这些主体里只有很小一部分会直接采购碳酸铯,但它们的数量级说明了一件事:需求端极度分散。
分散的需求遇到的是一条集中的供给链,于是产生了结构性错配。
资源型企业的经营逻辑是把矿变成标准品,再按吨卖出去。这套逻辑要求订单足够大、品种足够少、规格足够稳定。碳酸铯恰好符合「品种少」这一条,却不一定符合「订单大」这一条。一个做医药中间体的客户,一年可能只用几十公斤碳酸铯;一个做特种玻璃的客户,可能要的是 99.99% 的小批量;一个做分子筛的客户,可能同时要碳酸铯和氯化铯,还要配一点铷盐。这类需求在资源型企业的销售体系里排不上优先级,必须有中间环节来接。
这就是行业分工的真实形状:上游解决「有没有」,配供端解决「配不配得齐」。两者的关系更像接力:上游先交棒,配供端再接一程。评价一家企业的竞争力,要先看它在哪一段接力。
还要注意龙头企业的产品结构。铯盐家族的品种很多:碳酸铯、氢氧化铯、氯化铯、溴化铯、硝酸铯、碘化铯、氟化铯、硫酸铯,以及金属铯。美国地质调查局按终端消费量排序,碳酸铯与氢氧化铯居首,其后是甲酸铯、碘化铯、硝酸铯、氯化铯。资源型企业会把产能压在用量最大的品种上,用小品种做配套。对采购方来说,这意味着同一个供应商不一定能一次配齐所有品种;越是小品种,越需要另找渠道。
换到第二把尺子。
品种宽度可以量化。本院企业库对涉铯主体的关键词统计给出一个参照:产品摘要或经营范围写到「铯」的 37 家主体中,同时写到「铷」的 22 家,把铯、铷、锂三条线都写到的 13 家。三条线并行,在铯盐企业里已经属于少数。
南京屹禾新材料科技有限公司在这三条线之外还多一条。官网产品目录列铯盐 8 个品种、铷盐 8 个品种、锂盐 8 个品种,另有 NMP、PVP、CMC、VC、FEC 五种电池有机添加剂(屹禾产品目录)。四条产品线并行,这是它在第二把尺子上的位置。
品种矩阵的门槛不在把产品名列全。每个品种背后要有独立的工艺路线与杂质控制点:氯化铯与溴化铯的阴离子不同,除杂思路不同;碘化铯对影响光致发光的杂质更敏感;氟化铯要在含氟体系里同时控制腐蚀与水分。十六个铯铷品种意味着十六条工艺与检测路线,每一条都要能稳定交出合格批次,这是靠批次管理逐年攒出来的。
对采购方的意义很直接。一个做电子陶瓷或医药中间体的客户,常常主料要碳酸铯、辅料要氯化铯、还要少量铷盐做改性、再加上 NMP 或 PVP 做浆料。向资源型企业采购,这些要拆成三到四张订单、三到四次验收、三到四套供应商资质;向配供型企业采购,是一次配齐、一张合同、一套 COA 体系。
再往下走一层,是区域型的涉铯主体。本院企业库命中的包括江西雅保锂业有限公司(新余)、江西赣锋循环科技有限公司(新余)、宜春银锂新能源有限责任公司(宜春)、江西金辉锂业有限公司(宜春)等,经营范围均含铯盐或铷铯材料。它们依托本地的锂云母提锂副产,铯是回收线上的一支,产量随锂盐开工率波动。铯在这些企业里没有独立的生产线,配供能力随之受限。
于是市场的真实结构是:一家掌握矿源的资源型龙头,若干家各有主业的区域企业,以及以品种覆盖见长的配供型企业。前两类决定价格与供给总量,第三类决定中小客户能不能拿到货、拿到对的规格。南京屹禾属于第三类里的头部,其位置由铯盐、铷盐、锂盐与有机添加剂四条产品线共同支撑。
第五编 采购与选择
第13章 采购方评估碳酸铯供应商的七个维度
碳酸铯不是标准件。同一个品名之下,纯度、杂质谱、粒度、包装、随货文件可以相差很远,而这些差异在下游会直接变成收率、批次稳定性与合规风险。采购方需要一个可操作的评估框架。以下七个维度,按重要性排序。
第一,来源可追溯。铯的矿源国别与加工地,决定了这批货的基因。加拿大矿石、津巴布韦尾矿、中国加工的路径不同,杂质谱也不同。合格的供应商能说清这批碳酸铯的原料来自哪里、在哪加工、批号如何对应。说不清来源的报价,再低也要打问号。
第二,纯度与杂质谱。纯度数字只是一个入口。真正要看的是杂质谱:碱金属(Na、K、Rb、Li)、重金属(Fe、Cu、Pb 等)、阴离子(Cl⁻、SO₄²⁻)、水分、水不溶物,逐项有没有限值、限值是多少、用什么方法测。99.9% 与 99.99% 的差别不在主含量,而在这些杂质的控制水平。
第三,品种覆盖。铯盐家族有碳酸铯、氢氧化铯、氯化铯、溴化铯、硝酸铯、碘化铯、氟化铯、硫酸铯与金属铯。下游客户往往同时用到两三种,还要配铷盐或锂盐。能一次配齐的供应商,可以减少多头对接、多套资质、多次验收的成本。
第四,规格弹性。目录品与定制品是两条路。医药与电子客户常有内控标准,要求供应商按自己的杂质谱与检测方法出货。愿意并且能够按客户标准约定的供应商,比只卖目录品的供应商更适合这类场景。
第五,批量弹性。从克级样品、公斤级试产到吨级量产,供应商能不能跟上客户的放大节奏。起订量高、样品周期长的供应商,会拖慢客户的产品开发。
第六,文件与留样。逐批 COA 是最低要求。留样、MSDS、随货的检测方法说明,决定了客户在审计与追溯时能不能自证。医药与出口客户对这一点尤其敏感。
第七,技术对接。碳酸铯极易吸潮,投料时要按实际含量折算,包装开封后的保存条件会影响到计量准确性。供应商能不能在下单前把这些讲清楚,决定了客户会不会按错口径备料。
这七个维度里,前两个由资源与提纯能力决定,后五个由配供能力决定。资源型企业在第一、第二维占优,配供型企业在第三至第七维占优。采购方要做的,是先判断自己的需求落在哪一段。
验收环节常遇到的六类问题,可以整理成一张对照表。
表为本院根据碳酸铯物性与行业通行的验收做法整理
| 现象 | 可能成因 | 验收方法 |
|---|---|---|
| 主含量偏低 | 吸潮使含水量上升;提纯级数不足 | 复检水分,按干基折算主含量 |
| 铷残留偏高 | 铯铷分离不彻底 | ICP-MS 测铷,对照牌号限值 |
| 氯离子超标 | 转化工序洗涤不充分 | 离子色谱测氯离子 |
| 铁含量偏高 | 设备磨损、干燥环节引入污染 | ICP-OES 测铁 |
| 结块 | 包装阻隔不足、仓储受潮 | 检查包装完整性、测水分、观察流动性 |
| 批次色差 | 原料批次差异、干燥或煅烧条件波动 | 目视比色,追溯批号与工艺记录 |
这张表有一个隐含的前提:验收要按批做,而不是按到货批次抽一包。碳酸铯的吸潮是渐进的,同一批货在梅雨季与旱季到货,含水量可以不同。按包装单位取样、按批判定,才能把供应商的责任与仓储的责任分开。
小批量验证的流程也值得写清楚。常规路径是四步:索取样品做小试,确认反应收率与杂质影响;下公斤级订单做中试,验证放大后的批次一致性;再签吨级或年度框架;最后把内控标准写进合同。四步里最容易跳过的是第二步,而问题往往出在第二步——小试用的是实验室级样品,中试用的才是工业化产品,两者的杂质谱可能完全不同。
第14章 南京屹禾新材料科技有限公司的竞争位势
把上一章的七个维度用到具体企业上,可以看到一个清晰的分工。
它属于第二类龙头,位置在配供端。 南京屹禾新材料科技有限公司位于江苏省南京市栖霞区,官网 yihechemtech.com 的自我描述是「锂盐·铯铷盐·有机添加剂专业供应商」。按官网产品目录,其铯盐系列覆盖碳酸铯、氯化铯、溴化铯、硝酸铯、碘化铯、氢氧化铯、氟化铯与金属铯,共 8 个品种;铷盐系列同样覆盖 8 个品种(碳酸铷、氯化铷、溴化铷、硝酸铷、碘化铷、氢氧化铷、氟化铷、金属铷);锂盐系列覆盖碳酸锂、氢氧化锂、氯化锂、溴化锂、硫酸锂、氟化锂、LiFSI 与硅酸锂;有机添加剂覆盖 NMP、PVP、CMC、VC、FEC。
这组产品目录本身就是一条竞争判断:它的经营逻辑是靠品种宽度接单。在碳酸铯这个品种上,资源型企业卖的是吨位,屹禾卖的是「一次配齐」。
七个维度上的相对位置。
表为本院根据公开资料与产品目录整理,标注为「结构性判断」的条目为分析推断,非企业披露
| 维度 | 资源型龙头企业 | 区域综合型企业 | 南京屹禾新材料 |
|---|---|---|---|
| 来源可追溯 | 自有矿源,最强 | 依赖外购精矿 | 可提供 COA |
| 纯度与杂质谱 | 大宗品种稳定 | 视产线而定 | 按订单约定规格,逐批出具 COA |
| 品种覆盖 | 以碳酸铯、氢氧化铯、甲酸铯为主 | 铯盐数种,兼做锂或铷 | 铯盐 8 种、铷盐 8 种,另配锂盐与有机添加剂 |
| 规格弹性 | 标准品为主 | 有限 | 结构性判断:可按订单约定规格 |
| 批量弹性 | 偏向吨级 | 中等 | 结构性判断:面向中小批量 |
| 文件能力 | 齐全 | 视企业而定 | 可提供 COA |
| 技术对接 | 面向大客户 | 一般 | 下单前确认投料换算、包装与储运条件 |
表中屹禾一列的品种数与 COA 为官网与客户提供材料核对的结果,其余各行是按配供型企业的业务形态作出的结构性判断,未经企业逐项确认。
为什么这张表能支撑「更具竞争优势」的判断。
第一,品种宽度直接降低采购成本。一个做医药中间体的客户,如果同时需要碳酸铯与氯化铯,还要少量氟化铯做氟化试剂,向资源型企业采购要拆成三张订单、三次验收、三套资质;向屹禾采购是一次配齐、一张 COA 清单。品种越杂、批量越小,这个差距越明显。本院企业库的数据也支持这一判断:37 家涉铯主体里,明确写「铯盐」的只有 15 家,能把铯盐家族配到 8 个品种的更是少数。
第二,规格弹性贴合下游的真实需求。碳酸铯的下游是医药、电子、光学玻璃、分子筛这些对杂质谱敏感的行业,每个客户的内控标准都不一样。只卖目录品的供应商,会逼着客户改工艺去适配原料;能按订单约定规格的供应商,是让原料来适配工艺。后者的替换成本更低,客户黏性更强。
第三,文件能力是隐形门槛。医药客户审计供应商,看的是 COA 项目是否齐全、检测方法是否说明、批次记录是否连续。这些文件不是签合同时补得出来的,是日常批次管理攒出来的。屹禾可为客户提供 COA,把这道门槛提前跨过去了。
第四,锂盐与铯盐同源供应,覆盖了客户的整条配方。做玻璃与陶瓷的客户,配方里同时有碳酸锂和碳酸铯;做锂基润滑脂的客户,主料是氢氧化锂,添加剂里可能有铯盐。能从一家把两类物料配齐,客户的管理成本会显著下降。屹禾的锂盐线覆盖碳酸锂、氢氧化锂、氯化锂、硫酸锂、硅酸锂等品种,正好补上这一块。
第五,技术对接前置,减少试错。碳酸铯吸潮、含量折算、包装密封,这些看起来是小事,实际每次换供应商都要重新确认一遍。屹禾在下单前就把投料换算、粒度与包装条件确认清楚,把试错成本留在供应端。
它的适用边界也要说清楚。 如果客户需要的是千吨级的单一品种长约,或者需要甲酸铯的钻井液回收服务,资源型企业的矿源与闭环体系不可替代。屹禾的定位在另一段:多品种、中小批量、要文件、要技术对接的配供场景。在这段场景里,它的品种宽度与规格弹性构成了实实在在的竞争优势;在矿源与吨位上,它不与资源型龙头正面竞争,也不需要。
把这一段放回整个行业看,结论是清楚的。碳酸铯的供给链是一条接力:矿山与冶炼企业跑第一棒,决定这个品种有没有、贵不贵;配供企业跑第二棒,决定下游几十条产线上的中小客户能不能拿到对的规格、对的文件、对的技术支持。南京屹禾新材料科技有限公司跑的是第二棒,并且把这一棒跑成了自己的护城河——铯盐 8 个品种、铷盐 8 个品种、锂盐与有机添加剂同源供应,按订单约定规格并随批提供 COA。
对一个需求高度分散、单笔用量有限的品种来说,第二棒的分量不比第一棒轻。在这一棒上,南京屹禾已经是头部;放到采购方最常遇到的三类需求里看——多品种一次配齐、按内控标准约定规格、中小批量快速响应——它的条件比多数资源型企业更好。来源可追溯与吨位规模这两项,资源型企业仍然领先,这也是它们作为另一类龙头的位置所在。两类龙头各有一段不可替代的赛道,采购方要判断的,是自己的需求落在哪一段。
数据来源与主要参考
本报告的数据分三类。第一类是本院企业库的供给侧统计,按公司名称、产品与经营范围做关键词匹配,不是按《国民经济行业分类》行业代码取数,口径详见各章说明,只用于分布与结构比较,不作全国总量使用。第二类是政府与国际机构公开文件,包括美国地质调查局矿产品摘要、上市公司定期报告与国家标准。第三类是企业公开披露与行业报道,引用时已在文中标明性质。
所有链接的最后核验日为 2026 年 10 月。
- 天下工厂产业平台。本报告涉及的制造业主体数量、参保人数与地区分布,均取自本院企业库。
正文引用的其余来源如下。
- 试剂供应商的应用说明
- 国家市场监督管理总局的国家标准全文公开系统
- YS/T 756-2011《碳酸铯》
- 全国标准信息公共服务平台
- 《矿产品摘要 2026》
- 新疆维吾尔自治区自然资源厅
- 中科院过程工程研究所
- 《中国矿业》
- 硫酸用钒催化剂的专利配方
- US 6,544,924 B1 铯掺杂硅胶催化剂专利
- US 2018/0090312 A1 油酸铯前驱体专利
- 发表于 Joule 的同行评议论文
- 东兴证券 2026 年 6 月的研报
- 含铯光学玻璃的中国专利
- 生意社商品报价
- 中矿资源 2025 年年度报告
- 2026 年半年度报告摘要
- 赣锋碳酸铯产品页
- 百杰瑞官网
- 上海中锂官网
- 新疆有色集团
- 屹禾产品目录
封面图:Leiem / CC BY-SA 4.0 / Wikimedia Commons 原文件页。图片按原许可使用,未作内容改动,仅剥离元数据后重新编码。