2026年中国缝制机械行业市场规模及竞争格局分析报告
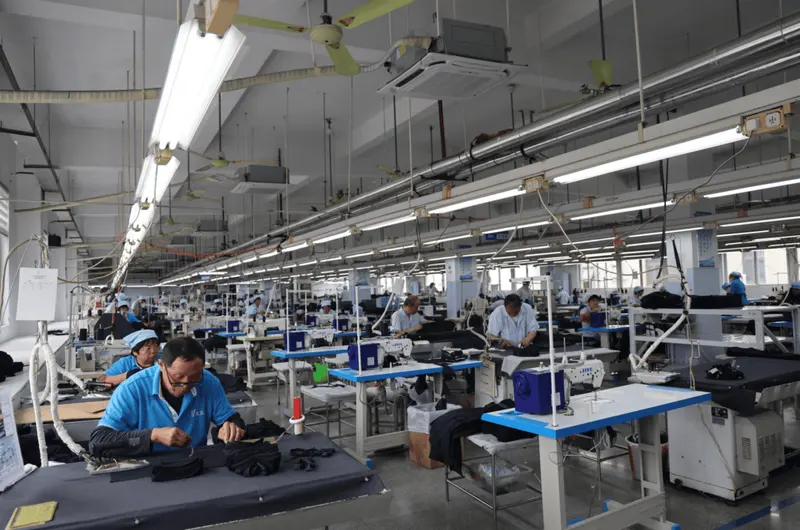
2025年越南反超中国成为美国第一大服装进口来源国,但缝进这些衣服的缝纫机仍产自台州。本报告近六万字拆解中国缝制机械行业:缝纫机170年三次产业迁徙(美国—日本—中国)、强周期与出口结构、杰克科技与上工申贝等重点企业的四种活法、台州产业带四十年兴衰、诸暨绣花机集群、自动缝制技术前沿,以及2026–2030年的判断与推演。
动力电池回收 2026:强制新规元年,与一座失序的城市矿山
2026 年 4 月 1 日,工信部等六部门的第 73 号令正式施行,动力电池回收第一次有了强制性规章。它面对的是一个奇特的行业:白名单企业的名义产能数以百万吨计,实际处理量却只有一小部分;送进正规拆解厂的报废新能源车里,约八成找不到电池。这不是一个缺产能的行业,而是一个缺秩序的行业。
中国电梯 2026:1231 万台存量与一个见顶的新装市场
截至 2025 年底,全国电梯保有量 1231.59 万台,是特种设备里数量最大的一类;同一年,全国电梯、自动扶梯及升降机产量回落到 140.1 万台。一个把三十年增长押在新楼盘上的行业,正在被迫学习另一门生意:把已经装上去的一千两百万台,管好、修好、换好。
中国家电产业 2026:白电称王——从「卖得最多」到「卖得最贵」的品牌登顶
海尔连续 17 年蝉联欧睿全球大家电零售量第一品牌,美的以 4585 亿元营收成为全球营收最大的家电企业,中国占全球空调压缩机产量近 95%——家电是中国制造里「从世界工厂到世界品牌」走得最成功、最完整的样本:不只整机与压缩机全球主导,更真正建成了世界品牌。三星退出中国家电、惠而浦把中国业务卖给格兰仕、iRobot 被中国资本收购,西方日韩老牌退潮。但从「卖得最多」到「卖得最贵」,中国家电还差最后一程——家电芯片(白电 MCU 国产化率约 27%)、品牌溢价、高端厨电(洗碗机渗透不足 5%)。本报告以五万字完整拆解。
中国面板显示产业 2026:从「缺屏之痛」到全球主导,反周期逆袭与高端的最后堡垒
2012 年,中国进口液晶面板 503 亿美元,是仅次于芯片、原油、铁矿石的第四大进口品——这是「缺屏之痛」。十余年后,中国大陆供应全球约 95% 液晶面板,京东方五大品类全球第一,面板营收份额 2025 年上半年首超一半(52.1%),OLED 智能手机面板数量份额反超韩国。中国面板靠「反周期投资+合肥模式+熬死日韩台」完成了中国制造落差最大的一次逆袭。但反超整机产能之后,上游高端材料(玻璃基板国产化<15%、OLED 核心发光材料<5%)与设备(蒸镀机被 Canon Tokki 垄断)、以及 OLED 高端价值(苹果供应链 BOE 仅 1.4%)仍是「最后堡垒」。本报告以五万字,完整拆解这场逆袭与未竟的高端攻坚。
中国高铁/轨道交通装备产业 2026:一张国家名片的登顶之路与南顺北阻的出海
2026 年,中国高铁运营里程突破 5 万公里、占全球七成以上、超其余各国总和,中国中车全球市占约 53% 稳居轨交装备第一,CR450 以试验时速 450、运营时速 400 驶入「无人区」——从引进四大技术平台,到完全自主的复兴号、主导 UIC 国际标准,中国高铁走完「引进—消化—吸收—再创新」的完整登顶之路,整机国产化率约 97%。但这张登顶的国家名片,出海却「南顺北阻」:在发展中市场(雅万、中老、匈塞、中吉乌)势如破竹,在欧美主流市场遭 NDAA、UFLPA 硬壁垒(波士顿 MBTA 翻车裁员)。本报告以五万字,完整拆解中国高铁的登顶与远征。
中国动力电池产业 2026:一块电池撑起的全球第一,与它的三重围困
2026 年,宁德时代连续九年全球第一(39.2% 份额)、比亚迪第二,六家中国企业进入全球前十,中国企业合计控制全球约 69% 的电动车电池市场,还产出全球 98% 的磷酸铁锂正极、96% 的精炼石墨——一块电池撑起了新能源车、储能、工程机械等多个全球第一。但恰因太强,它陷入三重围困:外部规制围剿(美国 IRA/FEOC 与关税、欧盟电池法)、上游资源命门(锂七成靠进口、钴镍靠海外)、内部产能内卷(利用率不足四成、价格战)。本报告以五万字,完整拆解中国动力电池「强而被围、被锁喉、被内卷」的巅峰与困局。
中国工程机械产业 2026:重装出海,从追赶到并跑的最后一公里
2026 年,KHL 全球黄表上徐工升至全球第三、三一第六、中联第十,中国三家企业稳居全球前十;混凝土泵车全球主导、大吨位起重机世界第一、电动装载机渗透率一年冲破 50%。但离顶峰的卡特彼勒,中国工程机械还差着「最后一公里」——高端液压、大缸径发动机、高端传感器仍受制,欧美高端渗透率不足 2%,品牌溢价不及卡特。本报告以五万字,从全球排位、品类突围、出海远征与海外并购,到核心零部件卡脖子、电动化换道超车、强周期与双轮复苏,完整拆解中国工程机械「大而渐强、登顶尚差最后一公里」的攀登。
中国民用无人机产业 2026:强而被围,一家公司与一个国家的天空
2026 年,大疆占据全球消费级无人机约七成份额,中国农业无人机保有量超 30 万架、被写入中央一号文件,物流无人机订单跑赢谷歌 Wing——这是一个技术领先、全球主导的产业。但恰因太强,大疆招来美国的整类禁售、海关扣押、供应链博弈。本报告以五万字,从大疆的近乎垄断,讲到稀土与电池的反制筹码、深圳供应链帝国、地缘围剿与低空经济万亿风口,完整拆解中国无人机产业「强而被围」的时代命题——它是中国制造从「大而不强」走向「强而被围」的第一个样本。
中国电动工具产业 2026:从世界工厂到世界品牌,隐形冠军的下一程
2026 年,创科实业(TTI)营收 153 亿美元首次反超史丹利百得,登上全球电动工具头把交椅——一次静悄悄的登顶。但中国造了全球六到八成的电动工具,品牌和高端利润仍握在 Milwaukee、博世手里。本报告以五万字,从关税过山车(从 79% 到最高法院)讲到无绳革命与电池平台、OPE 电动化与割草机器人弯道超车、电芯替代日韩、上游隐形冠军,完整拆解中国电动工具从「世界工厂」向「世界品牌」的攀爬。
中国轮胎产业 2026:量的霸主与质的攀爬,在关税围剿下的第二轮全球化
中国造了全球约一半的轮胎,却只赚到约 3% 的利润率——这是「大而不强」在轮胎业最刺眼的写照。2026 年,一百份涨价函与最高法院一纸判决同时上演,双反二十年的围剿仍在延续。本报告以五万字,从一条轮胎的魔鬼三角讲到赛轮液体黄金、新能源配套逆转、灯塔工厂、天然橡胶近九成进口的命门、山东产业带破产潮、以及从东南亚到摩洛哥埃及的第二轮全球化,完整拆解中国轮胎如何从「量的霸主」向「质的强者」攀爬。
中国盾构机与隧道掘进装备产业 2026:从秦岭封锁线到全球七成份额,登顶之后往哪走
从 1997 年秦岭花 3.5 亿一台买德国机器、连维修都被拉封锁线,到 2026 年占全球约七成产能、平均每月下线一台世界之最——中国盾构用不到三十年完成逆袭。但登顶之后,1500 台闲置机器、地铁退潮、净利率不到 5%、主轴承寿命落后国际 40%、30 万人才缺口,隐忧同样真实。本报告以五万字,从一台盾构机的构造讲到主轴承国产化、需求换挡(地铁退潮与雅下万亿工程)、出海的机遇与暗礁、智能掘进,完整拆解中国盾构「制造第一」之后如何走向「产业健康第一」。