


2026年中国涂料行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国涂料行业的市场规模、产业链结构与竞争格局。中国涂料产量近3500万吨、连续15年全球第一,却是典型的「大行业、小公司」——前十强合计市占仅约21.7%,外资主导高端。原料(树脂、钛白粉)占成本八九成,涂料厂赚的是配方与渠道的钱。建筑涂料受地产下行拖累、工程坏账集中爆发,工业涂料占比升至约66%。报告覆盖全球格局、PEST、产业链拆解、五大细分、技术演进、风险与2026—2030预测。
2026年中国改性塑料行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国改性塑料行业的市场规模、产业链结构与竞争格局。改性塑料是把基础树脂「调」成高性能材料的生意,价值在配方与助剂。中国产量约2975万吨、产值约3100亿元,但改性化率仅约25%、不足全球(约50%)的一半,是核心成长空间。行业高度分散(CR3约14%、金发科技约7.86%、超1万家企业),且内外资倒挂(产能73% vs 市占30%、高端外资约70%)。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
2026 中国钢铁行业市场规模及竞争格局深度研究报告
2024年中国粗钢产量100509万吨,全球占比超53%,连续9年稳定在10亿吨级;钢材出口1.1亿吨,创历史次高。房地产下行、产能过剩、国际反倾销三重压力同步共振,行业利润较2021年峰值跌逾九成。本报告系统分析全球竞争格局(宝武/安赛乐米塔尔/新日铁/POSCO),中国市场规模与价格周期,产业链铁矿石—废钢—冶炼—轧制全链路,八大龙头企业2024财务(宝钢73亿盈利vs鞍钢71亿亏损),建筑钢/汽车板/特殊钢/不锈钢细分专题,短流程电炉化与氢冶金低碳技术路线图,及2026—2030年产量见顶、出口重塑与碳中和三主线系统展望。
2026 中国化工新材料行业市场规模及竞争格局深度研究报告
中国化工新材料市场约一万亿元,整体国产化率约七成;高端光刻胶国产化率不足5%,POE 2024年完成首套工业装置打通。万华MDI撑住基础盘,雅克彤程在ArF光刻胶撕开缺口,卡脖子材料国产化正进入新阶段。
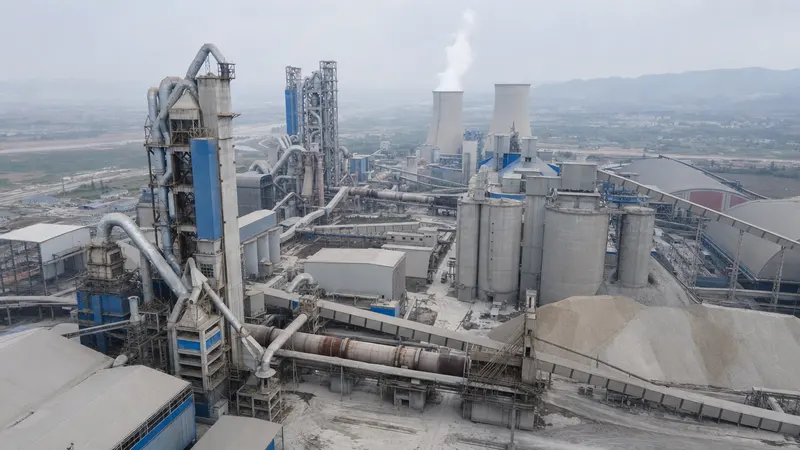
2026 中国水泥行业市场规模及竞争格局深度研究报告
2025 年中国水泥产量约 16.9 亿吨,较 2014 年峰值 24.95 亿吨降幅超三成;行业进入深度去产能周期。本报告系统梳理全球格局、中国市场规模、产业链全景与重点企业(海螺水泥、华新水泥、天山股份、华润建材、金隅冀东),并研判 2026—2030 集中整合、出海拓疆与碳中和三大主线。
铜铝之战:2026 中国有色金属行业深度研究报告
二〇二五年,伦敦金属交易所铜价年内最高突破一万两千美元,全年涨幅约四成,是十六年最佳年度表现。与此同时,中国精炼铜产量首次突破一千四百万吨,电解铝产量维持四千五百万吨产能天花板。在算力爆发、电网升级与新能源车浪潮三重叠加之下,有色金属正在经历一场结构性需求革命。
四面玻璃:光伏内卷、浮法触底、福耀寡头与电子国产突破(2026 深度报告)
中国每年生产的玻璃,能铺满整个海南岛。但「玻璃」这两个字背后,藏着四个截然不同的故事:光伏玻璃陷入史上最惨烈的价格战;浮法玻璃跟着房地产一起触底;汽车玻璃里,一家叫福耀的福建公司悄悄拿下全球三分之一的市场;电子玻璃国产替代,正在把多年由康宁和旭硝子把持的铁幕一寸一寸撬开。这是一部关于同一种材料、四种命运的产业报告。
2026中国工业气体行业深度研究报告:大宗气体、电子特气与现场制气的三轨竞速
中国工业气体市场2025年规模突破2000亿元,电子特气国产化率从2020年约5%升至2025年约25%,半导体晶圆厂扩产、氢能产业链爆发与CCUS试点构成三大需求引擎;林德、法液空、空气化工国际三巨头在华份额仍超六成,杭氧、广钢、华特、南大光电等本土四骑士正从不同维度发起系统性追赶。
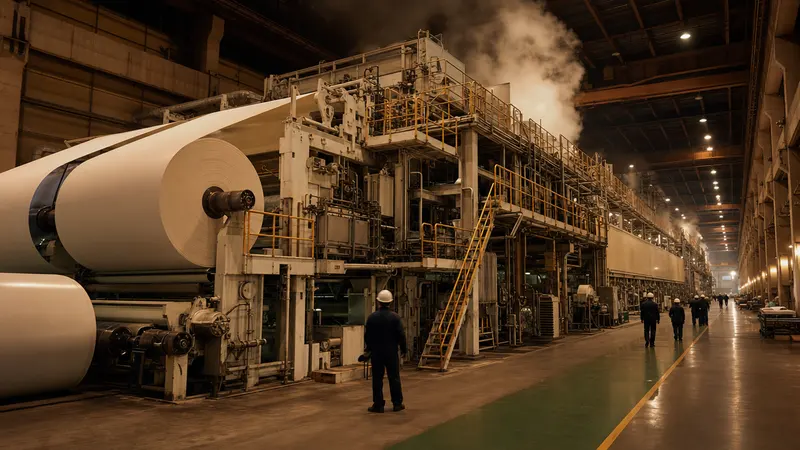
2026 中国造纸(纸浆+纸品+包装+特种纸)行业市场规模及竞争格局深度研究报告
基于FY2025年报及2026年Q1数据,全面解析中国造纸行业12,105万吨产能格局、玖龙/太阳/APP等龙头竞争态势、特种纸国产替代进程及2030年战略展望。
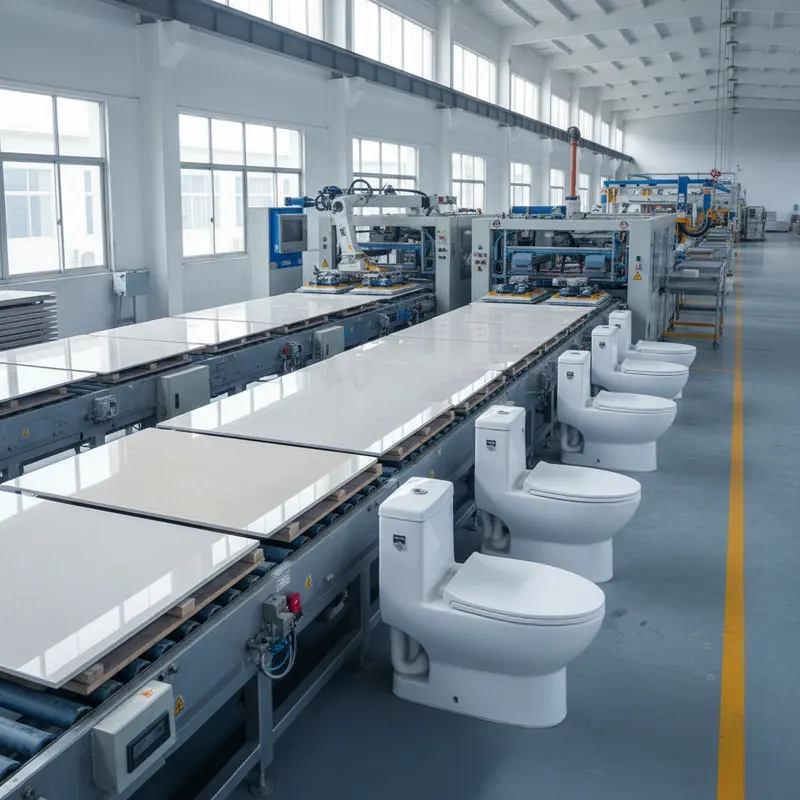
2026 中国建陶卫浴深度研究:瓷砖、卫生陶瓷、卫浴五金与智能马桶的竞争格局
中国是全球最大的建筑陶瓷生产国,瓷砖年产量约 65 亿平方米、占全球五成以上,卫浴全产业链规模约 6000–7000 亿元。在房地产下行与精装退潮的双重压力下,出海出口、岩板高端化与智能马桶普及正成为行业三大新引擎;东鹏、马可波罗、蒙娜丽莎、九牧、箭牌、惠达构成本土梯队,科勒、TOTO、Geberit 则以高端品牌在中国市场持续掘金。
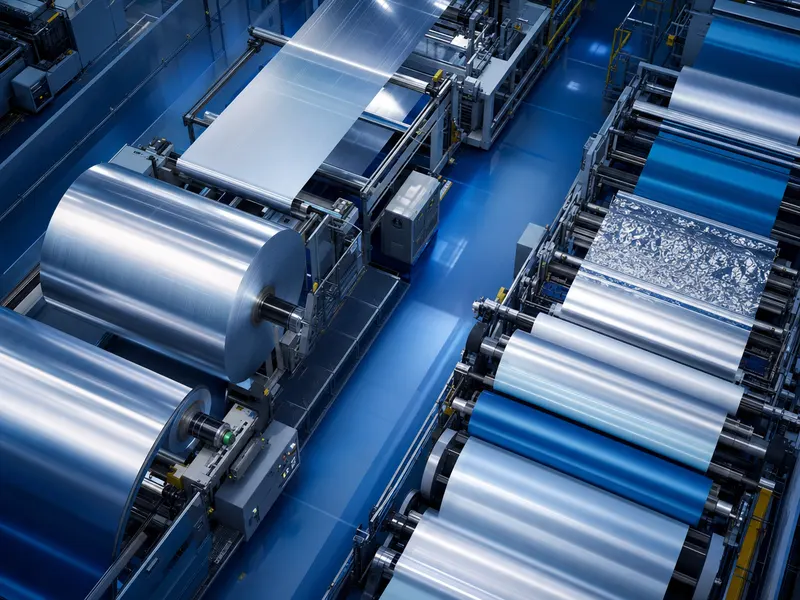
2026 中国软包装材料(BOPET+BOPP+复合膜+食品级铝箔+锂电铝塑膜)市场规模及竞争格局深度研究报告
中国软包装材料行业深度研究:2025 年市场规模约 5000—5500 亿元,BOPET 全行业产能逼近 700 万吨、BOPP 超过 450 万吨,锂电铝塑膜国产化率突破 60%,Amcor 与 Berry Global 完成合并重塑全球竞争格局。涵盖双星新材、永新股份、鼎胜新材、新纶新材等 11 家中国龙头逐家分析,以及全球 Amcor、Toray、Mondi 等巨头 FY2025 业绩,覆盖 BOPET 光学、BOPP 电容、食品级铝箔、锂电铝塑膜、单一材质可回收五大细分专题与 2030 年展望。
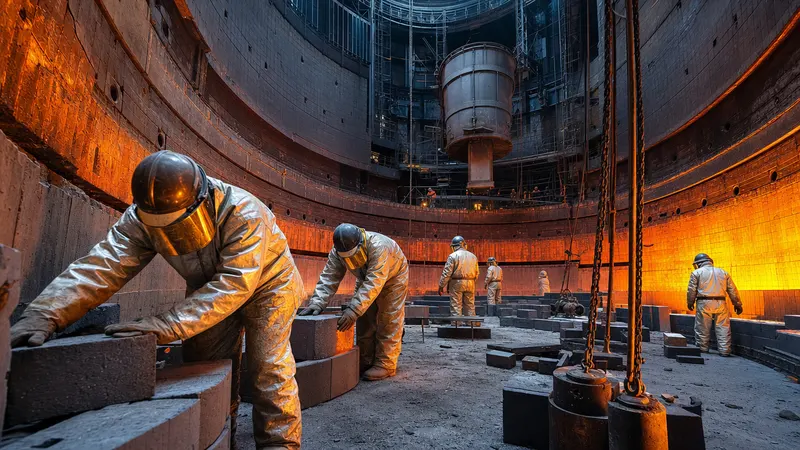
2026 中国耐火材料行业深度研究报告(FY2025–2026H1)
系统研判中国耐火材料行业的市场规模、竞争格局、产业链结构与全球态势:2025年产量2100–2200万吨,制品端收入约563亿元;行业核心逻辑从「卖产品」转向「卖能力」,ICM整体承包模式加速渗透,头部企业显著分化。
2026 中国超硬材料深度研究:人造金刚石、培育钻石、立方氮化硼与工业涂层的全景图谱
全面解析中国超硬材料产业:从工业金刚石、培育钻石的价格周期,到CVD金刚石散热基板与量子材料的崛起,涵盖市场规模、头部企业FY2024财务数据、产业链九环拆解与2026—2030年五大结构性判断。
中国工业胶粘剂产业 2026 — 从有机硅到锂电结构胶的细分国产替代
系统梳理2026年中国工业胶粘剂全产业链:七大化学体系、六大功能品类、国产替代进度矩阵,聚焦锂电导热胶、汽车白车身结构胶、OCA光学胶三大前沿赛道,涵盖回天新材、硅宝科技等头部企业财务与战略分析。
中国 PEEK 与高性能工程塑料 2026 — 从威格斯独大到三足分立的国产破壁
从ICI实验室1978年合成PEEK到2026年中国千吨级国产量产,本报告系统梳理PEEK、PI、PPS、LCP、PEI全谱系材料的全球竞争格局、产业链价值分布、主流玩家财务表现,及国产替代成色与趋势研判。
中国工业陶瓷 2026 — 从氧化铝氮化硅到半导体晶圆载具的高端突破
中国工业陶瓷(先进陶瓷/精细陶瓷)全景研究:从氧化铝、氮化硅、氮化铝、碳化硅到半导体晶圆载具、功率模块基板与5G滤波器的技术路线、产业格局与国产替代进程,附天下工厂数据库洞察。
中国高温合金与单晶涡轮叶片 2026 — 航空发动机国产化的最后一公里
从 DD6 到 DD9、从粉末冶金涡轮盘到热障涂层全链路,系统解析中国高温合金产业在 2026 年的国产化进展、核心技术缺口与未来五年结构性机遇。
中国氟化工产业 2026 — 制冷剂配额到顶与含氟新材料的全面突围
氟化工是连接萤石矿与新能源、半导体、氢能、家电的隐形产业骨架。2024年三代HFC制冷剂配额制启动后,R32单品价格四倍上行至11万元/吨,巨化、三美等头部利润短期翻倍;同期含氟聚合物(PTFE/PVDF/FKM)与含氟电子化学(六氟磷酸锂、电子级HF、PFSA膜)正在完成结构性国产突围。本报告系统梳理萤石资源、制冷剂代际、八大头部厂商、配额供需、含氟新材料、政策博弈与3-5年格局展望,基于真实工厂图谱与14章约5.5万字深度分析。
中国一体化压铸 2026:9000T 大压铸潮与新能源车身重构
二〇二五年中国一体化压铸结构件市场规模突破三百亿元、九千吨级以上超大型压铸机累计接近二十台、一万六千吨级在小鹏 P7+ 与广东鸿图广州工厂投入使用。本报告以14章拼出从免热合金、大型模具、超大型压铸机到下游 Tier1 与整车厂的完整产业图景,解析国产替代节点、经济性争议、保险与碰撞标准的多维变量,与未来五年的格局演化。
中国钛合金 2026 —— 航空航天高端材料的自主突围
海绵钛产能全球七成五、航空航天用钛占比从二零二零年的不到半成跃升到二零二五年的两成二、商飞 C919 单架钛用量约七吨。但 TC21、Ti60 等最高端牌号仍在工程化爬坡阶段,与 VSMPO 的工艺数据库差距仍是核心未竟之事。本报告从中游加工视角,拆解中国钛产业的产能格局、价格周期、工艺壁垒、下游图谱、国产替代、产业带与未来五年关键节点。
2026 中国磷化工行业(磷矿—黄磷—工业磷酸—磷酸铁—磷酸铁锂—草甘膦—磷复肥)深度研究报告
2026 年中国磷化工产业深度研究:覆盖磷矿、黄磷、工业磷酸、磷酸铁、磷酸铁锂正极材料、草甘膦、磷复肥等全产业链;深度解析云天化、兴发集团、湖北宜化、川发龙蟒、川恒股份等国内龙头与 OCP、Mosaic、Nutrien、PhosAgro、EuroChem 等国际巨头;研判 2026–2030 产业链一体化、磷矿权稀缺性、新能源新材料延伸、绿色低碳转型五大结构性演变趋势。
2026 中国钨钼合金深度研究:战略金属的硬质合金、光伏钨丝与高端装备版图
全面解析中国钨钼合金产业链——从江西湖南钨脉、河南陕西钼脉,到 APT/钨粉/碳化钨/钼粉/硬质合金中游,覆盖中钨高新/厦门钨业/洛阳钼业/金钼股份/章源钨业 2025 年报数据、Sandvik/Plansee/Kennametal 对标,APT 翻番至 78 万元/吨的价格周期、2025 年 2 月出口管制公告、光伏钨丝/AI 微钻/半导体钼靶四大新兴下游、国产替代瓶颈区与 2026-2030 五大结构性判断。
2026 年中国聚氨酯 MDI 产业研究报告:万华一体化与全球定价权
2026 年中国聚氨酯 MDI 行业深度报告。从 2025 年全球 MDI/TDI 寡头格局、万华化学一体化布局、上游苯胺与环氧丙烷产业链、下游硬泡软泡 CASE TPU 应用,到 2024-2026 价格周期、政策与监管、2026-2030 行业判断与风险。
中国钛白粉 2026 — 氯化法替代硫酸法与全球出口定价权
2026 年中国钛白粉产业深度研究报告:全球 940 万吨产能 vs 745 万吨需求;中国占全球产量 64%、出口 51%;CR5 58%、氯化法占比 31%;龙佰焦作 50 万吨级氯化法单线投产把成本压到 10800 元/吨;2025 出口 207 万吨、海外反倾销围剿;钛精矿非洲化加速;欧盟 PFAS + CBAM + 中国双控双碳;2026-2030 行业利润率从 20.1% 修复到 27%。
中国染料颜料 2026 — 分散/活性染料寡头与高端有机颜料突围
2026 年中国染料颜料行业深度研究报告:全球 175 万吨染料产量、中国 110 万吨占 60% 份额;浙江龙盛/闰土/吉华三家分散染料 CR3 60%+;闰土 H 酸自给率 80%、活性染料盐城 10 万吨达产;百合花/七彩/振华股份高端有机颜料(DPP红/喹吖啶酮/苯并咪唑酮)国产替代;Archroma+Huntsman+BASF+Sun Chemical 全球对标;还原物 2026Q1 涨价 300% 倒逼分散染料反弹;欧盟 PFAS+ZDHC+REACH+CBAM 合规重塑;印染助剂 280 亿赛道无PFAS替代窗口;2027-2030 行业整合与高端突破并存。
中国氯碱与 PVC 产业 2026 — 电石法、乙烯法之争与西部能源套利的产业地理重写
氯碱是中国最大的无机化工子产业之一,2025 年烧碱产能 5,200 万吨/年、PVC 产能 2,920 万吨/年,分别占全球 47% 与 40%。本报告系统梳理电解工艺、电石法与乙烯法之争、西部能源套利、12 家头部厂商(中泰化学/新疆天业/万华化学/Olin/Westlake/信越化学等)、烧碱与 PVC 下游图谱、价格周期、欧盟 CBAM 与全球反倾销博弈、3-5 年研究院判断。基于 14 章约 5.5 万字深度分析,工厂图谱为锚、工艺路径为主轴、政策周期为骨架。
中国特殊钢 2026 — 轴承钢与模具钢的高端进口替代窗口
2026 年中国特钢中游深度研究:八千四百万吨产量、纯净度迁移、大件锻造、3 至 5 年高端进口替代窗口;六家国内主流厂(中信特钢、抚顺特钢、宝武特冶、东北特钢、西宁特钢、大冶特钢)对标六家海外巨头(Tata Steel、Voestalpine、SeAH、Daido Steel、Sandvik、NSSMC);轴承钢 GCr15 与模具钢 H13/718H/SKD11/SKH-9 的下游配套;核电、燃机母合金、起落架、沉淀硬化不锈钢四档高端突围;江阴/大连/嘉兴产能扩张精算账本;窗口期内国产化率四档落地节奏。
中国铜冶炼 2026 — 海外铜矿争夺与阴极铜全球定价权
二〇二六年中国铜冶炼深度研究:阴极铜产量 1364 万吨创新高、占全球 47%;铜精矿对外依存度 78%、TC/RC 现货跌至历史首次负值 -8 美元/吨;LME 铜价站上 10000 美元/吨平台;江西铜业 215 万吨、铜陵 178 万吨、紫金海外矿权之王(卡莫阿 + 巨龙 + 塞尔维亚 + 巴基斯坦布局)、洛阳钼业刚果金 KFM + Tenke 钴产量全球第一、海亮股份铜管全球 18% 市占;十四章覆盖工艺、矿权、加工、电力 + 新能源车 + 家电三大下游、扩产地图、价格周期、双碳政策与 2030 年「八大主轴」研究院判断。
中国铝冶炼 2026:氧化铝产业链一体化与电解铝绿电革命
二〇二五年中国电解铝产量四千三百七十万吨,占全球百分之五十九点八;运行产能四千四百二十万吨,距四千五百万吨天花板余额不足两百万吨。在 CBAM 二〇二六年正式收费、几内亚铝土矿出口政策再度调整、新能源车电池铝箔需求超线性增长三重叠加之下,中国铝业、中国宏桥、云铝股份、神火股份、天山铝业、南山铝业、明泰铝业八大头部企业的产能继续向云南水电铝、四川光伏铝、内蒙古风光铝迁移。本报告以十四章拆解上游矿源、工艺壁垒、绿电置换、再生铝爆发、产能扩张、价格周期、政策五重奏与五大风险,并给出未来三至五年产业演化的方向判断。
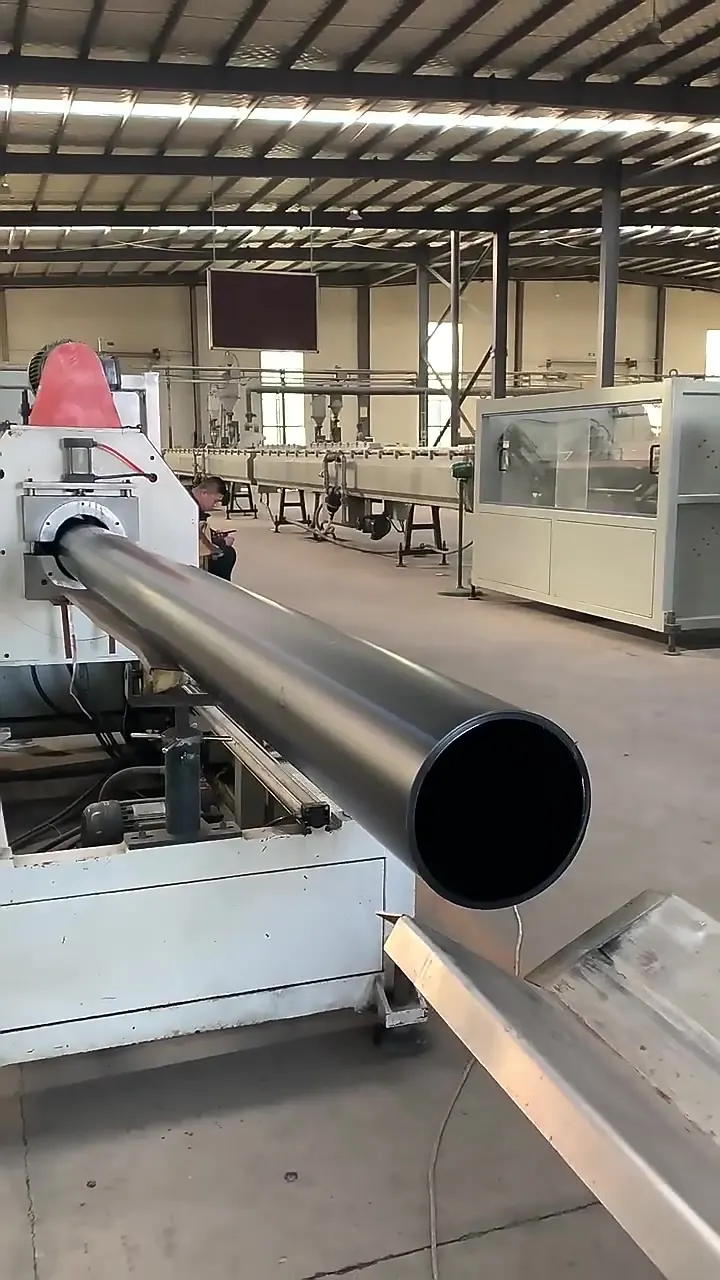
中国塑料管材 2026 — PPR、PVC、PE 三大寡头与海外渗透的产业版图重写
塑料管材是中国建筑、市政、农业、工业四大基础场景的共同骨架。2025 年中国塑料管材总产量约 1,650 万吨、占全球 41%,产值约 2,580 亿元。本报告系统覆盖 PPR/PVC-U/PE/PEX/PB 五大品类、挤出与双壁波纹与钢骨架增强等核心工艺、中国联塑/伟星新材/公元股份等中国龙头与 Aliaxis/Wavin/Pipelife/Orbia/Georg Fischer 五家海外巨头对标、家装与市政两大下游、出口扩张与海外建厂、价格周期与原料传导、海绵城市/老旧管网改造/燃气 PE 替代等政策、3-5 年研究院判断与风险,约 5.5 万字深度分析,工厂图谱为锚、工艺路径为主轴、政策周期为骨架。
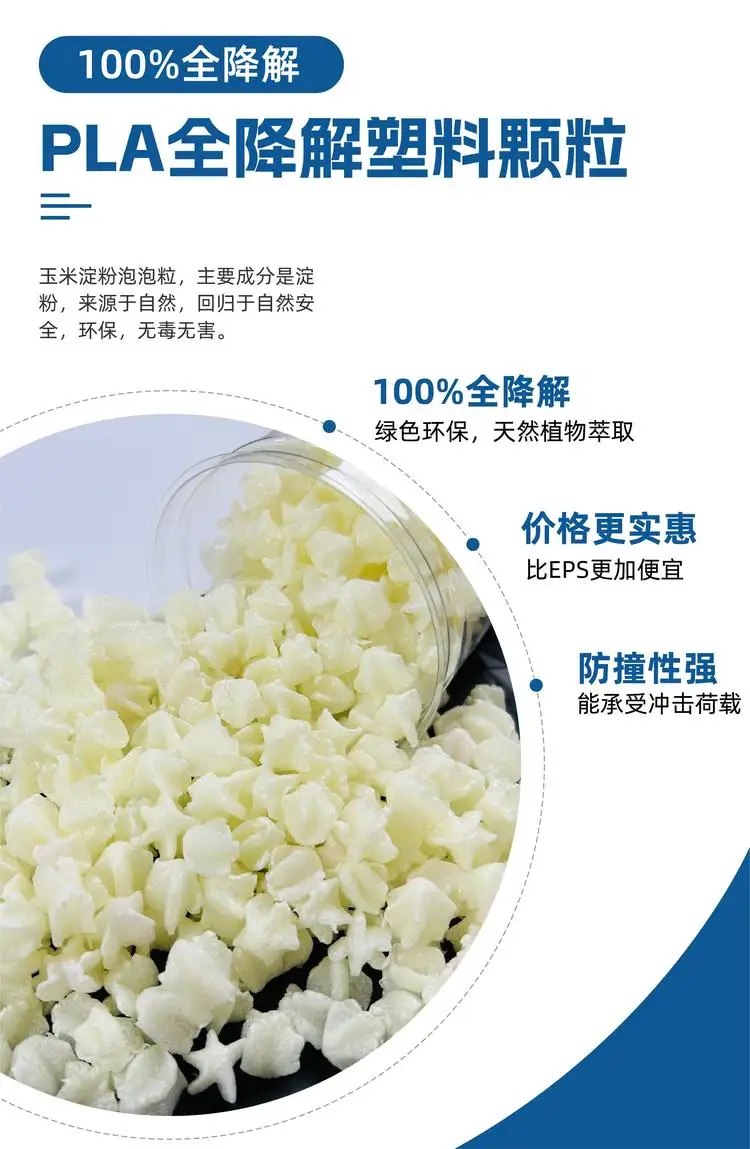
中国生物降解塑料 2026:PLA 与 PBAT 的限塑令拉动与产能博弈
2026 年中国生物降解塑料行业全景:PLA 与 PBAT 工艺路线、420 万吨产能与 36% 开工率的两难、金发-丰原-海正-NatureWorks-巴斯夫格局、限塑令拉动与产能博弈、欧盟 SUP 与 CBAM 出口端冲击。
中国特种纸 2026 — 装饰原纸、食品包装纸与高端品种的全球突围
二〇二六年中国特种纸深度研究:行业产量近五百万吨,前两家集中度近五成;仙鹤股份 2024 营收 102.7 亿、机制纸 121 万吨;五洲特纸 2025H1 营收 41.2 亿、产量 102 万吨;华旺装饰原纸全球突围;凯恩电容器纸全球双寡头;欧盟 PPWR 与 PFAS 2026 年 8 月生效;纸杯原纸 + 烘焙纸 + 离型纸 + 光伏背板新能源新增长;十四章解读 2026-2030 年中国特种纸全球化路径。
中国工业铝型材 2026:汽车轻量化与光伏边框双轮驱动下的产业格局重构
二〇二五年中国工业铝型材产量首次站上一千二百五十万吨平台,占铝型材总量的百分之五十四,完成了从建材主导到工业型材主导的结构反转。光伏边框三百九十五万吨、新能源车型材一百四十万吨、通用工业型材三百六十万吨、轨道车体型材四十八万吨构成新格局。在欧盟 CBAM 二〇二六年正式收费、欧盟反倾销终裁、出口退税取消、双碳推动绿电铝四重叠加之下,南山铝业、亚太科技、明泰铝业、和胜股份、广东兴发、闽发铝业等头部厂商加速向汽车结构件与光伏边框两大引擎切换。本报告以十四章拆解上游圆铸锭、工艺壁垒、主要厂商、五大下游、产能扩张、价格周期、政策环境与七类风险,并给出未来三至五年产业演化的判断。
中国钢结构与装配式建筑 2026 — 工业厂房、大型场馆与钢结构桥梁的总包重构
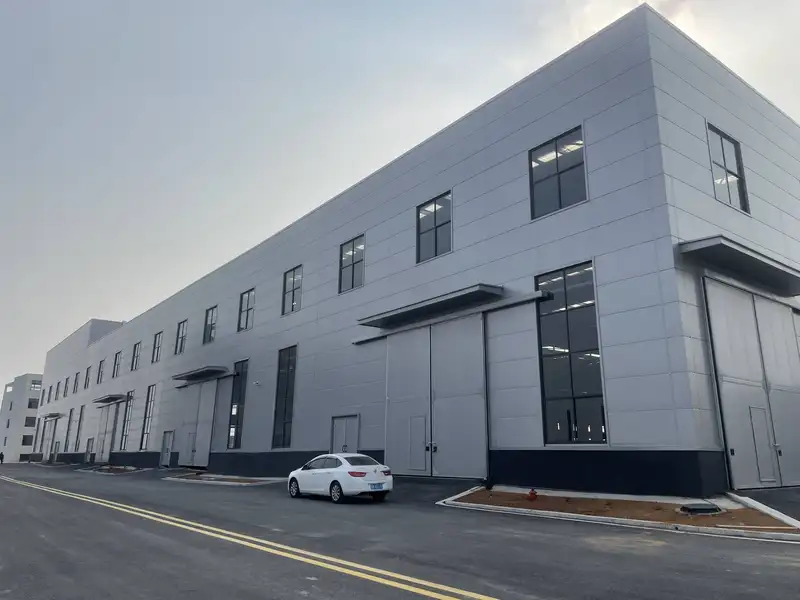
2026 年中国钢结构与装配式建筑中游深度研究:1.32 亿吨产量、35.6% 装配式渗透率、78.4% 工业建筑钢构占比、CR10 仅 9.4% 集中度待提升;六家国内主流厂(鸿路/精工/杭萧/东南网架/富煌/中铁工业桥梁板块)对标六家海外巨头(Nucor/Steel Dynamics/Tata Steel construction/SSAB/Cleveland-Cliffs/ArcelorMittal Europe construction);半导体洁净厂房、锂电池厂、数据中心机房、新能源汽车整车厂、跨海桥梁、装配式钢结构住宅、漂浮式风电基础六大下游细分;BIM 智能化预制 + 焊接 + 涂装 + H 型钢四层工艺壁垒;鸿路无锡/安徽/重庆/昆明产能扩张精算账本;CBAM + 装配式国家规划 + 东数西算 + 一带一路四重利好;5 至 10 年钢构总包格局重构窗口期。
中国工业润滑油 2026:长城昆仑寡头与龙蟠出海
中国 2025 年润滑油消费量约 770 万吨,长城润滑油(中石化)与昆仑润滑(中石油)合计市占率约 38%,构成本土双雄。但在基础油 III 类与添加剂复合包两个上游环节,路博润、英菲诺姆、雪佛龙奥伦耐、雅富顿四大家族仍合计占 91% 以上市占。本报告系统拆解全球与中国润滑油 2025 年市场结构、上游 API 基础油 I–V 类与添加剂复合包格局、精炼与调和工艺、长城/昆仑/龙蟠/统一/康普顿等头部厂商以及对标 ExxonMobil/Shell/BP Castrol/TotalEnergies/Chevron 的最新动作、工业油液压齿轮切削四大品类、汽车机油+新能源车冷却液、本平台对下游识别能力的延伸、龙蟠科技收购 Lubricos 出海欧洲东南亚、产能扩张、价格周期、政策与风险。
2026年中国表面处理行业市场规模及竞争格局分析报告
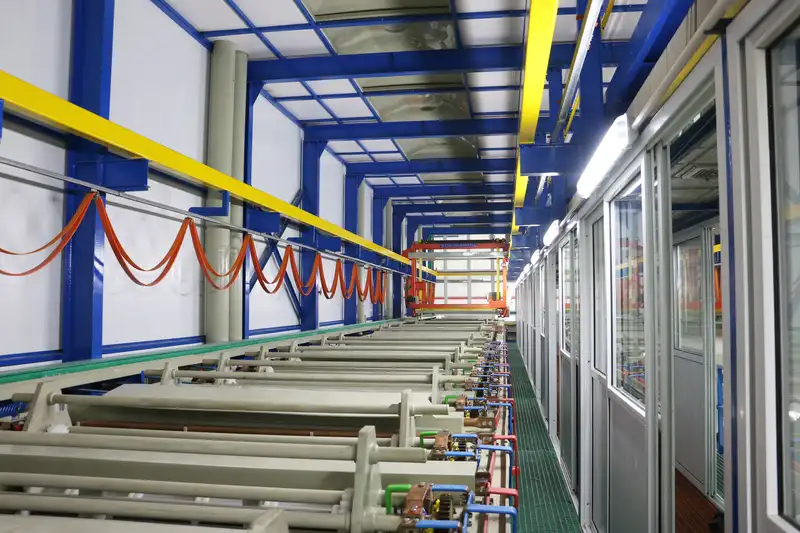
你手边任何一件工业品出厂前的最后一站,几乎都是电镀槽、氧化线或喷涂房——表面处理从不出现在铭牌上,却决定了工业品的寿命与身价。本报告近六万字拆解这个「看不见的行业」:约1800亿元量级的电镀加工市场、4万家以上企业与约160个集控园区、二十年环保高压完成的供给侧重塑、外资握配方与国产25%起步的替代战、复合铜箔与光伏电镀铜的预测证伪、半导体电镀的真实放量,以及欧盟法规日历下的2026–2030推演。
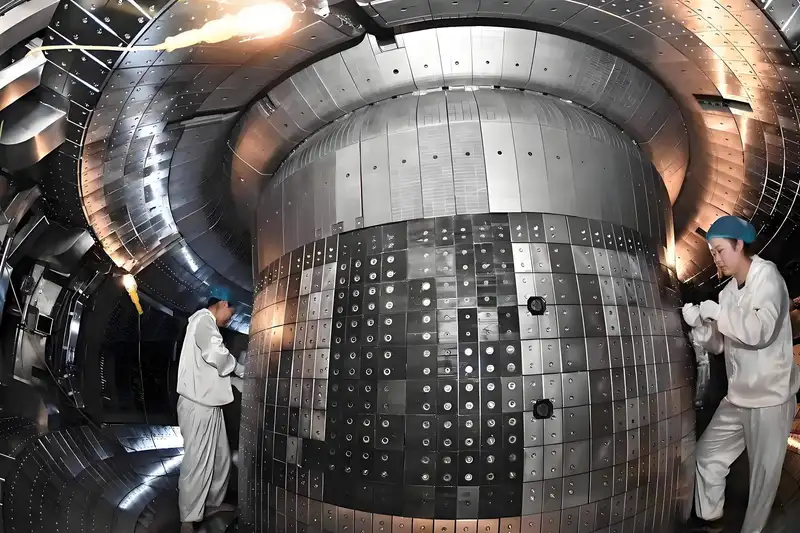
2026年中国高温超导行业市场规模及竞争格局分析报告
「零电阻」被发现一百一十多年,高温超导全国一年带材销售只有个位数亿元——但可控核聚变的采购单来了:一台紧凑型聚变装置要吃掉约一万公里带材,全球聚变私营公司累计融资142.4亿美元。本报告六万字拆解这门「卖确定性给梦想」的生意:赛迪口径7.9亿元到2030年105亿元的增长曲线、全球唯二千公里级带材厂之一在上海、基带/靶材/设备三大卡脖子2025年前后逐一国产化、西部超导15.99亿超导收入全是低温超导的口径陷阱、概念股澄清潮与实销的温差、原子能法施行与BEST/HL-4工程日历驱动的2026–2030推演。