中国重型燃气轮机产业 2026:AI 电力饥渴与二十五年自主长跑的交汇
AI 数据中心把全球燃气轮机订单推到 2030 年以后,三巨头产能售罄、价格三年涨约三倍;而中国自主重型燃机恰在此时完成从 G50 商运、300 兆瓦点火到出口北美的关键三步。本报告以五万字篇幅,从热端技术、打捆招标、两机专项讲到热端产业链、容量电价与全球短缺,完整拆解中美两条曲线在 2026 年的历史性交汇,以及未来五到八年机会窗口里中国燃机的三条出海通道与八大风险。
接住自己:朱雀三号与中国民营可复用火箭产业链深度报告
2025年底朱雀三号遥一入轨成功、一子级垂直回收失败;完成静态点火的遥二正冲刺中国民营首次入轨级一子级回收。本报告以朱雀三号为主线,从液氧甲烷天鹊发动机、不锈钢箭体、垂直着陆控制、复用经济学,到星座组网的运力缺口、两条中国回收路线对照、民营梯队进度、国际竞赛坐标,再到一条正向中国工厂敞开的供应链,论证一个判断:可复用表面是航天命题,骨子里是制造业命题。全文约三万字,数据经多源核实,口径截至2026年7月。
接住火箭的中国制造:长征十号乙海上网系回收与可回收火箭产业链深度报告
全球首次海上网系回收成功之后,五万四千字拆解中国可回收火箭的技术机制、全球路线谱系、复用经济学账本与「纤维—网—船」供应链全景,如实辨析一场供应商归属的市场炒作,并给出三个可检验的前瞻判断。
中国绿氢与电解槽装备产业观察(2026):3GW 招标、58GW 产能与上游订单地图
2025 年国内电解槽招标量 3.02GW、名义产能约 58GW,碱性电解槽极端报价已到约 375 元/kW——本文把绿氢基地投产潮翻译成隔膜、电极、整流电源等上游供应商的订单地图。
中国注塑机产业2026:内冷外热格局下的全电动、大型化与出海放量
海天国际2025年营收177.33亿元、海外收入大增26.4%,全行业前十个月出口139亿元——注塑机的增量订单正从国内转向东南亚与墨西哥,并沿着伺服、螺杆、液压件向上游传导。
中国固态电池产业链(2026):材料与装备两条主线上的订单机会
2024年全球固态电池出货5.3GWh且全部为半固态,2026年半固态装车放量、头部电池厂全固态中试线密集落地,硫化锂价格仍超300万元/吨,全固态单GWh设备投资达液态产线的2—3倍——材料与装备两端的采购窗口正在同时打开。
中国eVTOL与低空经济供应链观察(2026):整机拿证之后,订单正在流向哪些上游工厂
新修订民用航空法2026年7月1日施行、亿航2025年交付221架、峰飞拿下全球首张eVTOL境外适航认可——整机放量前夜,电机电控、航空碳纤维、高倍率电池与起降场设备四条上游赛道的订单机会正在打开。
中国激光加工设备与激光器产业观察(2026):国产化定局之后,订单流向了哪里
2025年中国激光设备市场回到958亿元、锐科万瓦级激光器销量再增26%、IPG中国区收入占比跌到28%左右——价格战打完,这条产业链的采购热点正在重新洗牌。
人形机器人量产前夜:被订单重新点亮的中国零部件产业链
2025 年全球人形机器人出货约 1.8 万台、同比增长逾五倍,中国厂商拿下前两名;TrendForce 预计 2026 年出货再增七倍。整机的聚光灯之外,丝杠、减速器、电机、灵巧手的产能竞赛正在中国的零部件产业带里展开。
中国工业润滑油 2026:长城昆仑寡头与龙蟠出海
中国 2025 年润滑油消费量约 770 万吨,长城润滑油(中石化)与昆仑润滑(中石油)合计市占率约 38%,构成本土双雄。但在基础油 III 类与添加剂复合包两个上游环节,路博润、英菲诺姆、雪佛龙奥伦耐、雅富顿四大家族仍合计占 91% 以上市占。本报告系统拆解全球与中国润滑油 2025 年市场结构、上游 API 基础油 I–V 类与添加剂复合包格局、精炼与调和工艺、长城/昆仑/龙蟠/统一/康普顿等头部厂商以及对标 ExxonMobil/Shell/BP Castrol/TotalEnergies/Chevron 的最新动作、工业油液压齿轮切削四大品类、汽车机油+新能源车冷却液、本平台对下游识别能力的延伸、龙蟠科技收购 Lubricos 出海欧洲东南亚、产能扩张、价格周期、政策与风险。
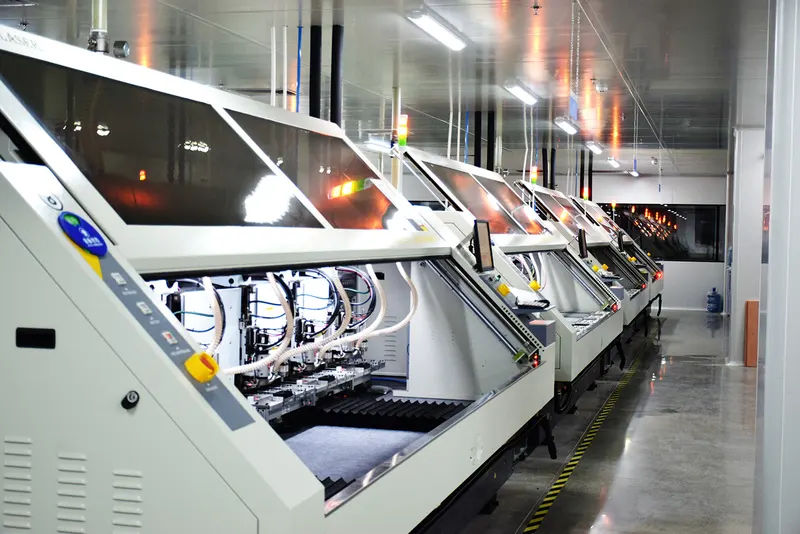
2026 年中国 PCB 设备行业市场规模与国产替代分析报告
聚焦中国 PCB 专用设备 2026 年的市场格局与国产替代。覆盖机械与激光钻孔机、LDI 直接成像曝光机、湿制程线、AOI 检测等 PCB 专用设备的中国与全球格局,剖析大族数控、鼎泰高科、东威科技、苏州天准等本土龙头与 Schmoll Maschinen、Hitachi ViaMechanics、Mitsubishi、Posalux、Orbotech 等海外巨头的竞争格局,给出 2026 至 2030 年的预测与判断。
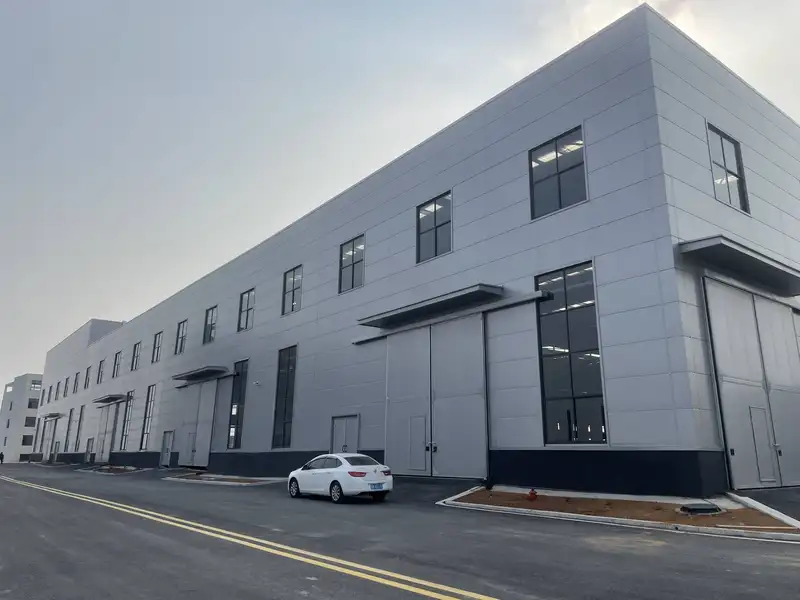
中国钢结构与装配式建筑 2026 — 工业厂房、大型场馆与钢结构桥梁的总包重构
2026 年中国钢结构与装配式建筑中游深度研究:1.32 亿吨产量、35.6% 装配式渗透率、78.4% 工业建筑钢构占比、CR10 仅 9.4% 集中度待提升;六家国内主流厂(鸿路/精工/杭萧/东南网架/富煌/中铁工业桥梁板块)对标六家海外巨头(Nucor/Steel Dynamics/Tata Steel construction/SSAB/Cleveland-Cliffs/ArcelorMittal Europe construction);半导体洁净厂房、锂电池厂、数据中心机房、新能源汽车整车厂、跨海桥梁、装配式钢结构住宅、漂浮式风电基础六大下游细分;BIM 智能化预制 + 焊接 + 涂装 + H 型钢四层工艺壁垒;鸿路无锡/安徽/重庆/昆明产能扩张精算账本;CBAM + 装配式国家规划 + 东数西算 + 一带一路四重利好;5 至 10 年钢构总包格局重构窗口期。