


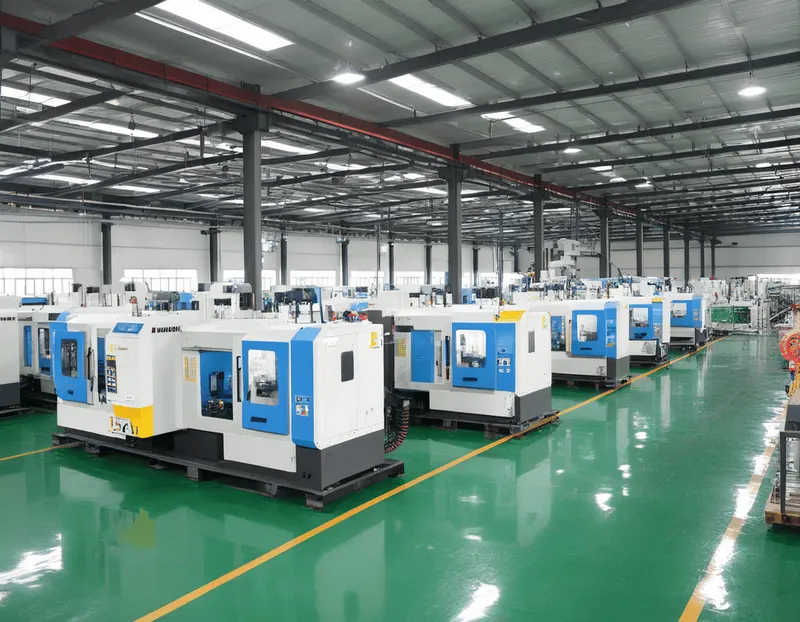
2026年中国注塑行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国注塑行业的市场规模、产业链结构与竞争格局。设备端高度集中——海天国际国内市占率逾三成、全球出货量第一;中游注塑加工却由约500万家相关主体构成极度分散的长尾。国产注塑机已从进口替代走到出口主导,进出口均价差三年内大幅收窄,但全电动、精密、大型高端仍被日德守住。报告覆盖全球格局、PEST环境、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
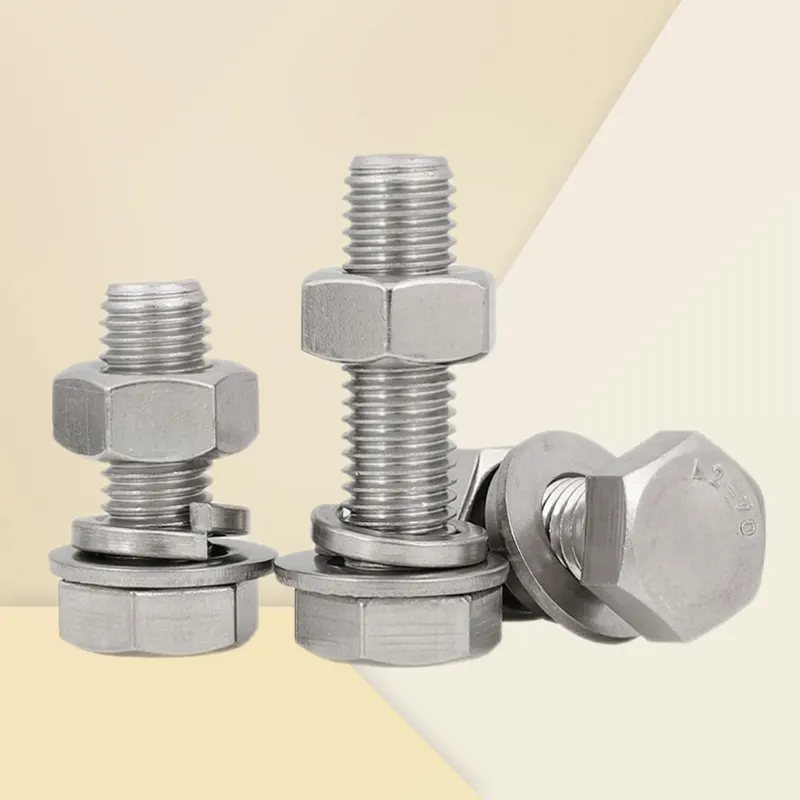
2026年中国紧固件行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国紧固件行业的市场规模、产业链结构与竞争格局。中国紧固件产量近千万吨、稳居世界第一,但行业呈金字塔式高度分散格局,低端过剩、高端进口——进口高端紧固件均价是出口标准件的8到9倍。下游高度集中于汽车(约58%),风电、高铁、航空航天是高价值增量赛道;高铁扣件与风电紧固件已基本国产化,航空航天用钛合金紧固件仍是终极卡脖子点。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
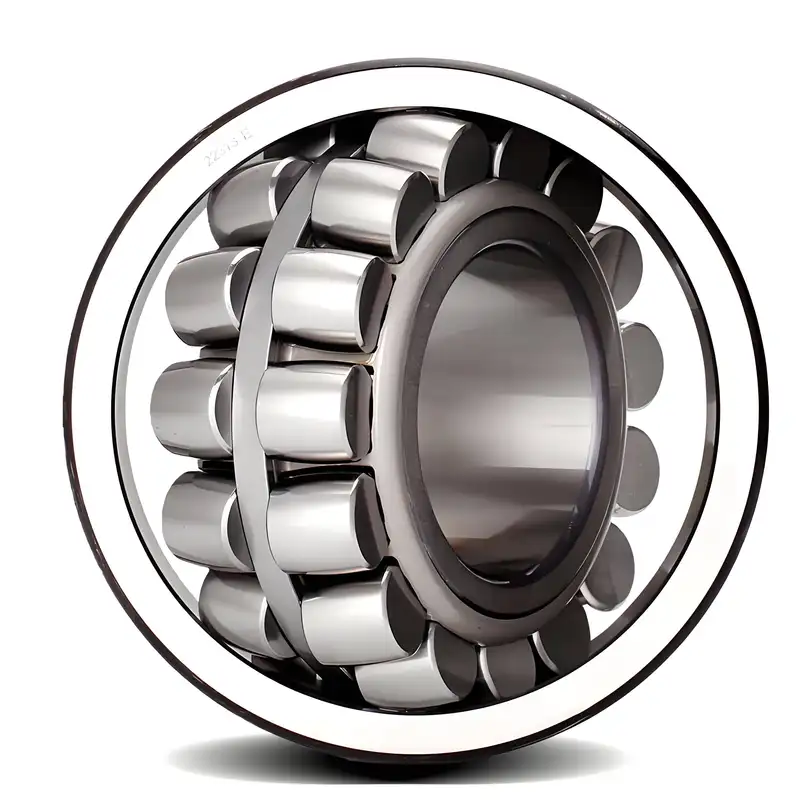
2026年中国轴承行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国轴承行业的市场规模、产业链结构与竞争格局。轴承被称作「工业的关节」,中国年产近300亿套、连续多年全球第一,2024年主营收入约2315亿元,却是典型的「大行业、小公司」——CR10仅约28%,高端产品仅占约5%、进口依赖约70%。进出口均价差约74%,折射规模与精度的鸿沟。卡脖子根在高端轴承钢、精密磨床与工艺;风电大型化、机器人、新能源车电驱是三大结构性增量。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
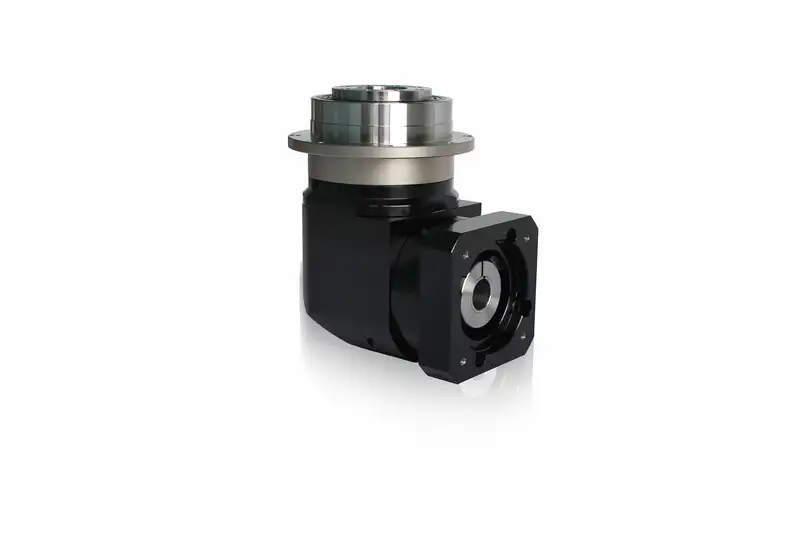
2026 中国减速器行业市场规模及竞争格局深度研究报告
减速器是制造业的关节。本报告以 2026 年为坐标,系统研究中国减速器行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:行业一体两面——通用减速机小而散、国产化率超九成;精密减速器才是价值高地与替代主战场,国产 RV 减速器市占率已升至约 60.8%、谐波超 80%,但寿命与一致性仍待补课,真正的卡脖子在特种齿轮钢、柔性轴承与高端磨齿装备等上游环节。人形机器人是最大弹性,也是最大不确定。
2026 中国激光器行业市场规模及竞争格局深度研究报告
激光器是工业的光剪刀。本报告以 2026 年为坐标,系统研究中国激光器行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:中国是全球最大激光设备消费国和工业激光器生产国,光纤激光中低功率国产化已超 99%,锐科激光以约 27% 中国市占超越 IPG;但高功率泵浦芯片、超快激光、ASML EUV 光刻 CO2 光源等价值高地仍由 IPG、Trumpf、Coherent 把持。万瓦/十万瓦冲到山顶,超快/UV 还在山腰;AI 算力下的光通信激光是最确定的新引擎。
2026 中国工业母机/数控机床行业市场规模及竞争格局深度研究报告
机床是工业母机——制造机器的机器,一个国家所有工厂的精度上限。本报告以 2026 年为坐标,系统研究中国机床行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:中国机床产值与消费双第一(2024 约占全球 32%/33%),但高档五轴联动国产化率才约 25%、高档数控系统国产化率仅约 6%;价值高地长期被德日攥住。通用技术集团接手十八罗汉残部,海天与创世纪做到中端全球第一,但顶级五轴+高档数控仍是国产攻坚最难的两道关。
2026 中国工程机械行业市场规模及竞争格局深度研究报告
出海与电动化是两大主线:国内房地产下行靠海外市场撑住规模,挖掘机内外销量首次各半;电动挖掘机 2024 年仅 86 台,但装载机渗透已破 10%,窗口正在打开;液压件国产化(恒立液压为旗帜)、智能化与数字化是变革的底层支撑力量。
2026 中国工业机器人本体行业市场规模及竞争格局深度研究报告
2024 年中国新增工业机器人装机 29.5 万台,占全球 54%,国产份额首次突破 57%;四大家族以精密减速器与控制器壁垒守住高端阵地,埃斯顿、汇川技术以国产三大件协同突破推动份额快速增长;人形机器人是 2026–2030 年最大弹性变量,也是最大不确定性;本报告系统梳理产业链结构、竞争格局、细分市场与未来五年走势。
2026 中国服务机器人(家用扫地 + 商用配送 + 仓储物流)行业市场规模及竞争格局深度研究报告
2025年中国服务机器人市场规模约2000亿元,占全球40%以上。石头科技营收186.95亿元、极智嘉港股IPO市值213亿港元、iRobot破产被深圳代工厂接管——本报告深度解析中国服务机器人在家用清洁、商用配送、仓储AGV/AMR三条赛道的市场规模、竞争格局、产业链与2030年预测。
2026 中国人形机器人行业市场规模及竞争格局深度研究报告
2026 量产元年全景:中国出货量占全球 84.7%,宇树科技全球市占率 32.4%,具身大模型 GR00T/Helix/GO-1 驱动智能跃升,谐波减速器国产化加速——系统梳理全球格局、产业链拆解、重点企业与 2026–2030 市场预测。
收获机里的国运:中国农业机械的崛起与未来(2025—2030)
二〇二五年,中国农业机械出口额上半年即达三百五十亿元,同比增长三十七个百分点;农用无人机累计保有量突破五十万架,中国制造的收割机在东南亚的稻田里作业,东方红拖拉机的订单延伸到了非洲的黑土地。这是一份关于中国农机的完整拼图:四千五百亿级的市场、四条主线的叙事、全球竞争格局的重构。
2026 中国增材制造与 3D 打印行业市场规模及竞争格局深度研究报告
系统梳理 2025 年全球增材制造 300 亿美元市场与中国 500 亿元规模,深度解析铂力特、华曙高科等头部企业财务数据,覆盖航空航天、医疗、汽车等核心应用,并给出 2026-2030 年 24% CAGR 增速预测与投资风险矩阵。
2026 中国真空泵与压缩机行业深度研究报告
全面解析工业真空泵、半导体干泵、制冷压缩机、螺杆/离心/涡旋压缩机格局:市场规模117亿、国产化进程、制冷剂转型与2026–2030战略展望。
中国精密轴承与滚珠丝杠 2026 — 机床/机器人/EV 三电的精度命脉
深度解析中国精密轴承与滚珠丝杠产业全貌:涵盖轴承钢上游、精密磨削工艺、国产替代三级分类、主要企业盘点(洛轴/新强联/南工等)、六大下游战场(机床/机器人/风电/高铁/EV/半导体),以及行星滚柱丝杠在人形机器人量产浪潮中的战略地位,配合天下工厂480万家在产工厂数据库的供应链真实图景。
中国工业阀门 2026 — 从核电球阀到 LNG 低温阀的高端突围
中国工业阀门 2026 行业研究:在批量化核电建设、LNG 快速扩张、氢能起势与半导体产能增长的驱动下,国内工业阀门产业正加速从中低端通用件向核级球阀、LNG 低温阀、加氢阀与半导体特种阀的高端品类升级。报告覆盖工业阀门定义、品类分布、上游材料、铸造与机加工艺壁垒、主要厂商对标 Emerson Fisher / Velan / KSB / Cameron,产能扩张、价格周期、政策驱动与 3-5 年格局判断。
中国工业泵 2026 — 从化工流程泵到核电主泵的全谱国产化
工业泵是制造业中用量最大、门类最全的流体机械。本报告覆盖离心泵、磁力泵、屏蔽泵、核电主泵、渣浆泵、计量泵六大核心品类,系统梳理 2026 年中国工业泵行业的全球格局、技术壁垒、产业链结构、国产替代进展及未来趋势,为投资者、采购决策者与产业研究者提供全景参考。
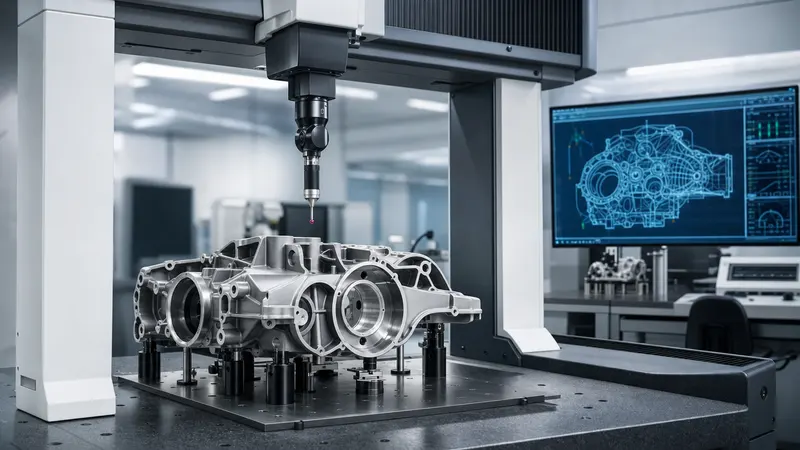
中国工业测量仪器 2026 — 三坐标 CMM 到激光跟踪仪的国产破壁
从三坐标 CMM、结构光扫描到激光跟踪仪与工业 CT,全面梳理中国工业测量仪器产业格局、国产替代四层分级、核心玩家与 2026—2030 战略研判。
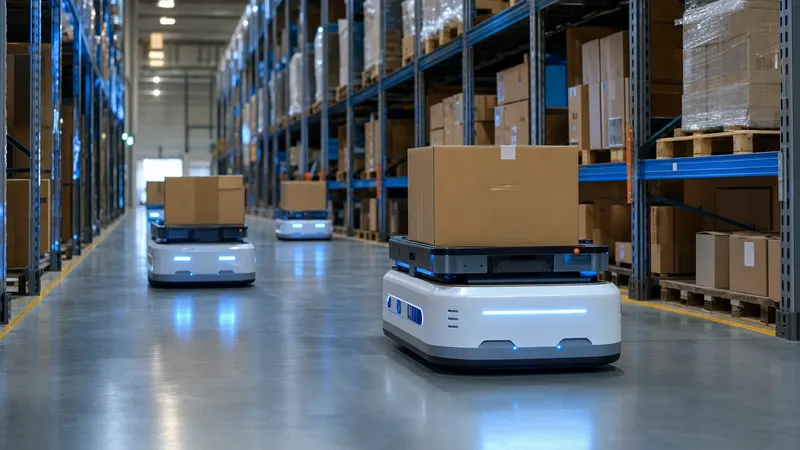
中国移动机器人 AGV/AMR 2026 — 仓储物流到柔性产线的「车」式协作
2024年中国AGV/AMR市场规模达196.65亿元、产量15.83万台,覆盖电商仓储、新能源汽车、锂电池、3C电子等核心场景。本报告系统梳理AGV与AMR的技术分野、主要玩家竞争格局、核心技术趋势与典型行业应用,并对出口竞争力、产业链价值分布、全生命周期ROI核算进行量化分析,是制造业自动化决策者的一线参考。
中国协作机器人 2026 — 从节卡越疆到 ABB Yumi 的人机共线新工业秩序
2026年中国协作机器人产业深度研究报告。从节卡越疆到ABB Yumi,覆盖市场格局、核心技术、产业链、应用场景、主流玩家、国产替代、投融资与趋势判断,基于480万家工厂平台数据洞察。
中国 CNC 数控系统 2026 — 工业母机大脑的国产替代攻坚
深度解析 2026 年中国 CNC 数控系统市场格局:技术分层、主流玩家、国产替代进度、AI 赋能趋势与产业链分析,覆盖 14 大核心议题。
中国工业焊接 2026 — 国产逆变焊机崛起与高端焊材进口替代
2026年中国工业焊接产业深度研究报告。
2026 中国食品包装机械深度研究:高速无菌灌装与 PET 全线国产替代
系统梳理 2025–2026 年中国食品包装机械市场规模、PET 吹瓶与无菌灌装核心工艺、达意隆与新美星等本土龙头业绩,深度对标克朗斯(Krones)、利乐(Tetra Pak)、西得乐(Sidel)等国际巨头,全面解读 PET 全线国产替代节点与饮料厂、食品厂下游 capex 节奏。
中国高压气瓶 2026 — 70MPa IV型瓶储氢与LNG移动罐箱双线放量
二〇二五年中国高压气瓶市场规模一千二百四十亿元,储氢瓶+液化天然气罐箱+工业气瓶三块并行:35MPa三型瓶近百分百国产化、70MPa四型瓶刚跨国标认证、液化天然气重卡渗透率快速上升、工业气瓶提供稳健现金流。本报告以14章拼出从碳纤维到瓶口阀的完整产业图谱,解析国产替代下半场与未来五年的格局演化。
中国数控刀具 2026:硬质合金可转位刀片的高端国产替代
全球数控刀具市场 460 亿美元,中国 540 亿元。从株洲钻石、欧科亿、华锐精密到沃尔德、恒锋工具,国产可转位刀片国产化率已破 70%。3 到 5 年是从中低端到中高端的关键窗口期。
中国工业液压 2026 — 从挖机油缸到高压柱塞泵的高端国产替代
中国海工装备 2026:海上风电安装船与深水钻井平台的高端突围
全球海工装备市场 2025 年约 750 至 880 亿美元,中国船厂承接 312 亿美元占 41.2% 居首。海上风电安装船 WTIV 一票难求、深水钻井船与 FPSO 订单回升,中船海工、海油工程、振华、招商、中集来福士、外高桥造船六家分工协同。DP3 系统、深海耐压、ROV 工作级三个关键卡脖子子系统的国产化进度决定 3 到 5 年高端突围窗口的最终走向。
中国机械密封件 2026 — 隐形冠军中密控股与高端国产替代
中国机械密封件 2026 年深度研报:聚焦中密控股等本土龙头与 John Crane、EagleBurgmann、Flowserve、AESSEAL 等海外巨头的格局演化,拆解干气密封、核主泵密封、燃机密封三大高端突围战场。
中国粉末冶金 2026:MIM 金属注射成型与高端软磁粉芯的双轨突围
粉末冶金被外行长期低估,但中国 2025 年规模已近 480 亿元、年化 12%。压制烧结结构件、MIM、金属软磁粉芯、3D 打印金属粉四条子赛道增速差异极大。本文摊开主要厂商(东睦/铂科/悦安/屹通/钢研/有研)+ 海外巨头(GKN/Höganäs/Sumitomo/Proterial)+ 折叠屏/EV OBC/AI 服务器/商飞四条下游驱动 + 3-5 年判断与风险。
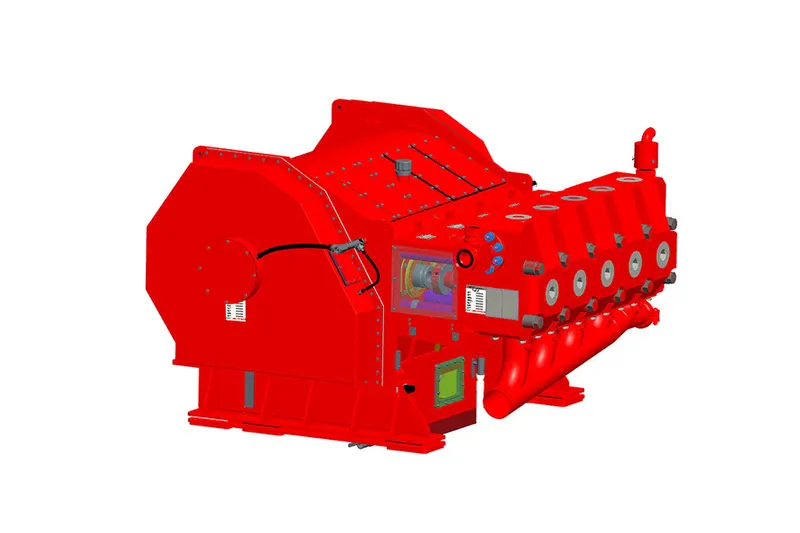
中国石油钻采装备 2026 — 页岩气压裂泵与海外钻机出口的双轮驱动
中国石油钻采装备 2026 行业研究:覆盖陆上钻机、压裂泵、固井修井、井下工具产业链,主要厂商杰瑞、宝石机械、中曼石油对标 Halliburton / Schlumberger / Baker Hughes / NOV,电驱压裂浪潮、海外中东中亚出口、价格周期与 3-5 年格局判断。
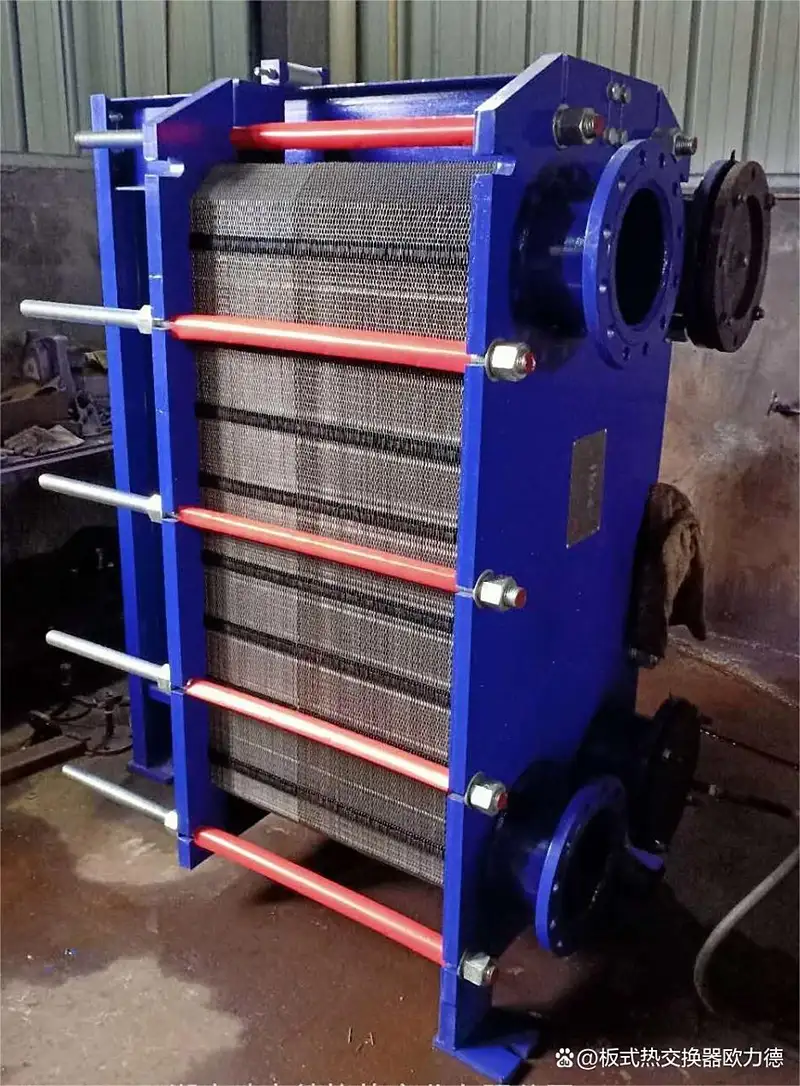
中国工业换热器 2026:板式、管壳、微通道的高端国产替代与海外渗透
中国工业换热器 2026 深度研究:拆解板式、管壳、微通道、板翅、空冷五大族群的工艺壁垒与本土替代节点;梳理 Alfa Laval、Kelvion、SWEP、Tranter、Danfoss 等海外四巨头与远大、双良、四方、宏盛、银轮等本土头部厂家的错位卡位;覆盖石化、暖通、数据中心液冷、新能源车热管理、储能、热泵、氢能等核心下游。
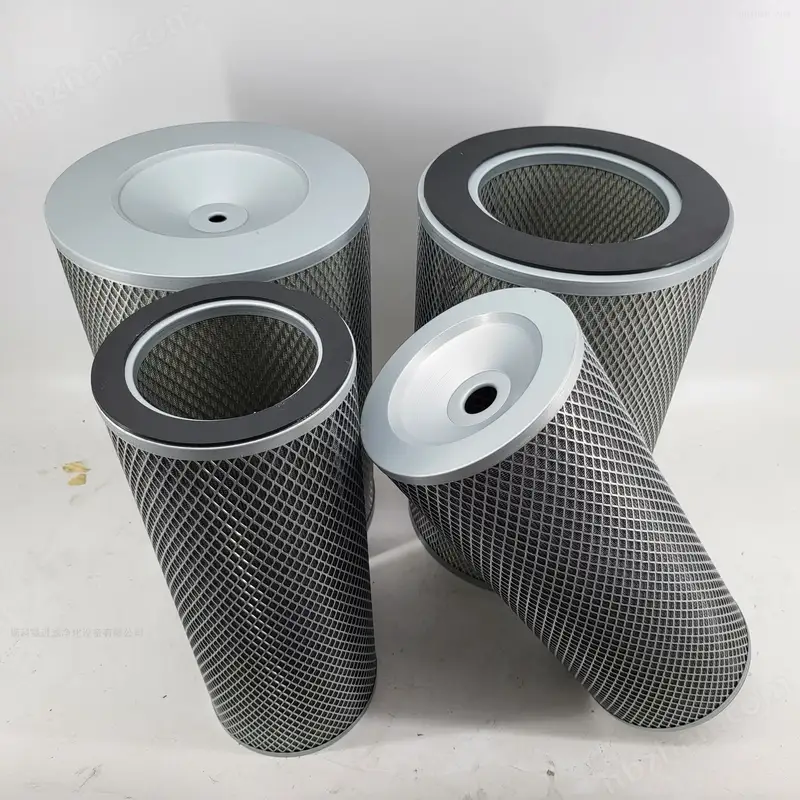
中国工业过滤器2026:液压油滤、空气滤、水滤的高端国产替代正在改写一张长期被海外巨头占据的清单
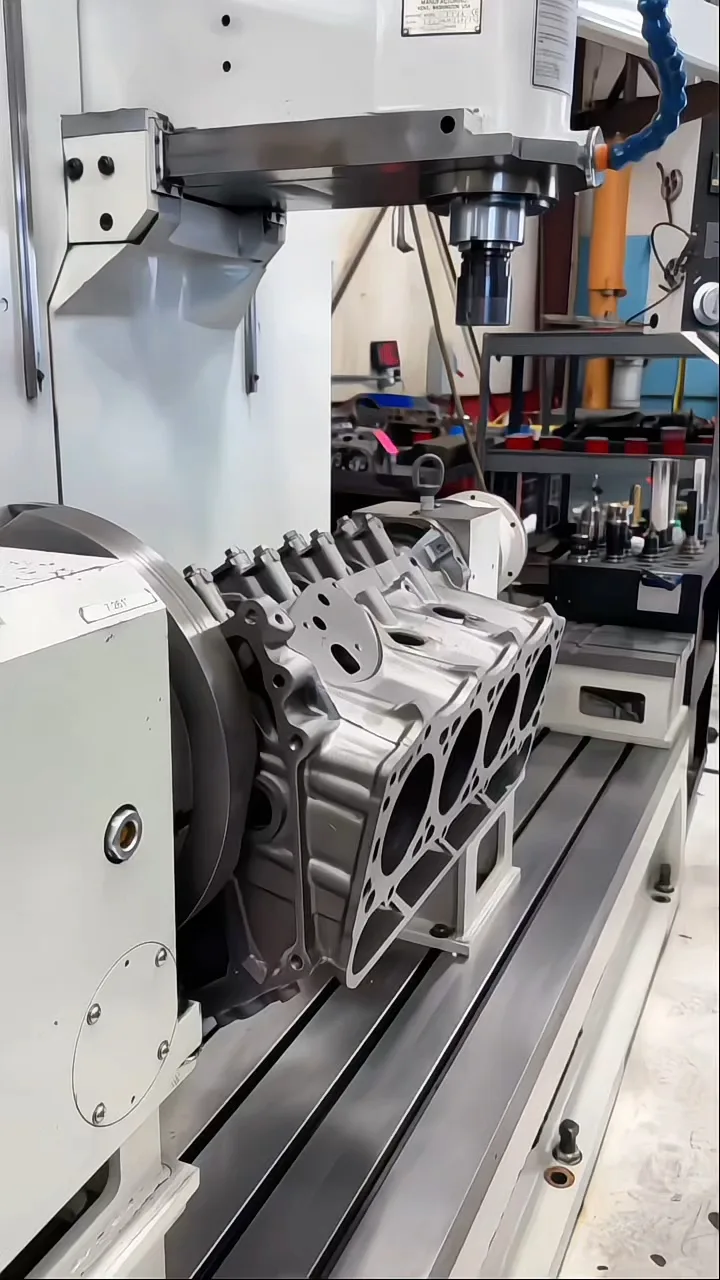
中国工业气动元件 2026 — 气缸、电磁阀与真空设备的国产替代
中国工业窑炉装备 2026:水泥、玻璃、陶瓷、冶金的产线总包与海外扩张
本报告以 FY2025 与 2026 H1 数据为基线,系统梳理中国工业窑炉与配套总包产业的市场规模、竞争格局、海外扩张与政策环境。重点覆盖水泥回转窑、浮法玻璃熔窑、陶瓷辊道窑、冶金电弧炉与转炉、半导体真空炉、锂电高温炉等多个细分;对标 FLSmidth、KHD Humboldt Wedag、Maerz Ofenbau、Vesuvius 等海外巨头;剖析中材国际、凯盛科技集团、唐山贺祥、北方重工、北京利尔、北方华创等中国头部企业的崛起;研判海外 EPC 与新能源装备的结构性增长机会。
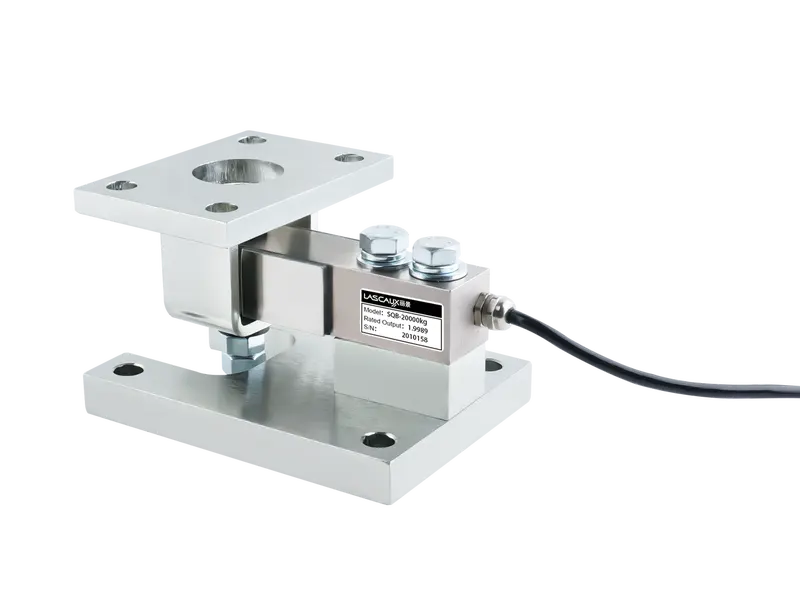
中国工业力学传感器 2026:称重、扭矩、压力背后的隐形冠军
中国工业力学传感器 2026 全景研究:称重(柯力/中航/上海耀华)、扭矩、压力、六维力、动态压电力、精密微克级称重八大品类全谱;14 章覆盖 220 亿元中国市场、105 亿美元全球市场、6500 万只称重传感器年需求、人形机器人六维力百万颗级新增量、商飞 C919/C929+CJ-1000A 航空高端突围、宁波/西安/苏州/襄阳/北京产能扩张、OIML 国际认可、价格周期、政策红利、并购洗牌六大风险。
人形机器人量产前夜:被订单重新点亮的中国零部件产业链
2025 年全球人形机器人出货约 1.8 万台、同比增长逾五倍,中国厂商拿下前两名;TrendForce 预计 2026 年出货再增七倍。整机的聚光灯之外,丝杠、减速器、电机、灵巧手的产能竞赛正在中国的零部件产业带里展开。
中国激光加工设备与激光器产业观察(2026):国产化定局之后,订单流向了哪里
2025年中国激光设备市场回到958亿元、锐科万瓦级激光器销量再增26%、IPG中国区收入占比跌到28%左右——价格战打完,这条产业链的采购热点正在重新洗牌。
中国注塑机产业2026:内冷外热格局下的全电动、大型化与出海放量
海天国际2025年营收177.33亿元、海外收入大增26.4%,全行业前十个月出口139亿元——注塑机的增量订单正从国内转向东南亚与墨西哥,并沿着伺服、螺杆、液压件向上游传导。
中国重型燃气轮机产业 2026:AI 电力饥渴与二十五年自主长跑的交汇
AI 数据中心把全球燃气轮机订单推到 2030 年以后,三巨头产能售罄、价格三年涨约三倍;而中国自主重型燃机恰在此时完成从 G50 商运、300 兆瓦点火到出口北美的关键三步。本报告以五万字篇幅,从热端技术、打捆招标、两机专项讲到热端产业链、容量电价与全球短缺,完整拆解中美两条曲线在 2026 年的历史性交汇,以及未来五到八年机会窗口里中国燃机的三条出海通道与八大风险。
中国盾构机与隧道掘进装备产业 2026:从秦岭封锁线到全球七成份额,登顶之后往哪走
从 1997 年秦岭花 3.5 亿一台买德国机器、连维修都被拉封锁线,到 2026 年占全球约七成产能、平均每月下线一台世界之最——中国盾构用不到三十年完成逆袭。但登顶之后,1500 台闲置机器、地铁退潮、净利率不到 5%、主轴承寿命落后国际 40%、30 万人才缺口,隐忧同样真实。本报告以五万字,从一台盾构机的构造讲到主轴承国产化、需求换挡(地铁退潮与雅下万亿工程)、出海的机遇与暗礁、智能掘进,完整拆解中国盾构「制造第一」之后如何走向「产业健康第一」。
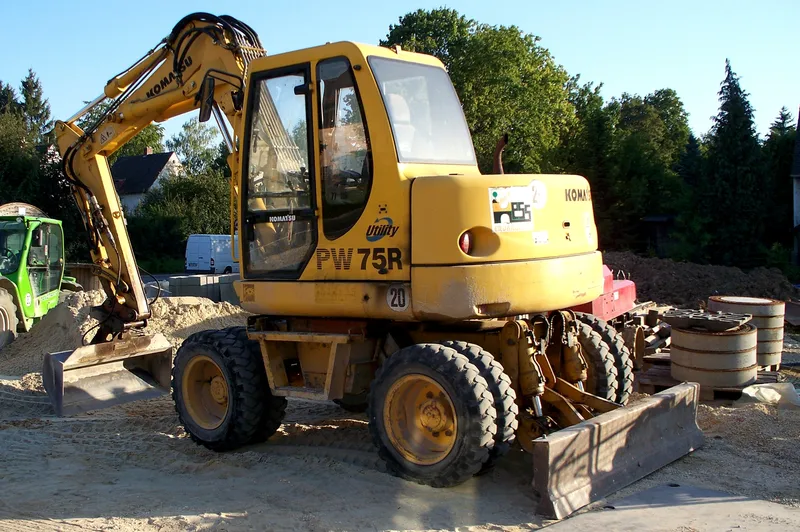
中国工程机械产业 2026:重装出海,从追赶到并跑的最后一公里
2026 年,KHL 全球黄表上徐工升至全球第三、三一第六、中联第十,中国三家企业稳居全球前十;混凝土泵车全球主导、大吨位起重机世界第一、电动装载机渗透率一年冲破 50%。但离顶峰的卡特彼勒,中国工程机械还差着「最后一公里」——高端液压、大缸径发动机、高端传感器仍受制,欧美高端渗透率不足 2%,品牌溢价不及卡特。本报告以五万字,从全球排位、品类突围、出海远征与海外并购,到核心零部件卡脖子、电动化换道超车、强周期与双轮复苏,完整拆解中国工程机械「大而渐强、登顶尚差最后一公里」的攀登。
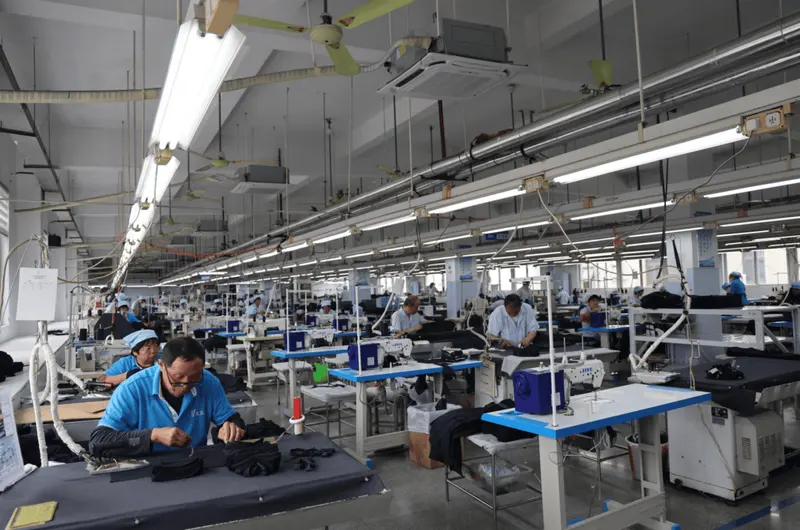
2026年中国缝制机械行业市场规模及竞争格局分析报告
2025年越南反超中国成为美国第一大服装进口来源国,但缝进这些衣服的缝纫机仍产自台州。本报告近六万字拆解中国缝制机械行业:缝纫机170年三次产业迁徙(美国—日本—中国)、强周期与出口结构、杰克科技与上工申贝等重点企业的四种活法、台州产业带四十年兴衰、诸暨绣花机集群、自动缝制技术前沿,以及2026–2030年的判断与推演。
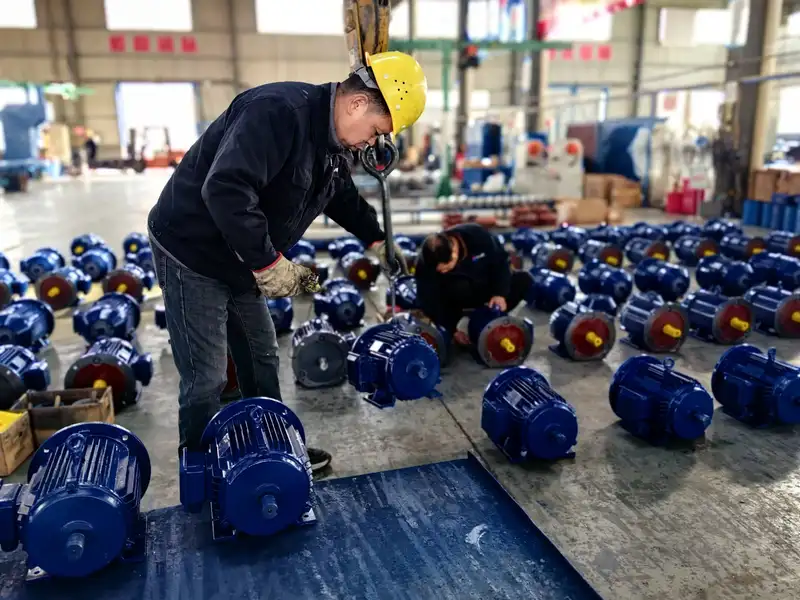
2026年中国电机行业市场规模及竞争格局分析报告
环顾你所在的房间,每一样转动的东西里都藏着至少一台电机——它消耗了全球超过一半的电力,却没有一个消费者叫得出的品牌。本报告六万余字拆解这颗「工业的心脏」:交流电动机产量从2021年峰值回落后的「量减价升」结构转换、高效电机产量占比三年从39%跃至73%的能效强制换代、WEG登顶与尼得科退出电驱的全球洗牌、福安常州等产业带的真实分工、775.8万套新能源电驱的规模与盈利困境、人形机器人千亿叙事对照2.09亿元无框力矩电机现实的温差,以及政策日历驱动的2026–2030推演。