


航空运输与机场行业研究:疫后复苏、竞争格局与产业链机遇
中国民航从疫情停摆到2024年旅客量突破7亿人次、创历史新高,本文梳理行业概况、三大产业链主体、需求周期、竞争格局及风险,并指出为航空制造供货的上游销售的切入路径。
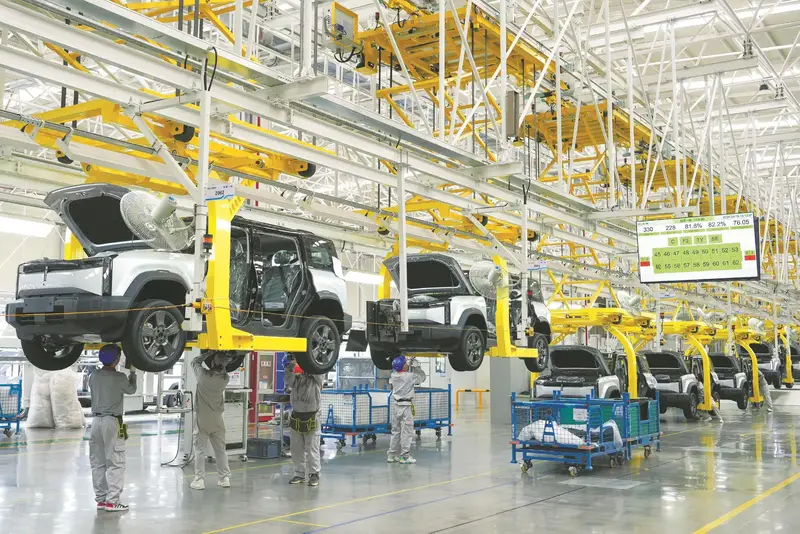
2026 中国汽车整车行业市场规模及竞争格局深度研究报告
2025年中国汽车产销均突破3400万辆,新能源销量1649万辆,渗透率约53–54%,出口709.8万辆再居全球第一,自主品牌市占率约70%历史新高,零跑首次全年盈利,比亚迪海外突破百万辆,欧盟"价格承诺"框架落地,美国关税叠加至137.5%,本报告系统呈现FY2025数据及2026–2030预测。
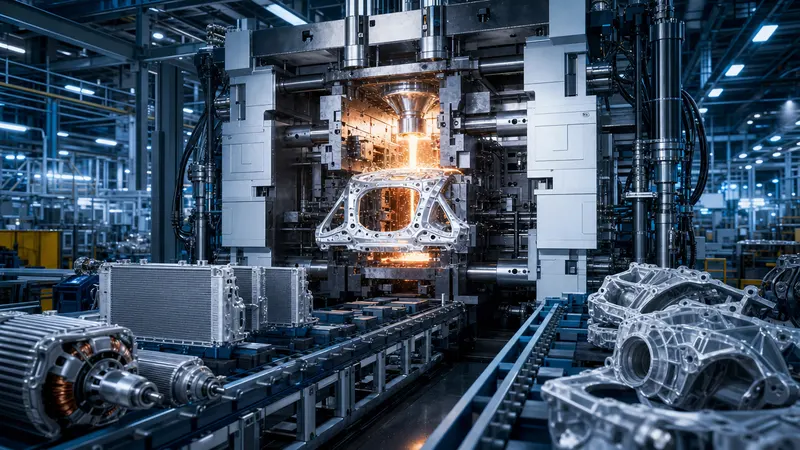
2026 中国汽车零部件行业市场规模及竞争格局深度研究报告
2025 年,中国汽车零部件市场规模约 5 万亿元,站在新能源化与智能化双重重塑的历史交叉点。热管理、一体化压铸、线控制动、空气悬挂、机器人执行器五大新赛道年增速普遍超过 30%;全球百强中国企业首次达 15 席,宁德时代跻身全球第五;拓普集团、三花智控、银轮股份三大热管理龙头营收合计近 763 亿元。
2026 中国智能驾驶(ADAS/AD)供应链行业市场规模及竞争格局深度研究报告
中国 2025 年乘用车智能驾驶前装渗透率超六成,NOA 渗透率升至约 22%;首批 L3 试点落地、特斯拉 FSD 入华、端到端大模型替代规则代码三重事件并发,智驾供应链进入技术与商业的双重引爆区。本报告深度拆解芯片、域控、算法、地图、Robotaxi 五条核心子赛道,覆盖地平线、黑芝麻智能、华为 ADS、德赛西威、经纬恒润、毫末智行、百度 Apollo、小马智行、文远知行等重点企业,绘制北京、上海嘉定等七大中游产业带地图,预测 2030 年 NOA 渗透率突破 50%、L4 Robotaxi 日均订单过亿。
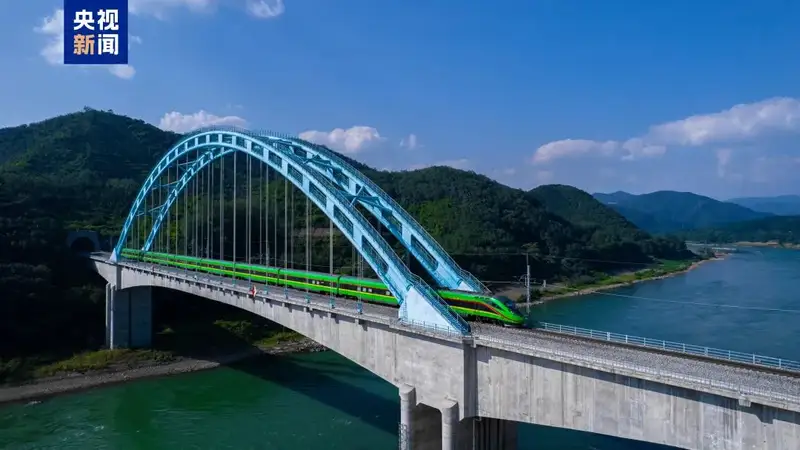
2026年中国高铁动车组与轨道交通装备行业市场规模及竞争格局深度研究报告
高铁里程突破五万公里、动车组保有量超过四千五百标准列、中国中车全球轨交装备销售第一——这些数字背后,是一条横跨整车、牵引、信号、制动、转向架的完整产业链,以及一个正在从「国内建设」向「出海+后市场」切换引擎的行业。本报告系统梳理全球竞争格局、中国产业链全貌、重点企业财务表现、关键产业带,以及CR450、SiC功率半导体、智能驾驶等技术趋势,研判2026至2030年的行业走向。
2026 中国低空经济与 eVTOL 行业市场规模及竞争格局深度研究报告
从 2023 年中央经济工作会议首提「低空经济」,到 2025 年亿航智能拿下全球首套 eVTOL「四证」,再到 2026 年深圳—珠海跨城通勤航线即将开通——这份研究报告系统梳理中国低空经济从政策定名到商业起飞的全貌:市场规模(2024 年约 6700 亿元,2030 年目标 3–5 万亿元)、三轨产业格局(通用航空/eVTOL/工业无人机)、重点企业深度画像、技术演进路径与核心风险,并对 2026–2030 年竞争格局做出前瞻预测。
2026 中国航空发动机与大飞机供应链行业市场规模及竞争格局深度研究报告
C919 量产、C929 首飞、CJ-1000A 国产发动机突破——三条主线在 2026 年同步进入决定性窗口期。
2026 中国物流与快递深度研究报告:1750 亿件快递、360 万亿物流总额与全球化布局
2025 年,中国快递业务量突破 1750 亿件,以全球 65% 以上的份额压倒性地成为地球上最大的快递市场。这背后,是五强格局、价格战、跨境电商爆发与新能源、无人化技术的交叠重塑。全面覆盖综合物流、快递、冷链、即时配送、跨境物流五大赛道,逐一解析顺丰、通达系、极兔、京东物流、菜鸟等核心玩家的格局演化与战略走向。
铁箱子,全球造:2026中国集装箱行业市场规模与竞争格局深度报告
全球每100个集装箱,有96个在中国造;中集集团一家独占全球约40%产能。这是一个中国已经赢了、却还在被颠覆的行业——红海危机把价格从1800美元推到4500美元再打回2800美元,储能集装箱、冷藏集装箱、模块化建筑三条新赛道悄然重塑格局。这份报告拆解这个行业的每一层。
2026 中国重卡与商用车行业市场规模及竞争格局深度研究报告
中国重卡 2025 年销量突破百万辆,新能源渗透率全年约 23%、年末单月冲破 54%;出口 33 万辆创历史新高。新能源、出口、智能驾驶三条主线重塑竞争格局,中国重汽、一汽解放、陕汽、东风、福田、宇通六大国家队在各自赛道强势出击。本报告从市场规模、产业链、企业财务、产业带、技术演进到 2030 年预测,全面梳理这场百年赛道的格局重塑。
2026中国卫星互联网与商业航天行业市场规模及竞争格局深度研究报告
系统梳理千帆G60、国网星网GW两大LEO巨型星座组网进展、商业火箭可回收化技术、星载电子供应链生态及SpaceX Starlink等全球参与者动态,覆盖市场规模、产业链、重点企业、风险矩阵与2030年发展预测的全景研究报告。
2026 中国港口与航运(集装箱、干散货、油轮、LNG、自动化码头、一带一路海外港口)行业市场规模及竞争格局深度研究报告
宁波舟山港连续十七年全球货物吞吐量第一,上海港集装箱吞吐量连续十六年全球第一,中远海控稳居全球第三大集装箱航运企业——中国已构筑起全球规模最大的港口网络与航运舰队体系。本报告从集装箱航运周期、干散货、油轮、LNG、自动化码头、一带一路海外港口六条主线,全面梳理FY2025核心数据与2026年展望。
2026 中国电动两轮车行业市场规模及竞争格局深度研究报告
聚焦新国标升级、锂电化、智能化、出海四大主线,系统梳理中国电动两轮车5500—6000万辆市场的竞争格局、产业链全景与2026—2030年演进路径。
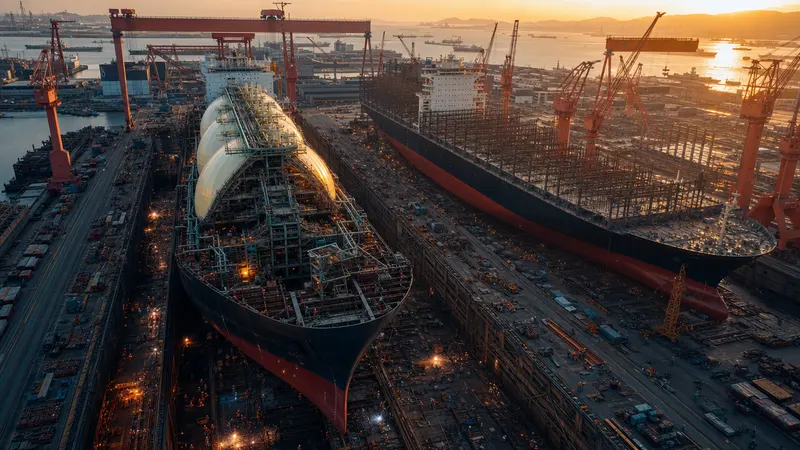
钢铁造海:2026中国造船与船舶行业市场规模及竞争格局深度研究报告
二〇二五年,中国造船完工量5369万载重吨,新接订单10782万载重吨,手持订单27442万载重吨,三项指标均占全球第一,连续十六年保持全球领先。民船爆发、军船扩编、LNG船破局、绿色船舶渗透,这份报告是对这一行业的完整拆解:十二章,覆盖定义分类、全球格局、政策环境、市场规模、产业链、重点企业、产业带、细分专题、技术演进、风险展望。
中国eVTOL与低空经济供应链观察(2026):整机拿证之后,订单正在流向哪些上游工厂
新修订民用航空法2026年7月1日施行、亿航2025年交付221架、峰飞拿下全球首张eVTOL境外适航认可——整机放量前夜,电机电控、航空碳纤维、高倍率电池与起降场设备四条上游赛道的订单机会正在打开。
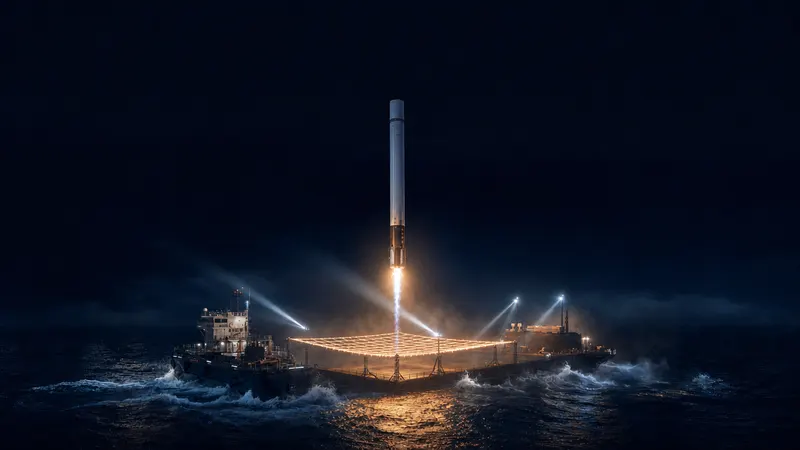
接住火箭的中国制造:长征十号乙海上网系回收与可回收火箭产业链深度报告
全球首次海上网系回收成功之后,五万四千字拆解中国可回收火箭的技术机制、全球路线谱系、复用经济学账本与「纤维—网—船」供应链全景,如实辨析一场供应商归属的市场炒作,并给出三个可检验的前瞻判断。
接住自己:朱雀三号与中国民营可复用火箭产业链深度报告
2025年底朱雀三号遥一入轨成功、一子级垂直回收失败;完成静态点火的遥二正冲刺中国民营首次入轨级一子级回收。本报告以朱雀三号为主线,从液氧甲烷天鹊发动机、不锈钢箭体、垂直着陆控制、复用经济学,到星座组网的运力缺口、两条中国回收路线对照、民营梯队进度、国际竞赛坐标,再到一条正向中国工厂敞开的供应链,论证一个判断:可复用表面是航天命题,骨子里是制造业命题。全文约三万字,数据经多源核实,口径截至2026年7月。
中国轮胎产业 2026:量的霸主与质的攀爬,在关税围剿下的第二轮全球化
中国造了全球约一半的轮胎,却只赚到约 3% 的利润率——这是「大而不强」在轮胎业最刺眼的写照。2026 年,一百份涨价函与最高法院一纸判决同时上演,双反二十年的围剿仍在延续。本报告以五万字,从一条轮胎的魔鬼三角讲到赛轮液体黄金、新能源配套逆转、灯塔工厂、天然橡胶近九成进口的命门、山东产业带破产潮、以及从东南亚到摩洛哥埃及的第二轮全球化,完整拆解中国轮胎如何从「量的霸主」向「质的强者」攀爬。
中国民用无人机产业 2026:强而被围,一家公司与一个国家的天空
2026 年,大疆占据全球消费级无人机约七成份额,中国农业无人机保有量超 30 万架、被写入中央一号文件,物流无人机订单跑赢谷歌 Wing——这是一个技术领先、全球主导的产业。但恰因太强,大疆招来美国的整类禁售、海关扣押、供应链博弈。本报告以五万字,从大疆的近乎垄断,讲到稀土与电池的反制筹码、深圳供应链帝国、地缘围剿与低空经济万亿风口,完整拆解中国无人机产业「强而被围」的时代命题——它是中国制造从「大而不强」走向「强而被围」的第一个样本。
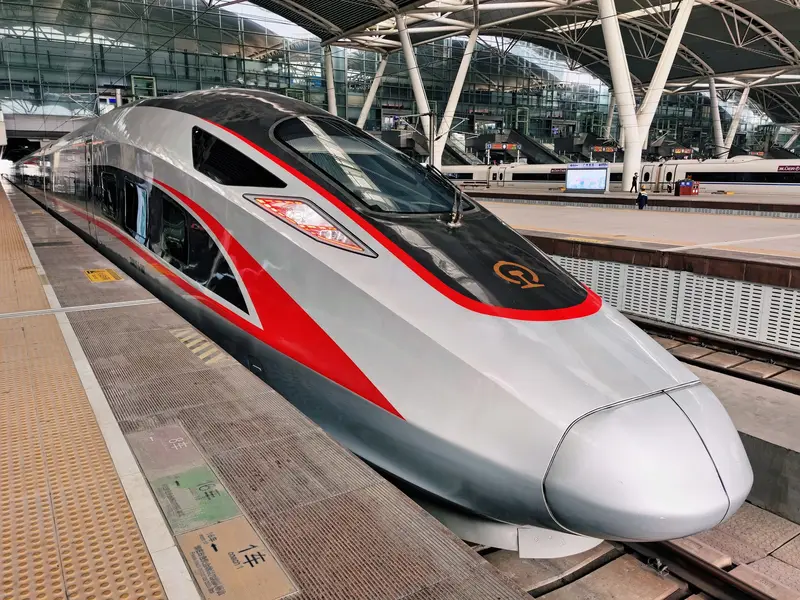
中国高铁/轨道交通装备产业 2026:一张国家名片的登顶之路与南顺北阻的出海
2026 年,中国高铁运营里程突破 5 万公里、占全球七成以上、超其余各国总和,中国中车全球市占约 53% 稳居轨交装备第一,CR450 以试验时速 450、运营时速 400 驶入「无人区」——从引进四大技术平台,到完全自主的复兴号、主导 UIC 国际标准,中国高铁走完「引进—消化—吸收—再创新」的完整登顶之路,整机国产化率约 97%。但这张登顶的国家名片,出海却「南顺北阻」:在发展中市场(雅万、中老、匈塞、中吉乌)势如破竹,在欧美主流市场遭 NDAA、UFLPA 硬壁垒(波士顿 MBTA 翻车裁员)。本报告以五万字,完整拆解中国高铁的登顶与远征。