白色石油的潮汐:2026 中国碳酸锂行业深度研究报告
二〇二二年十一月电池级碳酸锂冲上六十万每吨,二十一个月后跌至七万二千元,跌幅八十八。二〇二六年六月价格在十万元一带波动。中国全年碳酸锂产量七十八万吨碳酸锂当量,占全球供给六成以上;锂电池装机一千三百吉瓦时。本报告以中游为主轴,串联上游矿权博弈、工艺路线分化、海外资源争夺、政策风险等十四章,聚焦中国资本如何穿越这场白色石油的全球大震荡。
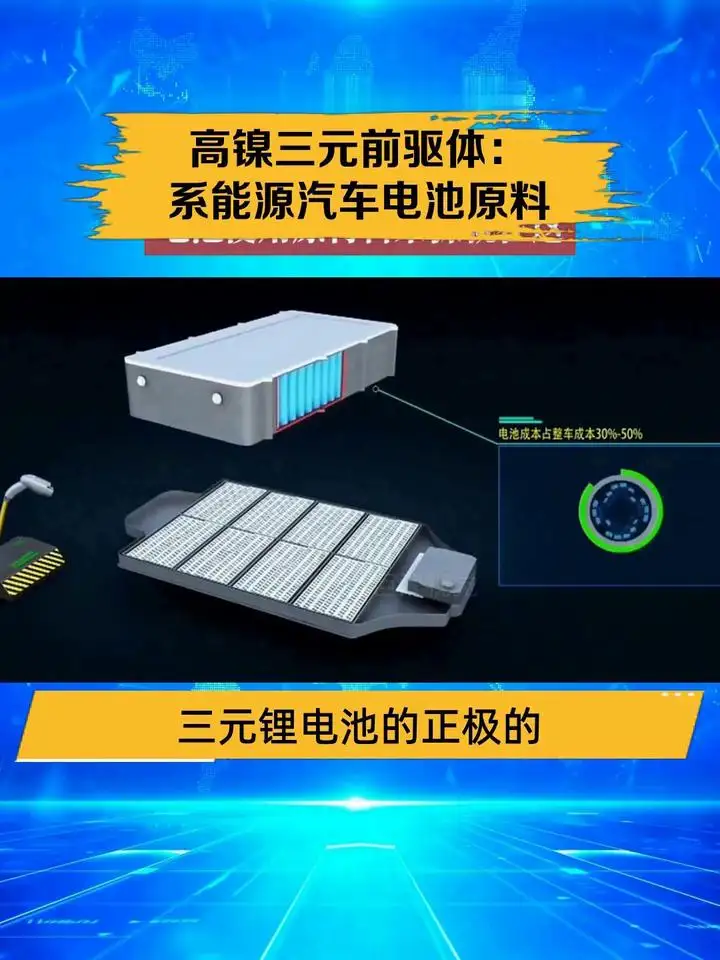
中国三元前驱体 2026 — 镍钴锰一体化与海外资源争夺
二〇二六年中国三元前驱体行业深度研究:出货 88 万吨占全球 84%;CR3 突破 76%(中伟 33 万吨 + 华友 18 万吨 + 格林美 16 万吨);NCM811 加工费跌至历史新低 0.85 万元/吨,高镍单晶 + NCMA + 固态电池适配三主线撑起利润极;印尼湿法 HPAL 镍 45 万吨/年权益、刚果(金)钴矿洛阳钼业全球 #1、退役动力电池回收 38 万吨闭环;欧盟 CBAM 2026.01 起 + 美国 IRA FEOC 阈值收紧 + 印尼 5% 镍铁出口税重塑全球流向;十四章覆盖工艺/资源/厂商/下游/产能/价格/政策/2030 八大主轴判断。
中国工业铝型材 2026:汽车轻量化与光伏边框双轮驱动下的产业格局重构
二〇二五年中国工业铝型材产量首次站上一千二百五十万吨平台,占铝型材总量的百分之五十四,完成了从建材主导到工业型材主导的结构反转。光伏边框三百九十五万吨、新能源车型材一百四十万吨、通用工业型材三百六十万吨、轨道车体型材四十八万吨构成新格局。在欧盟 CBAM 二〇二六年正式收费、欧盟反倾销终裁、出口退税取消、双碳推动绿电铝四重叠加之下,南山铝业、亚太科技、明泰铝业、和胜股份、广东兴发、闽发铝业等头部厂商加速向汽车结构件与光伏边框两大引擎切换。本报告以十四章拆解上游圆铸锭、工艺壁垒、主要厂商、五大下游、产能扩张、价格周期、政策环境与七类风险,并给出未来三至五年产业演化的判断。
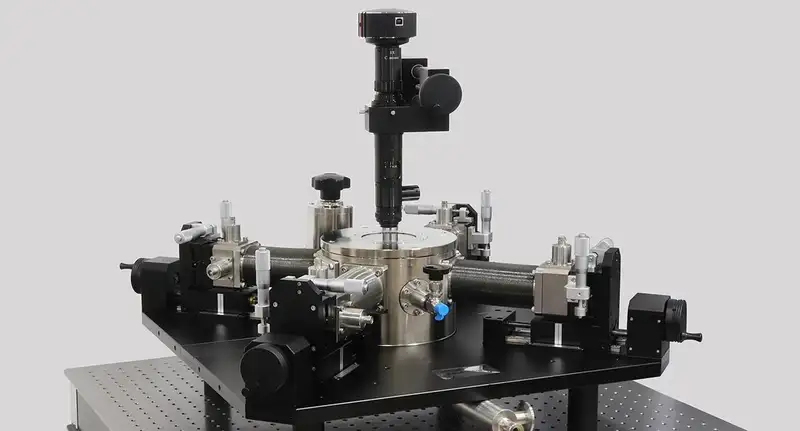
2026 中国半导体测试设备行业市场规模及竞争格局深度研究报告 — SoC 测试机与探针台的国产替代攻坚
2025 年全球半导体测试设备市场约 90 亿美元,中国大陆约占 32%(29 亿美元),国产化率 28%。模拟与功率两段国产化率达 62/56%,高端 SoC ATE 仅 4%、HBM 测试设备仅 2%。长川科技、华峰测控、精测电子、新益昌四家头部国产厂商 2025 营收合计约 80 亿元。本报告系统拆解 6 大 ATE 子赛道、7 大工艺壁垒、5 大客户群结构、3 地产能扩张、价格周期、政策与出口管制,给出 2026-2030 国产化率突破 50% 的判断与路径。
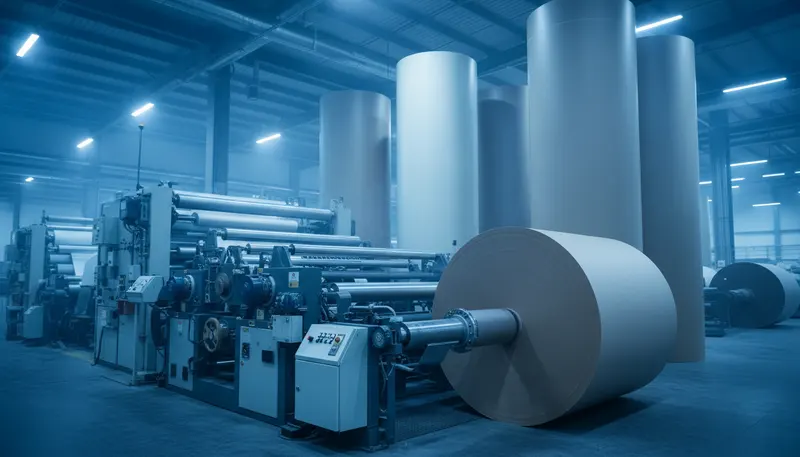
中国特种纸 2026 — 装饰原纸、食品包装纸与高端品种的全球突围
二〇二六年中国特种纸深度研究:行业产量近五百万吨,前两家集中度近五成;仙鹤股份 2024 营收 102.7 亿、机制纸 121 万吨;五洲特纸 2025H1 营收 41.2 亿、产量 102 万吨;华旺装饰原纸全球突围;凯恩电容器纸全球双寡头;欧盟 PPWR 与 PFAS 2026 年 8 月生效;纸杯原纸 + 烘焙纸 + 离型纸 + 光伏背板新能源新增长;十四章解读 2026-2030 年中国特种纸全球化路径。
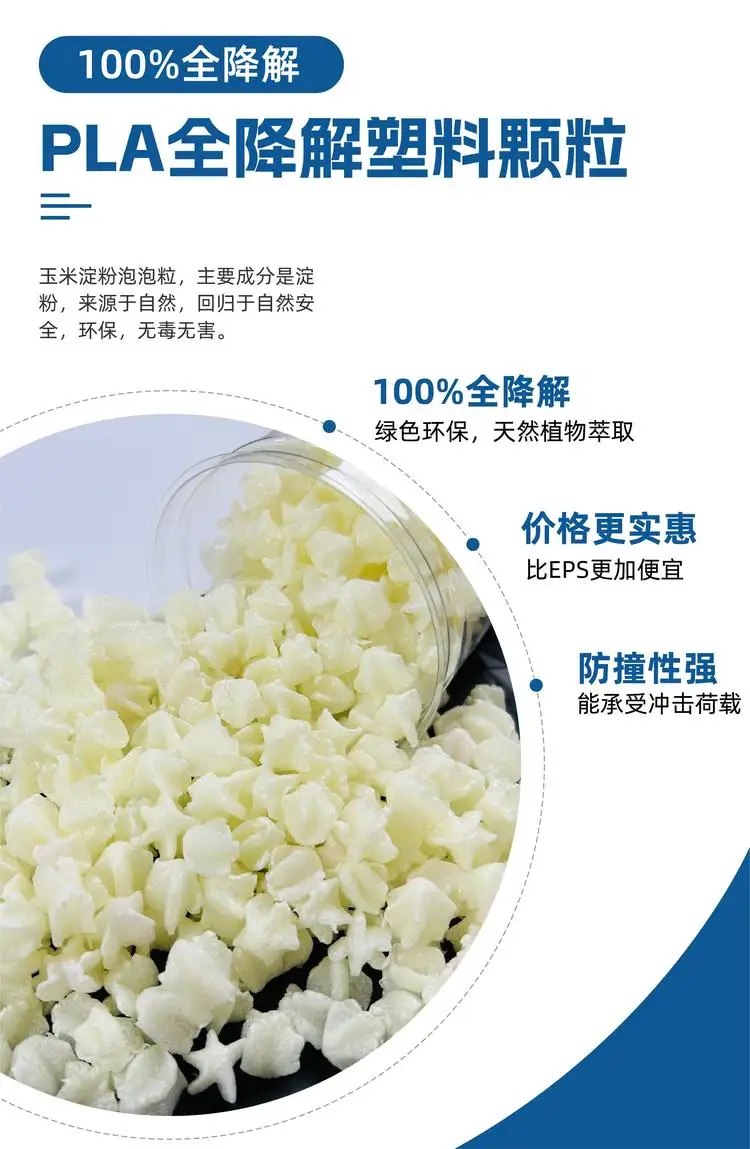
中国生物降解塑料 2026:PLA 与 PBAT 的限塑令拉动与产能博弈
2026 年中国生物降解塑料行业全景:PLA 与 PBAT 工艺路线、420 万吨产能与 36% 开工率的两难、金发-丰原-海正-NatureWorks-巴斯夫格局、限塑令拉动与产能博弈、欧盟 SUP 与 CBAM 出口端冲击。
中国粉末冶金 2026:MIM 金属注射成型与高端软磁粉芯的双轨突围
粉末冶金被外行长期低估,但中国 2025 年规模已近 480 亿元、年化 12%。压制烧结结构件、MIM、金属软磁粉芯、3D 打印金属粉四条子赛道增速差异极大。本文摊开主要厂商(东睦/铂科/悦安/屹通/钢研/有研)+ 海外巨头(GKN/Höganäs/Sumitomo/Proterial)+ 折叠屏/EV OBC/AI 服务器/商飞四条下游驱动 + 3-5 年判断与风险。
中国机械密封件 2026 — 隐形冠军中密控股与高端国产替代
中国机械密封件 2026 年深度研报:聚焦中密控股等本土龙头与 John Crane、EagleBurgmann、Flowserve、AESSEAL 等海外巨头的格局演化,拆解干气密封、核主泵密封、燃机密封三大高端突围战场。
中国维生素 2026 — VA/VE/VD3 寡头格局与全球出口定价权
二〇二六年中国维生素深度研究:DSM-Firmenich 22 亿欧元剥离 ANH 给 CVC、全球维生素 E 定价权落到新和成 + 能特/合资 + 浙药三家中国厂商;花园生物 VD3 全球第一 + NF 级胆固醇 70% 全球产能;二〇二四年 BASF 路德维希港爆炸把 VA 推到 230 元/公斤、二〇二六年 H1 中东地缘冲突再次推升 VA 到 98 元/公斤;新和成 222 亿营收 + 67.6 亿净利、浙药 88.8 亿、安迪苏 172 亿;十四章深度解读 2026-2030 中国维生素「定价权 + 高端化 + 合成生物学」三件事。
中国甜味剂 2026 — 三氯蔗糖与赤藓糖醇的全球出口寡头
二〇二六年中国甜味剂行业深度研究:金禾实业(安赛蜜+三氯蔗糖双料全球第一)、三元生物(赤藓糖醇全球第一+阿洛酮糖新增长)、莱茵生物(罗汉果苷全球第一+发酵法Reb M)、保龄宝(山东禹城功能糖之都);中国占全球三氯蔗糖产能85%以上、安赛蜜60%以上、赤藓糖醇65%、甜菊糖苷80%、罗汉果苷90%;对标Tate & Lyle FY2025+Ingredion+Cargill+ADM+Ajinomoto;2024-2026价格周期+阿斯巴甜IARC 2B+含糖税+元气森林/Coca-Cola Zero完整下游图谱;十四章全景。
中国塑料管材 2026 — PPR、PVC、PE 三大寡头与海外渗透的产业版图重写
塑料管材是中国建筑、市政、农业、工业四大基础场景的共同骨架。2025 年中国塑料管材总产量约 1,650 万吨、占全球 41%,产值约 2,580 亿元。本报告系统覆盖 PPR/PVC-U/PE/PEX/PB 五大品类、挤出与双壁波纹与钢骨架增强等核心工艺、中国联塑/伟星新材/公元股份等中国龙头与 Aliaxis/Wavin/Pipelife/Orbia/Georg Fischer 五家海外巨头对标、家装与市政两大下游、出口扩张与海外建厂、价格周期与原料传导、海绵城市/老旧管网改造/燃气 PE 替代等政策、3-5 年研究院判断与风险,约 5.5 万字深度分析,工厂图谱为锚、工艺路径为主轴、政策周期为骨架。
中国铝冶炼 2026:氧化铝产业链一体化与电解铝绿电革命
二〇二五年中国电解铝产量四千三百七十万吨,占全球百分之五十九点八;运行产能四千四百二十万吨,距四千五百万吨天花板余额不足两百万吨。在 CBAM 二〇二六年正式收费、几内亚铝土矿出口政策再度调整、新能源车电池铝箔需求超线性增长三重叠加之下,中国铝业、中国宏桥、云铝股份、神火股份、天山铝业、南山铝业、明泰铝业八大头部企业的产能继续向云南水电铝、四川光伏铝、内蒙古风光铝迁移。本报告以十四章拆解上游矿源、工艺壁垒、绿电置换、再生铝爆发、产能扩张、价格周期、政策五重奏与五大风险,并给出未来三至五年产业演化的方向判断。