


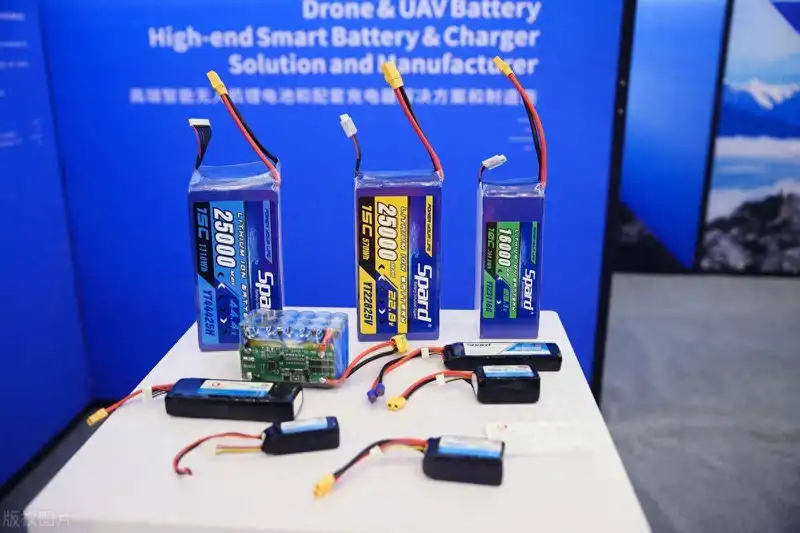
钠电2026:锂价跌穿之后,中国队凭什么独自跑通了一条电池产业链
2024-2025 国外钠电先驱几乎全军覆没(英国 Faradion 被印度收购、瑞典 Northvolt 破产、美国 Natron 关闭),同期中国钠电出货量从 0.7 GWh 涨到 3.7 GWh,2025 上半年再做 3.5 GWh,储能场景占 62%。这是一份关于钠电产业链为什么聚集到中国、2026-2027 走向何方的研究院万字研报。
2026 中国锂电四件套(正极/负极/电解液/隔膜)行业市场规模及竞争格局深度研究报告
中国锂电四件套(正极/负极/电解液/隔膜)深度研究报告,基于 A 股 FY2025 年报及 2026Q1 季报更新。2025 年正极出货量 503 万吨(+50%),总产值约 2744 亿元(同比 +31%),结束连续两年下滑;负极 292 万吨(+38%)、电解液 215 万吨(+41%)、隔膜 328.5 亿平米(+44%)。湖南裕能净利润 +115%,天赐材料净利润 +181%,恩捷股份扭亏。碳酸锂 2026 年 5 月底约 17 万元/吨。
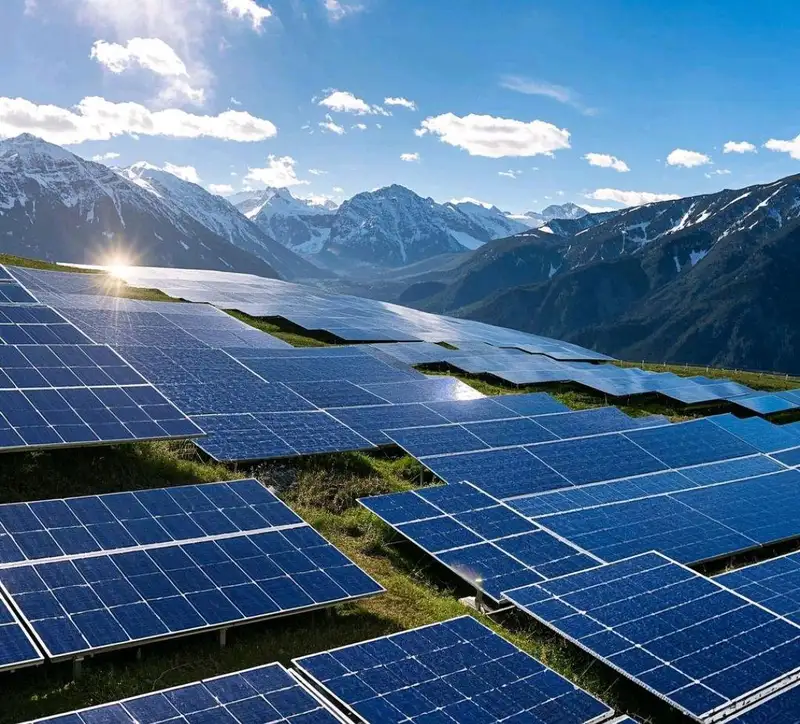
2026 中国光伏组件行业市场规模及竞争格局深度研究报告
2024年中国光伏组件产量约600 GW,占全球80%以上,但六大巨头合计亏损超过1400亿元。产能过剩、价格地板(0.65元/W)、海外反倾销三重压力下,谁能熬过去;TOPCon vs BC vs HJT三路线选边;一体化优于专业化——这是当前光伏行业的三条核心叙事。
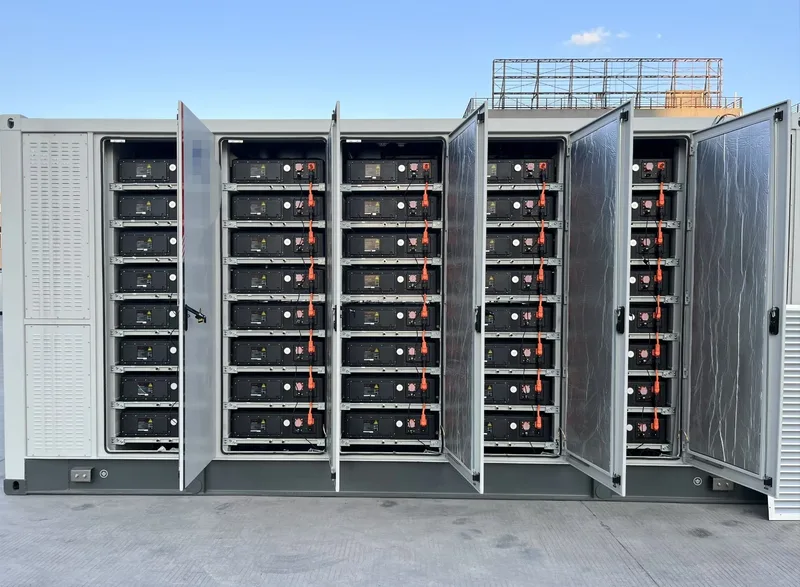
2026 中国储能行业市场规模及竞争格局深度研究报告
2024年中国新增电化学储能超80 GWh全球第一,系统价格从1.3元/Wh腰斩至0.6元/Wh;宁德+比亚迪电池端双雄、阳光+华为PCS双强;独立储能首超配建储能占新增装机54%。本报告系统梳理中国储能行业产业链、竞争格局、细分市场、技术演进与2026—2030年预测。
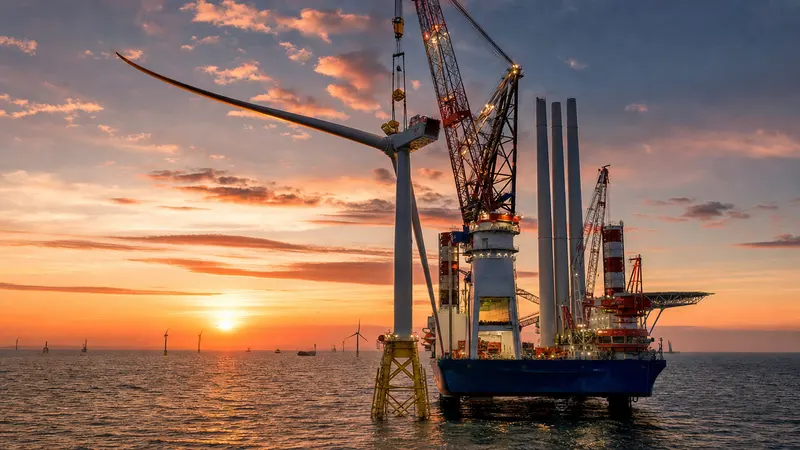
2026 中国风电整机行业市场规模及竞争格局深度研究报告
2024 年,中国风电新增装机约 87 GW,累计 520 GW 占全球半壁江山;中国整机企业首次包揽全球前四。然而,整机均价跌至 1381 元/kW 历史低位,整机毛利率仅 3%–8%。本报告深度拆解价格战、海上大型化(18MW→26MW)、出口加速三大变量,绘制 2026–2030 年产业图谱。
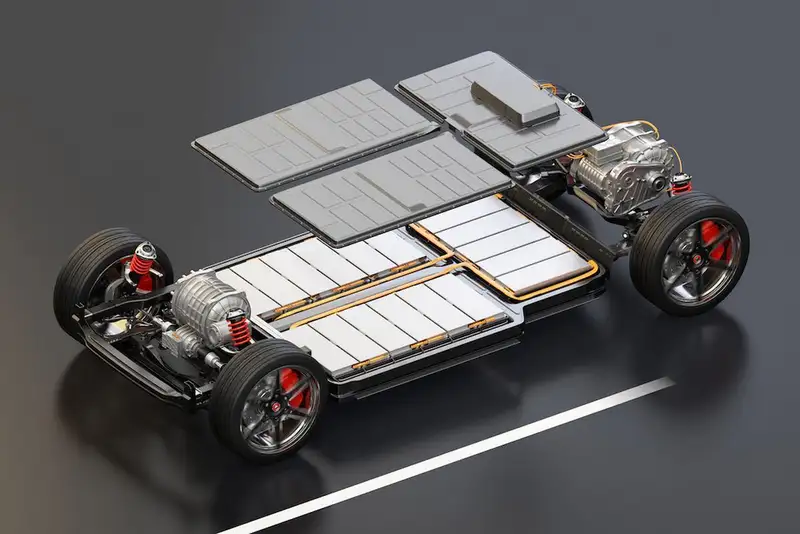
2026 中国动力电池本体行业市场规模及竞争格局深度研究报告
2025年中国动力电池装车量769.7 GWh全球第一,LFP占比81.2%;宁德时代+比亚迪CR2约65%;中国企业全球市占首次突破70%。本报告系统覆盖电芯/模组/Pack本体产业链、重点企业财务与技术动态、六大产业带、半固态/钠电/大圆柱/CTC等前沿专题,及2026-2030五年预测。
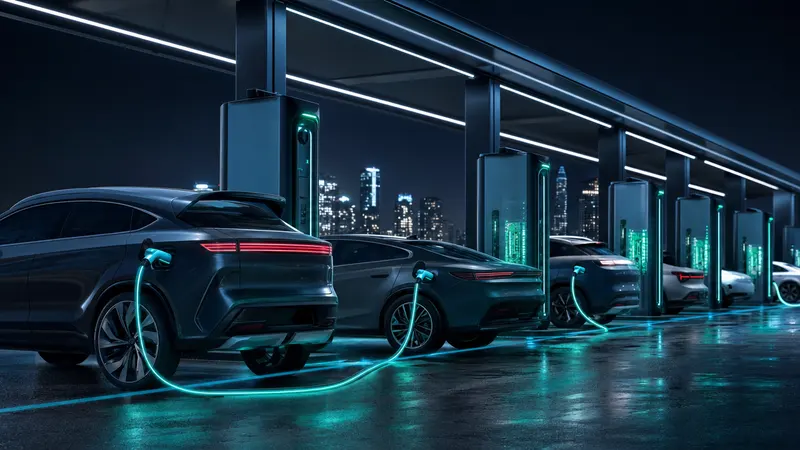
超充军备竞赛:2026 中国充电桩行业市场规模及竞争格局深度研究报告
截至 2025 年底,中国充电设施保有量突破 2009 万台,全球第一。超充军备竞赛改写了充电桩产业链的价值分配——华为发布 1440kW 兆瓦超充,液冷模块成为超充上线的卡口。本报告系统梳理 2025–2026 年中国充电桩行业的市场规模、竞争格局、产业带分布及 2030 年展望。
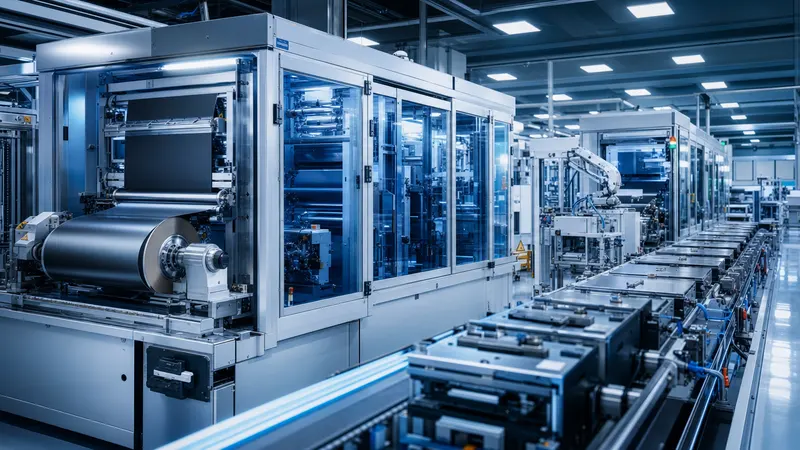
锂电设备:中国制造的隐形脊梁(2026 深度研究报告)
中国锂电设备行业 2025 年市场规模约 800–900 亿元,经历 2024–2025 低谷后,2026 年已进入复苏通道。先导智能领跑全球,海目星占据激光焊接制高点,杭可科技稳守后段化成分容;固态电池试产线与海外建厂订单正在重塑这一赛道的竞争格局。本报告从产业链全景、全球竞争格局、主要公司分析、技术演进路线到 2030 年预测,系统梳理这一中国制造业的隐形脊梁。
2026 中国氢能源深度研究报告:绿氢·燃料电池·储运加注全景
中国是全球最大的氢气生产国,年产能约 3500 万吨,但 97% 以上是灰氢。2025 年,可再生能源电解水绿氢投运规模约 25 万吨/年,示范城市群燃料电池汽车保有量约 3 万辆,加氢站累计 560 座。成本、基础设施、商业闭环——三道关口,正在决定中国氢能源从「规划大国」走向「产业强国」的速度。
稀土之链:2026 中国稀土永磁与永磁电机深度研究报告
二〇二五年四月,商务部出口管制将七种中重稀土及含铽镝钕铁硼磁体纳入管控;PrNd 氧化物价格较低点反弹逾 40%;金力永磁净利润同比提升 142%,中科三环净利增幅达 661%。本报告以 FY2025 上市公司年报为核心数据源,覆盖新能源车、直驱风电、工业伺服、变频家电、人形机器人五大下游,逐章拆解市场规模、竞争格局、技术演进与风险,提供 2026—2030 年行业走势研判。
2026 中国风电零部件深度报告:叶片·塔筒·主轴·法兰·齿轮箱·海上桩基·风电铸件
系统梳理中国风电七大核心零部件(叶片、塔筒、主轴、法兰、齿轮箱、海上桩基、风电铸件)2025年市场规模、技术演进与龙头企业竞争格局,结合中材科技、日月股份、东方电缆等FY2025财务数据,展望2026—2030年市场前景。
中国碳纤维 2026:从风电叶片到大丝束的国产替代决胜
二〇二五年中国碳纤维产能十六点二万吨、消费九点六四万吨、国产替代率突破八成、大丝束领域全球市占六成以上;同时行业平均吨利润仅三百三十元,价格刚刚见底。本报告以14章拼出从原丝到风电叶片、储氢瓶、航空航天、低空经济、机器人的完整产业图景,解析国产替代的关键三年窗口与未来五年的格局演化。
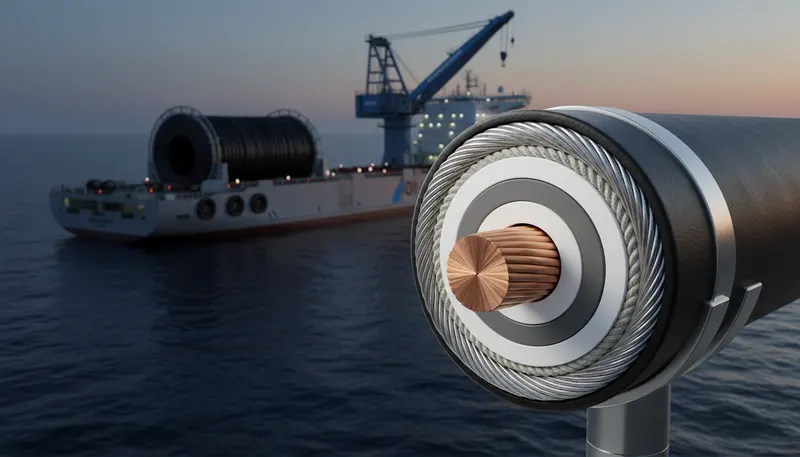
中国海底电缆 2026:海上风电与跨海联网的双轮驱动
中国玻璃纤维 2026:风电纱与电子纱的双线攻坚
二〇二六年欧文斯科宁正式完成全球GR业务出售,全球玻纤进入「中国主导加日本特种」二极时代。中国玻纤纱产量八百四十三万吨、占全球七成;风电纱受海风大型化持续拉动;电子纱与电子布因AI算力服务器需求井喷开启十年未遇涨价周期。本报告完整梳理从池窑大型化、产品代际、厂商版图到国产替代、价格周期、政策与风险的全产业拼图。
一粒砂的两线攻坚:中国高纯石英砂 2026 — 光伏坩埚与半导体高纯的双速产业链
从 30 万元/吨到 5 万元/吨,三年价格断崖背后是中国高纯石英砂行业的双线分化——光伏坩埚端的全员出清磨底,与半导体级 5N 砂端的国产替代缓慢启动。本报告深拆矿源、工艺、厂商、价格、政策与风险,给出 3 至 5 年的研究院判断框架。
中国多晶硅 2026 — 一线寡头降本与 N 型颗粒硅突围
2026 年中国多晶硅产业深度研究报告:全球 320 万吨产能 vs 110 万吨需求 2.9× 过剩;价格从 30 万元砸到 4 万元;通威/协鑫/大全/新特/亚硅五家头部混战,颗粒硅市占率从 17 突破到 24,N 型时代金属杂质标准骤降到 1 ppbw;2025 年硅料整合基金 50 亿美元筹资关停 100 万吨;阿曼/印尼/马来新基地浪潮;欧盟 CBAM 与绿电硅料定价机制;2026 至 2030 年「四+二」格局推演。
2026 中国电解铜箔产业深度研究报告:4.5μm 超薄与 HVLP 高频铜箔的双轨突围
中国电解铜箔行业 2026 年进入修复拐点:207 万吨总产能、嘉元科技 2025 营收 96.43 亿元创新高、诺德股份续亏 2.6 亿元;4.5μm 锂电铜箔国产化 100% 完成、4μm 攻坚中、HVLP-3/4 仍卡脖子。本报告系统梳理工艺链、六家中国头部 + 四家海外巨头对标、动力电池与 AI 服务器双轨下游、复合铜箔威胁、2026-2030 年价格与供需推演,给出三到五年产业胜负关键的研究院判断。
中国光伏胶膜 2026 — 从透明 EVA 到 POE 共挤的 N 型升级
2026 年中国光伏胶膜产业深度研究报告:全球 80 亿平方米需求 vs 52 亿平方米中国产能;EVA 透明胶膜价格从 22 元砸到 8.8 元每平方米;福斯特、海优、赛伍、斯威克、明冠、激智六家头部混战;EPE 共挤胶膜从 3% 跃升到 30%;N 型 TOPCon 与 HJT 倒逼 POE 单层与 EPE 共挤上位;上游 POE 树脂被 Dow、ExxonMobil、Mitsui 垄断 75%,万华、卫星、茂名国产化突围;CBAM、UFLPA、IRA 三重政策博弈;2026 至 2030 头部三家产能从 38 亿扩到 56 亿平方米;2030 年「集中度提升 + 价值战 + 全球化 + 智能化」十大趋势展望。
中国三元前驱体 2026 — 镍钴锰一体化与海外资源争夺
二〇二六年中国三元前驱体行业深度研究:出货 88 万吨占全球 84%;CR3 突破 76%(中伟 33 万吨 + 华友 18 万吨 + 格林美 16 万吨);NCM811 加工费跌至历史新低 0.85 万元/吨,高镍单晶 + NCMA + 固态电池适配三主线撑起利润极;印尼湿法 HPAL 镍 45 万吨/年权益、刚果(金)钴矿洛阳钼业全球 #1、退役动力电池回收 38 万吨闭环;欧盟 CBAM 2026.01 起 + 美国 IRA FEOC 阈值收紧 + 印尼 5% 镍铁出口税重塑全球流向;十四章覆盖工艺/资源/厂商/下游/产能/价格/政策/2030 八大主轴判断。
白色石油的潮汐:2026 中国碳酸锂行业深度研究报告
二〇二二年十一月电池级碳酸锂冲上六十万每吨,二十一个月后跌至七万二千元,跌幅八十八。二〇二六年六月价格在十万元一带波动。中国全年碳酸锂产量七十八万吨碳酸锂当量,占全球供给六成以上;锂电池装机一千三百吉瓦时。本报告以中游为主轴,串联上游矿权博弈、工艺路线分化、海外资源争夺、政策风险等十四章,聚焦中国资本如何穿越这场白色石油的全球大震荡。
中国固态电池产业链(2026):材料与装备两条主线上的订单机会
2024年全球固态电池出货5.3GWh且全部为半固态,2026年半固态装车放量、头部电池厂全固态中试线密集落地,硫化锂价格仍超300万元/吨,全固态单GWh设备投资达液态产线的2—3倍——材料与装备两端的采购窗口正在同时打开。
中国绿氢与电解槽装备产业观察(2026):3GW 招标、58GW 产能与上游订单地图
2025 年国内电解槽招标量 3.02GW、名义产能约 58GW,碱性电解槽极端报价已到约 375 元/kW——本文把绿氢基地投产潮翻译成隔膜、电极、整流电源等上游供应商的订单地图。
中国动力电池产业 2026:一块电池撑起的全球第一,与它的三重围困
2026 年,宁德时代连续九年全球第一(39.2% 份额)、比亚迪第二,六家中国企业进入全球前十,中国企业合计控制全球约 69% 的电动车电池市场,还产出全球 98% 的磷酸铁锂正极、96% 的精炼石墨——一块电池撑起了新能源车、储能、工程机械等多个全球第一。但恰因太强,它陷入三重围困:外部规制围剿(美国 IRA/FEOC 与关税、欧盟电池法)、上游资源命门(锂七成靠进口、钴镍靠海外)、内部产能内卷(利用率不足四成、价格战)。本报告以五万字,完整拆解中国动力电池「强而被围、被锁喉、被内卷」的巅峰与困局。
动力电池回收 2026:强制新规元年,与一座失序的城市矿山
2026 年 4 月 1 日,工信部等六部门的第 73 号令正式施行,动力电池回收第一次有了强制性规章。它面对的是一个奇特的行业:白名单企业的名义产能数以百万吨计,实际处理量却只有一小部分;送进正规拆解厂的报废新能源车里,约八成找不到电池。这不是一个缺产能的行业,而是一个缺秩序的行业。