


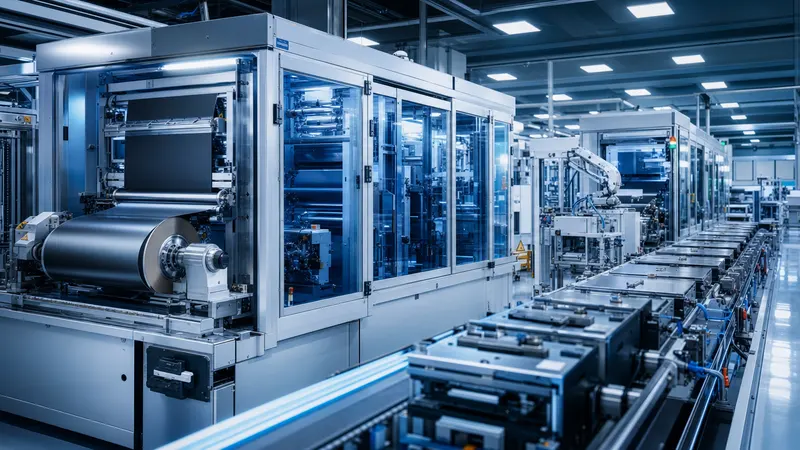
锂电设备:中国制造的隐形脊梁(2026 深度研究报告)
中国锂电设备行业 2025 年市场规模约 800–900 亿元,经历 2024–2025 低谷后,2026 年已进入复苏通道。先导智能领跑全球,海目星占据激光焊接制高点,杭可科技稳守后段化成分容;固态电池试产线与海外建厂订单正在重塑这一赛道的竞争格局。本报告从产业链全景、全球竞争格局、主要公司分析、技术演进路线到 2030 年预测,系统梳理这一中国制造业的隐形脊梁。
超充军备竞赛:2026 中国充电桩行业市场规模及竞争格局深度研究报告
截至 2025 年底,中国充电设施保有量突破 2009 万台,全球第一。超充军备竞赛改写了充电桩产业链的价值分配——华为发布 1440kW 兆瓦超充,液冷模块成为超充上线的卡口。本报告系统梳理 2025–2026 年中国充电桩行业的市场规模、竞争格局、产业带分布及 2030 年展望。
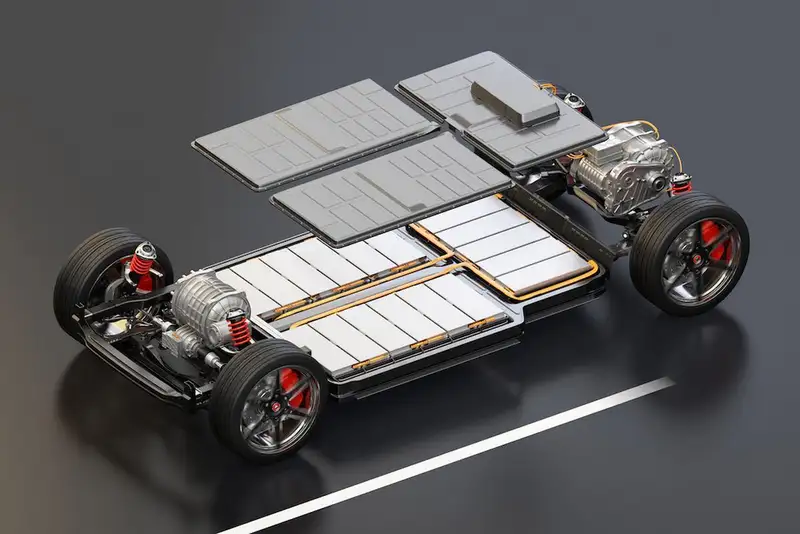
2026 中国动力电池本体行业市场规模及竞争格局深度研究报告
2025年中国动力电池装车量769.7 GWh全球第一,LFP占比81.2%;宁德时代+比亚迪CR2约65%;中国企业全球市占首次突破70%。本报告系统覆盖电芯/模组/Pack本体产业链、重点企业财务与技术动态、六大产业带、半固态/钠电/大圆柱/CTC等前沿专题,及2026-2030五年预测。
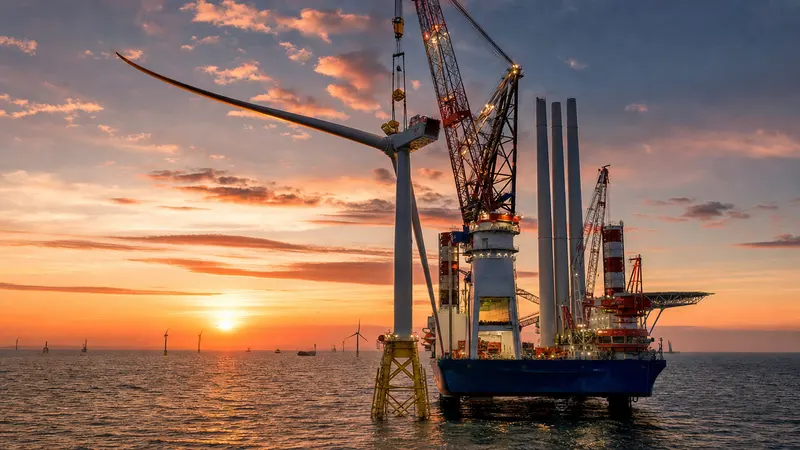
2026 中国风电整机行业市场规模及竞争格局深度研究报告
2024 年,中国风电新增装机约 87 GW,累计 520 GW 占全球半壁江山;中国整机企业首次包揽全球前四。然而,整机均价跌至 1381 元/kW 历史低位,整机毛利率仅 3%–8%。本报告深度拆解价格战、海上大型化(18MW→26MW)、出口加速三大变量,绘制 2026–2030 年产业图谱。
2026 中国光伏组件行业市场规模及竞争格局深度研究报告
2024年中国光伏组件产量约600 GW,占全球80%以上,但六大巨头合计亏损超过1400亿元。产能过剩、价格地板(0.65元/W)、海外反倾销三重压力下,谁能熬过去;TOPCon vs BC vs HJT三路线选边;一体化优于专业化——这是当前光伏行业的三条核心叙事。
2026 中国锂电四件套(正极/负极/电解液/隔膜)行业市场规模及竞争格局深度研究报告
中国锂电四件套(正极/负极/电解液/隔膜)深度研究报告,基于 A 股 FY2025 年报及 2026Q1 季报更新。2025 年正极出货量 503 万吨(+50%),总产值约 2744 亿元(同比 +31%),结束连续两年下滑;负极 292 万吨(+38%)、电解液 215 万吨(+41%)、隔膜 328.5 亿平米(+44%)。湖南裕能净利润 +115%,天赐材料净利润 +181%,恩捷股份扭亏。碳酸锂 2026 年 5 月底约 17 万元/吨。
钠电2026:锂价跌穿之后,中国队凭什么独自跑通了一条电池产业链
2024-2025 国外钠电先驱几乎全军覆没(英国 Faradion 被印度收购、瑞典 Northvolt 破产、美国 Natron 关闭),同期中国钠电出货量从 0.7 GWh 涨到 3.7 GWh,2025 上半年再做 3.5 GWh,储能场景占 62%。这是一份关于钠电产业链为什么聚集到中国、2026-2027 走向何方的研究院万字研报。