


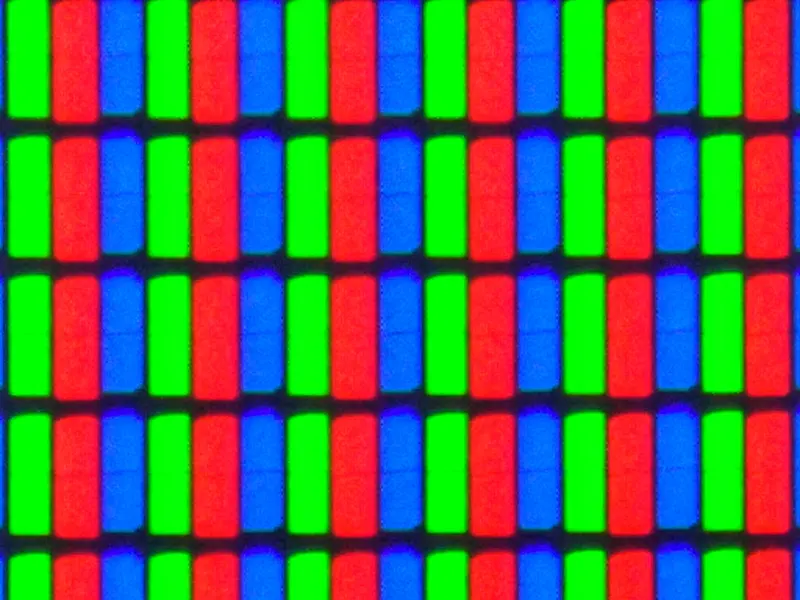
中国面板显示产业 2026:从「缺屏之痛」到全球主导,反周期逆袭与高端的最后堡垒
2012 年,中国进口液晶面板 503 亿美元,是仅次于芯片、原油、铁矿石的第四大进口品——这是「缺屏之痛」。十余年后,中国大陆供应全球约 95% 液晶面板,京东方五大品类全球第一,面板营收份额 2025 年上半年首超一半(52.1%),OLED 智能手机面板数量份额反超韩国。中国面板靠「反周期投资+合肥模式+熬死日韩台」完成了中国制造落差最大的一次逆袭。但反超整机产能之后,上游高端材料(玻璃基板国产化<15%、OLED 核心发光材料<5%)与设备(蒸镀机被 Canon Tokki 垄断)、以及 OLED 高端价值(苹果供应链 BOE 仅 1.4%)仍是「最后堡垒」。本报告以五万字,完整拆解这场逆袭与未竟的高端攻坚。
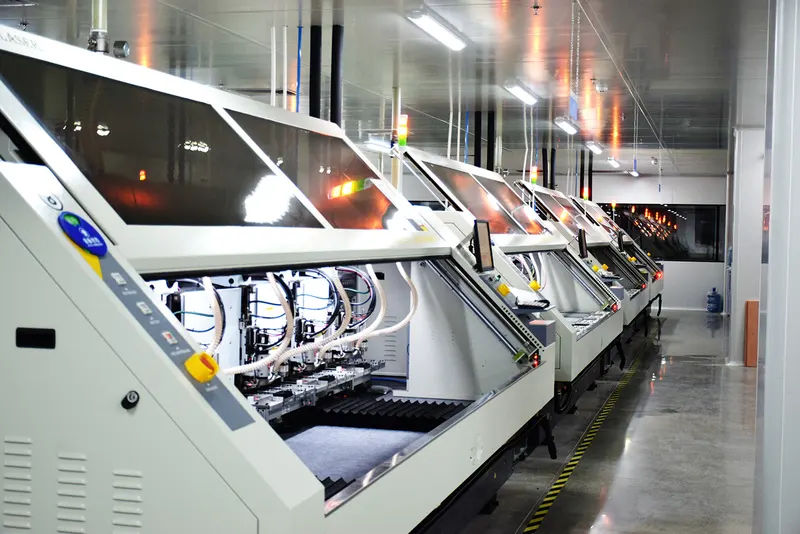
2026 年中国 PCB 设备行业市场规模与国产替代分析报告
聚焦中国 PCB 专用设备 2026 年的市场格局与国产替代。覆盖机械与激光钻孔机、LDI 直接成像曝光机、湿制程线、AOI 检测等 PCB 专用设备的中国与全球格局,剖析大族数控、鼎泰高科、东威科技、苏州天准等本土龙头与 Schmoll Maschinen、Hitachi ViaMechanics、Mitsubishi、Posalux、Orbotech 等海外巨头的竞争格局,给出 2026 至 2030 年的预测与判断。
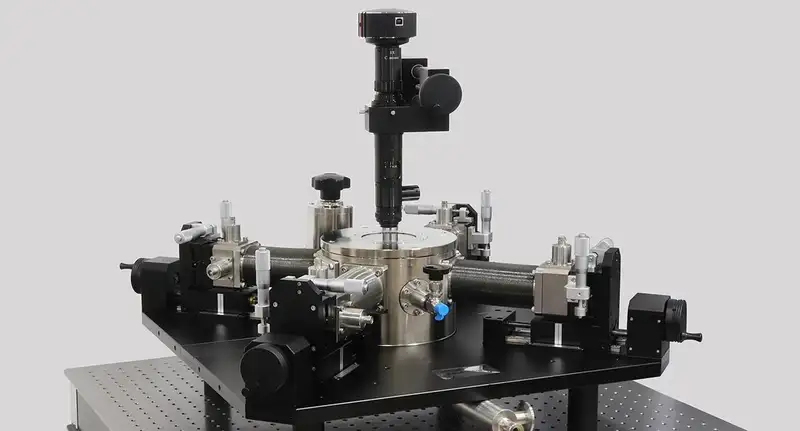
2026 中国半导体测试设备行业市场规模及竞争格局深度研究报告 — SoC 测试机与探针台的国产替代攻坚
2025 年全球半导体测试设备市场约 90 亿美元,中国大陆约占 32%(29 亿美元),国产化率 28%。模拟与功率两段国产化率达 62/56%,高端 SoC ATE 仅 4%、HBM 测试设备仅 2%。长川科技、华峰测控、精测电子、新益昌四家头部国产厂商 2025 营收合计约 80 亿元。本报告系统拆解 6 大 ATE 子赛道、7 大工艺壁垒、5 大客户群结构、3 地产能扩张、价格周期、政策与出口管制,给出 2026-2030 国产化率突破 50% 的判断与路径。
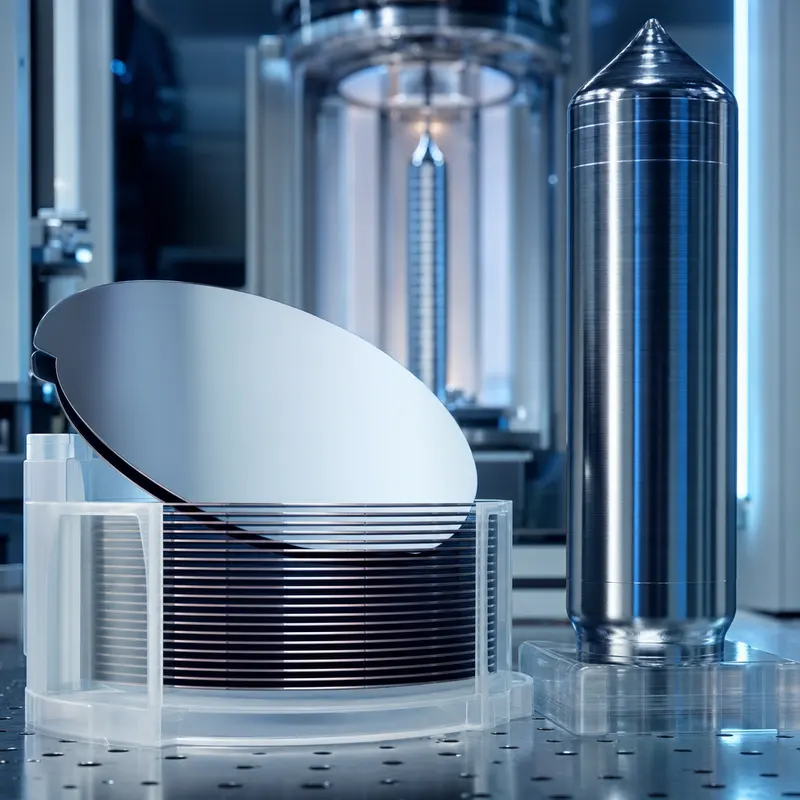
中国半导体硅片 2026 — 12 寸大硅片国产替代攻坚战
2026 年中国半导体硅片深度研究报告:全球 136 亿美元市场、五大寡头握 90% 份额;信越/SUMCO/环球晶圆/Siltronic/SK Siltron 与沪硅/立昂微/中环领先/合晶/神工九家详解;12 寸抛光片国产化率 35%、外延片仅 15% 仍卡;电子级多晶硅 11N 纯度、CZ 单晶炉拉晶 72 小时、CMP 抛光累积容差归零;2026 SUMCO 外延片提价 15%;大基金三期 3444 亿元、出口管制升级;2030 综合国产化率 55% 路径推演。
中国存储芯片 2026:DRAM、NAND 双线突围与 HBM 上车
二〇二六年中国存储芯片产业全景报告——长江存储 NAND、长鑫存储 DRAM、HBM 国产化、模组生态四线推进,与 SK 海力士、三星、美光、铠侠的代际差距与突围路径,十四章五万五千字深度解读。
中国晶圆代工 2026:成熟制程扩产潮与先进节点突围
二〇二五年中国大陆晶圆代工总营收接近两千亿元、十二寸月产能一百二十万片、产能利用率超九成;中芯国际营收九十三亿美元跃居全球第二,N+2/N+3 工艺承接华为麒麟与昇腾。本报告以14章拼出从行业概览、节点拆分、工艺壁垒、主要厂商、产能拆解、先进制程突破、产业链供应商、价格周期、capex、政策驱动、客户结构、未来格局到风险因素的完整图景。
中国高端连接器 2026 — AI 服务器与汽车三电拉动的国产破局
2026年,中国高端连接器产业正处于三大力量叠加的历史性拐点:英伟达GB200/GB300 AI算力机柜的224G高速互连需求、800V电动汽车液冷高压连接器规模落地、以及国防装备景气回升,共同推动连接器国产替代从消费电子向高端赛道加速突破。本报告系统覆盖14个维度,提出三大核心判断与系统性风险框架。
中国高纯金属溅射靶材 2026 — 从半导体铜铝靶到显示 ITO 的国产突围
溅射靶材是半导体、显示、光伏制造的核心 PVD 耗材。本报告系统解析全球格局、国产替代进程与主要企业竞争力,覆盖铜、铝、钽、钨、钌、ITO 等关键品类,锚定 2026 年最新数据。
中国半导体 CMP 抛光垫与浆料 2026 — 从陶氏垄断到鼎龙安集双轮国产
全面梳理 2026 年中国半导体 CMP 抛光垫与浆料产业格局,深度解析鼎龙股份与安集科技两大龙头的国产化替代进展,涵盖技术路线、市场规模、竞争格局与政策趋势,数据截至 2026 年 6 月 20 日。
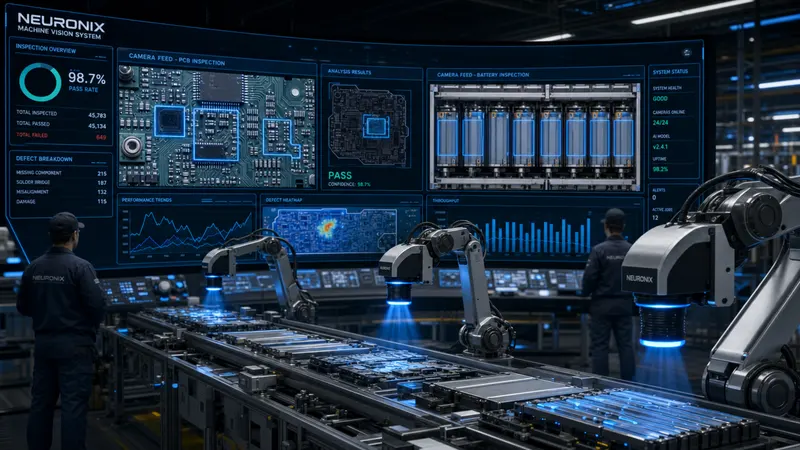
中国机器视觉算法 SDK 2026 — 从 HALCON 独大到 VisionMaster 的国产替代
深度解析中国工业视觉算法 SDK 市场格局:从 HALCON 的历史统治到 VisionMaster、VisionWARE 等国产 SDK 的崛起,覆盖 2025 年财报数据、AI 视觉新兴场景、商业模式演进与 2030 年预测。
中国电子级高纯硅基化学品 2026 — TEOS / HMDS / 多晶硅前驱体的半导体闭环
深度解析中国电子级硅基化学品(TEOS、HMDS、高纯多晶硅、硅烷偶联剂、D4、高纯石英砂等八大品类)的全球格局、供应链结构、投融资动态与国产替代路线图,以及未来五年关键里程碑。
中国 MEMS 传感器 2026 — 从消费电子声学到工业惯性的双轮国产突破
深度拆解中国 MEMS 传感器产业:从声学 MEMS 到惯性、压力、射频、光学六大品类,覆盖全球格局、国产替代分级、产业链深度、主流玩家盘点、投融资动态与 2026—2030 年趋势研判,基于 480 万家工厂数据库量化供需。