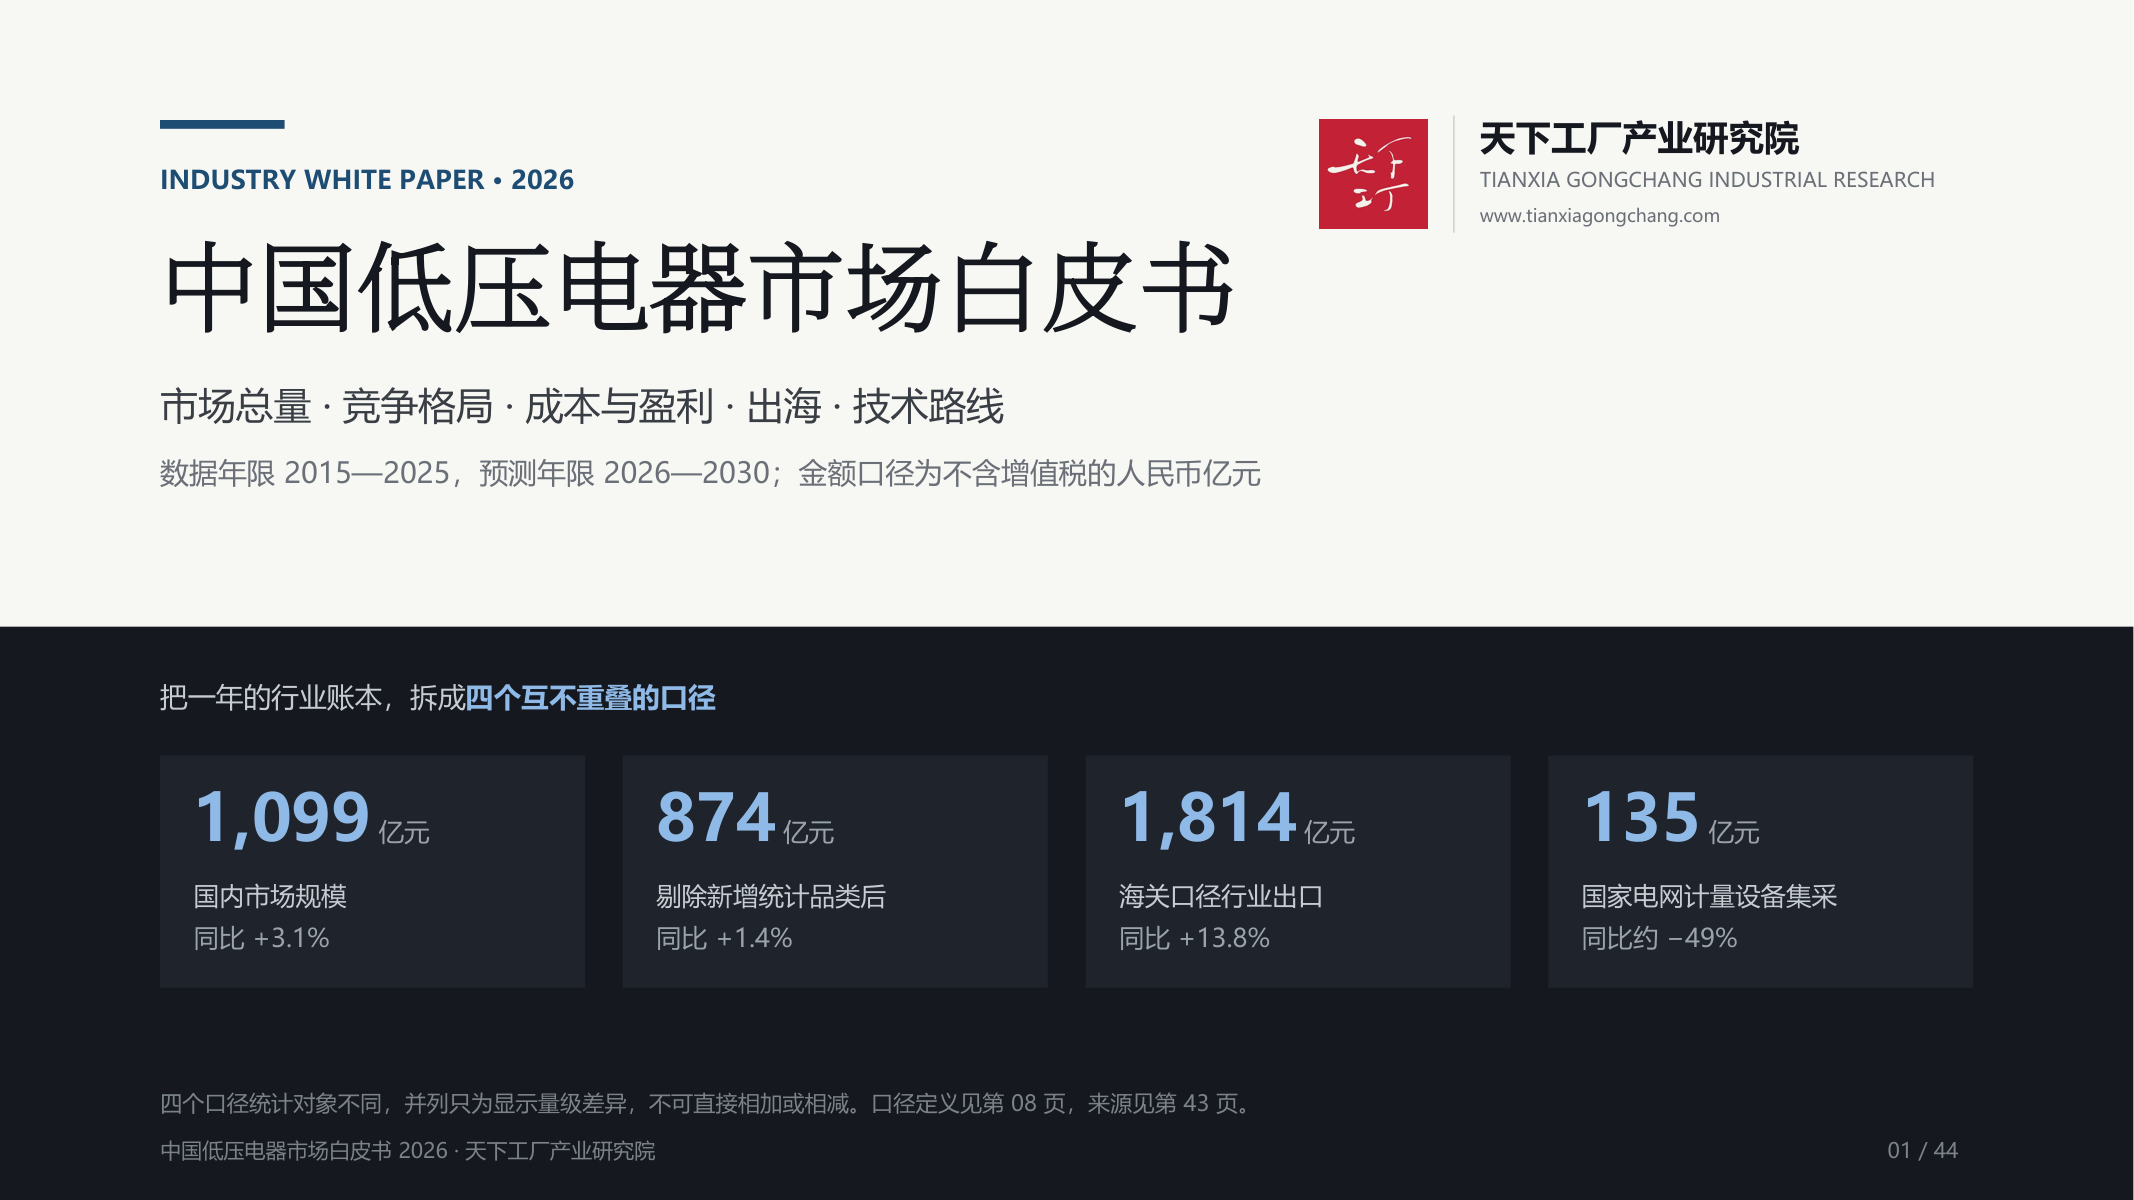
天下工厂产业研究院今天发布《中国低压电器市场白皮书(2026)》,全文 44 页,含 16 张自制图表,覆盖市场总量、竞争格局、成本与盈利、供给侧产业带、国际市场与出海、相邻市场对照、技术路线与三情景展望九个部分。
低压电器是一个容易被低估的行业。它的单品价格低、技术门槛不算高、很少出现在产业新闻的头条,但它是每一座厂房、每一个配电柜、每一座变电站和每一块光伏板背后都绕不开的一层。2025 年,中国低压电器国内市场规模 1,099 亿元。
这份报告的出发点是:同一个行业,用不同的口径去看,会得到完全不同的结论。 我们把这一年的账本拆成四个互不重叠的口径——国内市场 1,099 亿元、剔除新增统计品类后 874 亿元、海关口径行业出口 1,814 亿元、国家电网计量设备集采 135 亿元。四者统计对象不同,不可相加相减,但并列起来,这个行业的真实位置才显现出来。
下面是五条我们认为最值得先看的结论。完整报告可在文末下载。
一、3.1% 的增长里,64% 来自重新划线
2025 年中国低压电器市场同比增长 3.1%。这个读数里含一次统计范围的扩容:熔断器从终端电器中剥离单独成类,控制电器新增万转开关、工控继电器、按钮指示灯等,并新增了电源电器整类(变压器、稳压器、电抗器、互感器)。
把新增品类剥离出去,按上一版产品口径还原,2025 年的规模是 874 亿元、同比 +1.4%。
这个还原可以被严格验证:配电 435.0 + 终端 255.4 + 熔断器 45.4 + 控制电器中的延续部分 138.4 = 874.2 亿元,与上一版统计口径对 2025 年的预测值 874 亿元完全一致。
33 亿元的名义增量中,延续品类只贡献 12 亿元(36%),新纳入统计的品类贡献 21 亿元(64%)。
统计范围扩容本身是必要的——这些产品在真实的配电柜与控制柜里一直存在,纳入统计让行业图景更完整。需要对齐的是跨年增速的读法。按可比口径,2025 年是连续第三个低速年:2023 年 +3%、2024 年 +2%、2025 年 +1.4%,趋势是减速。
同一件事在十年尺度上同样成立。2025 年版已把 2015—2024 全序列按新口径重述:2015 年在上一版为 615 亿元,在本版为 742 亿元。因此十年复合增速有两条线——按新范畴是 4.0%(742 → 1,099),按延续上一版的产品范畴是 3.6%(615 → 874)。把 (1,099 − 225) ÷ 742 算成 1.65% 是常见的误算,那是旧分子配新分母。
二、一个赫芬达尔指数不到 500 的行业
我们把 2025 年的份额数据换算成标准的集中度指标:CR2 为 25.3%,CR4 为 39.0%,CR12 为 56.4%,「其他」合计 403.2 亿元、占 36.7%。赫芬达尔指数约 471。
按美国司法部与联邦贸易委员会《横向合并指南》的分档,赫芬达尔指数低于 1,500 即属于非集中市场。471 这个读数意味着:这个行业在结构上没有价格领导者,任何一家企业的产能决策都不足以影响市场价格。
份额表中另有一档标注为「5—10 亿元企业」但未逐家标注数值的梯队,约 10 家、合计 75.3 亿元,贡献约 4.7。最尾部的 36.7% 无论假设分散在 500 家还是 5,000 家,对指数的贡献都在 0.3 到 2.7 之间——尾部长到它的内部分布对集中度指标不产生影响。
这条尾部是有具体地理的。浙江乐清柳市镇聚集了 1.78 万家工业企业,其中规模以上 731 家、年产值超亿元 128 家、上市 6 家;乐清电气产业集群是 2022 年工业和信息化部公布的 45 个国家先进制造业集群中唯一入选的县域集群。2025 年低压电器出口前三省广东、浙江、江苏合计占全国 70.8%。
403 亿元的「其他」不是一个待整合的分散市场,它是一个有完整配套、有出口能力、有成本优势的产能池。它不会被整合掉,只会在成本冲击下出清一批、再长出一批。
三、被漏掉的一半地图
几乎所有关于这个行业的讨论都在国内市场这一格里进行。但把海关数据摆出来,图景会变。
2025 年中国低压电器行业海关口径出口 253.9 亿美元、同比 +13.8%,进口 124.3 亿美元,贸易顺差 129.6 亿美元,三项均创历史新高。按 2025 年全年平均中间价折算,出口约合 1,814 亿元,是国内市场规模的 1.65 倍。
海关口径包含接插件、插头插座等内需口径不统计的品类。我们取了与内需可比的五类——开关、继电器、自动断路器、其他电路保护装置、熔断器——合计 85.3 亿美元、约 609 亿元,相当于国内市场的 55.4%。
国内 +3.1%、出口 +13.8%。2025 年这个行业的增长,主要发生在海关。
但出口的形态值得注意。国产品牌出海业绩合计 122.7 亿元,只占可比口径出口额的 20.1%、全口径出口额的 6.8%。剩下八成分散在数千家没有品牌的中小出口企业和贸易商手里。第一大出口目的地是转口性质的中国香港(39.8 亿美元、占 15.7%),第二是越南(25.4 亿美元、+41.6%)。
中国是全球第一大低压电器出口来源,也是品牌化程度最低的主要出口品类之一。
四、2025 年最重要的成本变量是白银
这一年这个行业最重要的事,不在需求端。
中国机电产品进出口商会的口径是:2025 年铜价全年涨幅 34.3%,银价涨幅接近 148%。
银在低压电器里不是辅料,是功能材料。断路器、接触器、继电器的动静触头依赖银基电接触材料(银氧化镉、银氧化锡、银镍等),业内称之为低压电器的「心脏」。它没有等效替代:铜基触点会氧化烧蚀,只能用于对导电要求不严苛的辅助电路。中国电接触材料行业的年用银量,自 2019 年起持续超过 2,000 吨。
按量级测算(假设低压电器占电接触材料行业用银量的 55%、单位产品用银量不变),仅白银一项在 2025 年带来的行业成本增量约 43 亿元——是全行业当年营业收入增量 33 亿元的 1.3 倍。整个行业当年新增的销售额,不够覆盖新增的白银采购成本。
在赫芬达尔指数约 471 的结构下,这笔成本无法向下游传导。证据在上市公司的年报里:正泰电器低压电器分部 2025 年营收 +4.76%,毛利率却从 29.99% 降到 28.62%;良信股份营收 +5.82%,归母净利润 −15.03%;宏发股份营收 +21.98%,净利润仅 +7.76%。
同一个行业内,净利率相差四十倍:公牛集团 25.40%、中熔电气 18.65%、宏发股份 10.22%、良信股份 5.91%、众业达 1.74%、泰永长征 −0.64%。
五、隔壁的镜子:智能电表
电能表不属于低压电器,但它与低压电器共享同一批客户、同一个安装位置、同一批上游元件,以及同一笔电网预算。它是检验这个行业政策叙事的最好对照组。
第一组对照关于预算。 国家电网「营销项目计量设备」总部集采 2024 年中标 248.88 亿元,2025 年 135.04 亿元。而同期全国供电局采购的低压电器只有 61 亿元。国家电网一家买电表与采集终端的钱,是全国所有供电局买低压电器的两到四倍。
这解释了一个常被引用却很少被量化的说法。2025 年国家电网完成固定资产投资超过 6,500 亿元、南方电网计划 1,750 亿元,合计 8,250 亿元,而低压电器只吃到 61 亿元,传导系数 0.74%。按同一系数外推,「十五五」两网 5 万亿元投资对低压电器的年度拉动约 0.24 个百分点。
第二组对照关于品牌。 中国电能表 2025 年出口 13.9 亿美元,只有低压电器出口额的 5.5%。但海兴电力境外收入占比 67.44%、毛利率 38.32%;威胜控股海外营业额 30.00 亿元、整体毛利率 35.7%;炬华科技智慧计量业务毛利率 44.62%;三星医疗按出货量连续 6 年位居全球智能电表第一。
差别的来源是标准。电能表必须通过 IEC 62052 / 62053 系列与国际法制计量组织的 IR46 要求,出口非洲要过 STS 预付费体系,进入任何一家海外电力公司都要做型式试验并进入多年期框架;认证周期长,但一旦入围就是排他性的长期订单,贴牌替代不了。低压电器的认证门槛是产品级的,不绑定客户关系,任何一家有资质的工厂都可以为海外品牌代工。
认证和标准不是成本项,是品牌溢价的载体。
报告还包含什么
除上述内容外,白皮书还覆盖:
- 产品象限分析——增长最快的品类盘子只有 205 亿元,盘子最大的品类增速只略高于大盘
- 结构性增长禀赋模型——把行业敞口乘以各行业增速,在份额锁定的前提下推出十家主要企业的被动增长率
- 建筑板块的面积与单位价值量拆解,以及 2030 年对竣工面积的敏感性表
- AIDC 数据中心相关低压电器的自下而上估算,以及它撑起增长叙事所需要的条件
- 渠道经济学:行业最大的电气分销商净利率只剩 1.74%
- 直流市场与固态断路器的尺寸校正
- 2030 年的三种情景,以及八项可从公开渠道按季获取的先行指标
报告下载
《中国低压电器市场白皮书(2026)》完整版 44 页,PDF 格式,约 0.9 MB。
报告可自由传阅与引用,引用时请注明「天下工厂产业研究院《中国低压电器市场白皮书(2026)》」。
关于数据来源
本报告的市场规模、细分结构与企业份额基准数据,引自格物致胜(Wintelligence)《中国低压电器市场白皮书 2026》(中国电器工业协会指导)。进出口数据来自海关总署口径与中国机电产品进出口商会低压电器分会;宏观数据来自国家统计局与国家能源局;电网采购数据来自国家电网中标公示与南方电网招标公告;企业财务数据来自各上市公司 2025 年年度报告。
本院在上述数据基础上完成的增量研究包括:增长归因分解、量价分离、集中度量化、结构性增长禀赋模型、原材料成本敏感性测算、海关口径与内需口径对照、相邻市场对照,以及三情景推演与先行指标体系。凡属本院推算的数字,均在报告对应页面标注了假设与局限。
结语
低压电器是一个把自己的价值藏起来的行业。它供应全世界,出口规模全球第一,产业带的配套效率在全球范围内罕见;但它在自己的账本上只记下了两成的品牌价值,在成本上涨时连一次提价都组织不起来。
这不是一个靠市场规模预测能回答的问题。它取决于这个行业愿不愿意去造那些必须由自己认证、别人无法替代的产品——在交流侧的标准已经固化的今天,这样的机会留在直流、储能和数据中心高压直流这些标准尚未定型的地方。
天下工厂产业研究院依托平台的工厂数据与产业带跟踪能力,持续发布制造业细分行业研究。我们看过 480 万家中国工厂、1,965 个细分行业类目、1,000 余个产业带。低压电器是其中一个样本,我们会继续往下看。