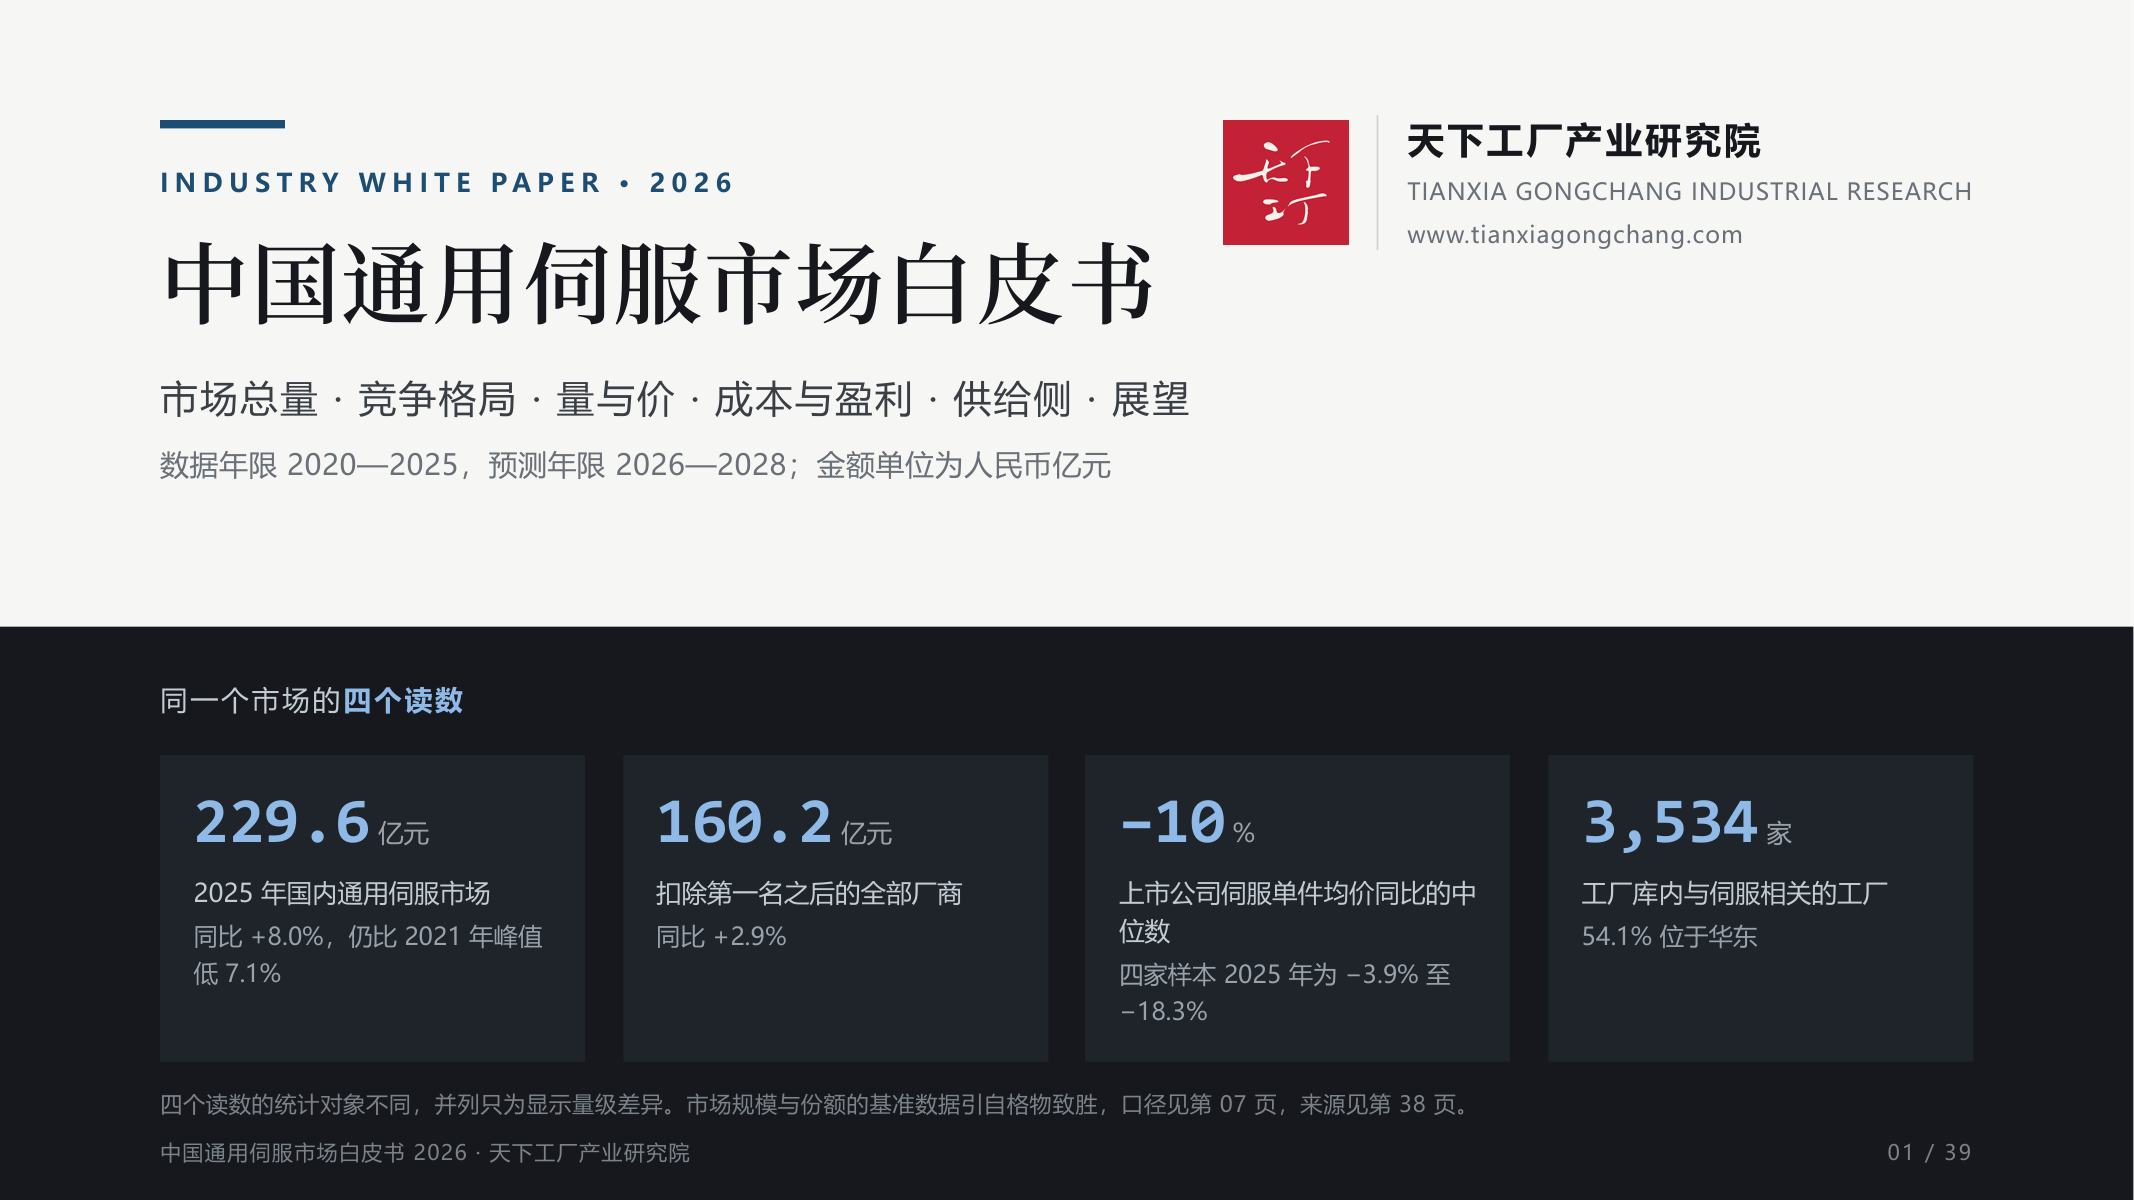
天下工厂产业研究院今天发布《中国通用伺服市场白皮书(2026)》,全文 39 页,含 28 张自制图表,覆盖定义与口径、市场总量与结构、下游行业、竞争格局、销售渠道、成本与盈利、供给侧、口径之外的伺服、相邻市场对照与展望十个部分。
伺服系统由伺服驱动器、伺服电机与编码器构成,是机床、工业机器人、电子制造设备、锂电与光伏设备实现精确定位的执行部件。2025 年,中国通用伺服市场规模 229.6 亿元,同比增长 8.0%,本土品牌份额达到 60%。
这两个数字常被概括为「强势复苏」与「国产过半」。本报告做的工作,是把这两个读数拆开:增长来自哪些行业、归于哪些厂商,金额之下的出货量与单价各自如何变化,国产份额在哪些行业已经很高、在哪些行业仍然很低。
下面是六条我们认为最值得先看的结论。完整报告可在文末下载。
一、增长 8.0% 之后,市场仍比 2021 年低 7.1%
通用伺服市场在 2021 年达到 247.2 亿元,当年同比增长 31.8%。此后连续三年收缩:2022 年 −3.2%,2023 年 −6.0%,2024 年 −5.5%,累计减少 34.6 亿元。2025 年回升至 229.6 亿元,收复了其中的 17.0 亿元,约为一半。
按基准预测的 3.0%、3.5%、4.0% 逐年推进,市场要到 2028 年才超过 2021 年的水平,届时也只高出 3.0%,七年复合增速 0.4%。
三年收缩并非各下游同步。基准数据单独给出了机床行业的伺服规模,据此可以把市场分成两块:2021 至 2024 年,机床行业的伺服只下降 1.4%,机床以外的全部行业下降 16.4%。收缩几乎全部发生在电子制造、纺织、包装、光伏等机床以外的下游。机床占全市场的比重由 15.8% 升至 18.7%,是目前的第一大下游。
二、增量的四分之三来自三个行业,四分之三归于一家厂商
基准数据给出了十三个下游行业 2025 年的份额与同比。用「份额 × 总量 ÷(1 + 同比)」可以反推各行业 2024 年的规模,反推值合计 212.8 亿元,与公布的 212.6 亿元相差 0.09%,反推成立。
结果是:机器人(+30%)、机床(+12%)、电子制造(+10%)三个行业合计占市场的 43.6%,贡献了增量的 77.8%。其中机器人行业以 10.2% 的份额贡献了 32.1% 的增量。其余十个行业合计占市场 56.4%,只贡献 22.2%;建材机械、纺织机械、印刷机械三个行业仍在收缩。
机器人行业的读数可以用国家统计局的数据检验:2025 年工业机器人产量 77.3 万套,同比 +28.0%,与基准数据的 +30% 相差 2 个百分点。
按厂商归因,集中的程度更高。基准数据分三张表披露品牌份额,我们用「系内份额 × 系份额」还原了十六家厂商的全市场份额,还原结果与原报告另一张只标业绩档位的表全部相符。汇川 2025 年通用伺服规模约 69.4 亿元,份额 30.2%,同比 +22%,增量约 12.5 亿元,占全市场增量的 73.6%。
扣除汇川,其余全部厂商 2025 年合计增长 2.9%;未进入具名名单的中小厂商合计下降 4%。同一个 +8.0%,对应的是三种差别很大的处境。
这一还原可以用上市公司的披露验证。由基准数据回推的汇川伺服销售序列为 50.6、60.9、56.8、69.4 亿元(2022 至 2025 年),汇川技术年度报告披露的数字为 49.89、约 60、约 56、约 68.5 亿元,四年的差异稳定在 1.4%。
市场的赫芬达尔指数约为 1,185,其中 77.5% 来自汇川一家;第二名到第六名的份额在 6.1% 至 7.4% 之间,彼此差距不超过 1.4 个百分点。作为对照,本院此前测得低压电器市场的赫芬达尔指数约为 471。
三、销量增速高于收入增速,单价仍在下行
市场规模按金额统计,出货量与单价合并在一个数字里。上市公司年度报告的产销量表可以把两者分开:用伺服相关分部的营业收入除以销售量,得到单件均价。
2025 年,信捷电气、伟创电气、正弦电气、步科股份、禾川科技五家公司无一例外,销量增速高于收入增速。前四家的单件均价同比分别为 −10.0%、−9.9%、−18.3%、−3.9%。
禾川科技的情形最为典型:2025 年伺服销量 193.61 万台,比 2022 年高出 26.5%;2025 年伺服收入 7.44 亿元,低于 2022 年的 7.58 亿元;同期伺服毛利率由 29.47% 降至 24.90%。
均价下行含两种成分,一是同型号产品降价,二是产品结构向小功率与经济型下沉,年报数据无法把两者拆开。但方向是明确的:以金额计,2025 年的市场比 2021 年低 7.1%;以出货量计,很可能已经超过 2021 年。两者之间的差额就是单价。
单价下行直接反映在盈利上。七家上市公司伺服相关分部的毛利率,2021 年最高与最低相差 21.5 个百分点,2025 年收窄至 9.0 个百分点,全部落在 24.7% 至 33.6% 之间。在同时经营多种产品的公司里,伺服都是毛利率最低的主力产品:信捷电气驱动系统 25.90%,PLC 57.05%;雷赛智能伺服系统类 28.09%,控制技术类 64.97%。
四、机床:第一大下游,也是国产份额最低的主要下游
全市场本土品牌份额 60%,日系 26%,欧美 14%。机床行业的结构与此相反:本土 39.4%,日韩系 43.3%,欧美 17.3%。
把汇川的下游分布与各行业的伺服规模相除,可以得到它在各行业的渗透率:锂电 53.1%,光伏 49.6%,纺织机械 39.2%,电子制造 30.9%,机床只有 14.6%。汇川渗透率最高的两个行业合计只有 31.0 亿元,且已占据一半;渗透率最低的主要行业,是规模 43 亿元的机床。
日系的情形正好相反。安川在机床行业的份额为 12.3%,接近其全市场份额 6.2% 的两倍,其中国通用伺服业务有 36.9% 来自机床。
把三系份额折算为绝对额,还可以看到份额表里看不到的事实:2022 至 2024 年市场减少 34.6 亿元,日系减少 39.4 亿元,本土品牌净增 12.4 亿元,国产替代的主体发生在市场收缩期;而 2025 年日系的销售额已经止跌(59.5 亿元至 59.7 亿元)。安川电机的决算资料提供了旁证:其中国区营收 2024 财年为 1,131 亿日元,2025 财年为 1,161 亿日元,同比 +2.6%。
日系在 3C、锂电、光伏等行业的份额已经流失得所剩不多,剩余业务集中在机床、机器人、半导体设备等对精度与可靠性要求最高的行业。下一阶段的替代主要发生在这些行业,需要在存量机型上逐一验证,周期长于上一阶段。
这一阶段还与控制层相关。按弗若斯特沙利文的口径,2025 年通用伺服的国产化率为 55.2%,低压变频器 43.5%,小型 PLC 37.1%,中大型 PLC 18.7%。机床的控制层是数控系统,机床行业另有 38% 的伺服由数控系统厂商自产自用,不在通用伺服的统计口径内。
五、3,534 家工厂:供给比需求更集中
前面讨论的是品牌。换一个角度看制造:天下工厂工厂库内,主营产品、经营范围或企业名称与伺服相关的工厂有 3,534 家,其中 39.8% 有外贸业务,国家级专精特新「小巨人」174 家。
按基准数据的七大区归并,这些工厂有 54.1% 位于华东,而华东在需求侧的份额是 32%,两者相差 22 个百分点。华中与华北的需求合计占 30%,工厂占比只有 14.9%。伺服体积小、价值密度高,运输半径不构成约束,供给的集中由产业配套决定。
不同环节的地理重心不同。伺服电机的第一大省是浙江(210 家),宁波、杭州、台州、温州四市合计 165 家;伺服驱动器、运动控制器与编码器的第一大省都是广东,深圳一市占全国伺服驱动器工厂的 18%;整机集成与配套加工集中在苏州、无锡、常州。
具名的伺服品牌只有十六个,背后是 868 家伺服电机工厂与 294 家伺服驱动器工厂组成的制造与配套群体。
六、2026 年的先行读数强于基准预测
基准预测 2026 年增长 3.0%。我们整理了八项公开可得、按月或按季更新的先行指标,截至 2026 年 9 月的读数如下:
- 工业机器人产量:2026 年 1 至 8 月同比 +29.0%,8 月当月 +34.6%(国家统计局)
- 金属切削机床新增订单:2026 年上半年同比 +20.5%(中国机床工具工业协会)
- OEM 型自动化市场:2026 年上半年同比 +8%,项目型市场 −2%(睿工业,汇川技术半年度报告转引)
- 汇川技术伺服系统销售收入:2026 年上半年约 48 亿元,同比约 +30%
- 日系厂商的中国区订单:安川 2026 年 3 至 5 月 +19%,发那科 4 至 6 月 +50.9%,日本机床对华订单 1 至 7 月累计 +55.8%
- 氧化镨钕现货价:2026 年 9 月 16 日为 72.9 万元/吨,比 2025 年均价高约 49%
需求侧的读数均强于基准预测所隐含的水平,外资厂商的中国区订单同样在加速;成本端,伺服电机磁钢所用的稀土价格明显上行。按我们的测算,磁钢价格上涨 50% 对伺服分部毛利率的影响约为 0.6 至 2.0 个百分点,小于一年的单价降幅。
需要说明的是,两家机构过去提前一年的预测,与实际值的偏差在 3 至 10 个百分点之间。报告因此采用三种情景而不给单点预测:乐观情景下 2028 年为 268.6 亿元,悲观情景下为 231.5 亿元。
报告还包含什么
- 同一机构三个版本之间的口径桥接:2025 年版把 2020 至 2023 年的历史序列整体上调了约 10.4%,各年增速不变;跨版本拼接会把两年 +2.1% 误算为 +12.7%
- 与睿工业、弗若斯特沙利文口径的并列:两家机构对 2025 年市场规模的读数相差不到 3%,三家机构对汇川份额的读数在 30.2% 至 30.9% 之间
- 渠道结构:79% 的通用伺服最终装进 OEM 设备厂商的机器;本土品牌约一半的销售额来自直销
- 出海的两种形态:目前贡献更大的是随国产设备出口的「借船出海」;凡披露境内外毛利率的公司,境外毛利率均高出 9 至 16 个百分点
- 口径之外的伺服:数控系统配套、人形机器人关节、直驱系统,以及伺服相关国家标准的现状
- 对基准数据的十项闭合检验,本院测算的全部公式与假设,以及十条尚未核清的事项
报告下载
《中国通用伺服市场白皮书(2026)》完整版 39 页,PDF 格式,约 4.4 MB。
报告可自由传阅与引用,引用时请注明「天下工厂产业研究院《中国通用伺服市场白皮书(2026)》」。
关于数据来源
本报告的市场规模、下游行业结构、品牌份额、渠道结构与 2026 至 2028 年预测的基准数据,引自北京格物致胜咨询有限公司(Wintelligence)《2026 中国通用伺服产品市场白皮书(分享版)》。睿工业与弗若斯特沙利文的数据,经汇川技术、禾川科技、英威腾、信捷电气、伟创电气等上市公司的定期报告及汇川技术 H 股上市申请版本转引。企业财务数据来自九家上市公司的年度报告、半年度报告与招股说明书;外资厂商数据来自安川电机、发那科等公司的决算说明资料与日本工作机械工业会的受注确报;宏观数据来自国家统计局与中国机床工具工业协会。供给侧数据来自天下工厂工厂库。
本院在上述数据基础上完成的增量研究包括:厂商份额还原与集中度量化、按行业与按厂商的两套增长归因、三系份额的绝对额折算、分行业渗透率、量价分离、成本敏感性与盈利分化、口径桥接、供给侧工厂地理、相邻市场对照,以及三情景推演与先行指标。凡属本院测算的数字,均在报告对应页面标注,公式与假设列于附录。报告用到的三十条关键数字,另由独立流程逐条回到原始文件复核。
结语
通用伺服是国产化率最高的主要工业自动化产品,也是单价仍在持续下行的产品。过去五年的替代,主要发生在锂电、光伏、3C 这些新兴行业的新增设备上,速度快,且大部分在市场收缩期完成。接下来的替代发生在机床、机器人与半导体设备,它的节奏取决于存量机型的逐一验证,也取决于数控系统与 PLC 这一层的国产化进度。
天下工厂产业研究院依托平台的工厂数据与产业带跟踪能力,持续发布制造业细分行业研究。平台覆盖 480 万家中国工厂、1,965 个细分行业类目与 1,000 余个产业带。本报告是工业自动化方向的第一份,此前已发布《中国低压电器市场白皮书(2026)》。