2026年中国涂料行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国涂料行业的市场规模、产业链结构与竞争格局。中国涂料产量近3500万吨、连续15年全球第一,却是典型的「大行业、小公司」——前十强合计市占仅约21.7%,外资主导高端。原料(树脂、钛白粉)占成本八九成,涂料厂赚的是配方与渠道的钱。建筑涂料受地产下行拖累、工程坏账集中爆发,工业涂料占比升至约66%。报告覆盖全球格局、PEST、产业链拆解、五大细分、技术演进、风险与2026—2030预测。
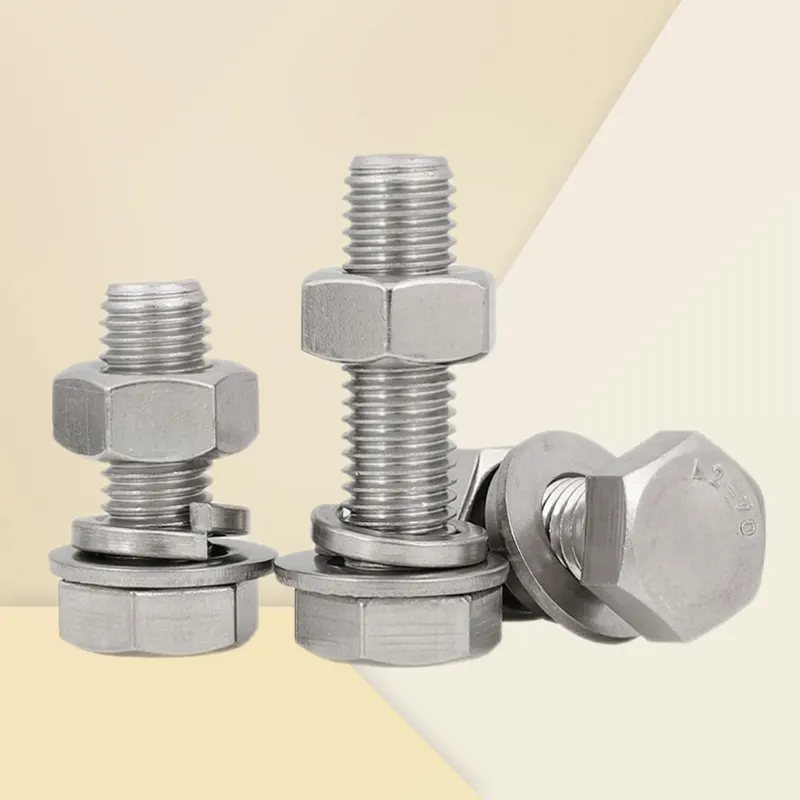
2026年中国紧固件行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国紧固件行业的市场规模、产业链结构与竞争格局。中国紧固件产量近千万吨、稳居世界第一,但行业呈金字塔式高度分散格局,低端过剩、高端进口——进口高端紧固件均价是出口标准件的8到9倍。下游高度集中于汽车(约58%),风电、高铁、航空航天是高价值增量赛道;高铁扣件与风电紧固件已基本国产化,航空航天用钛合金紧固件仍是终极卡脖子点。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
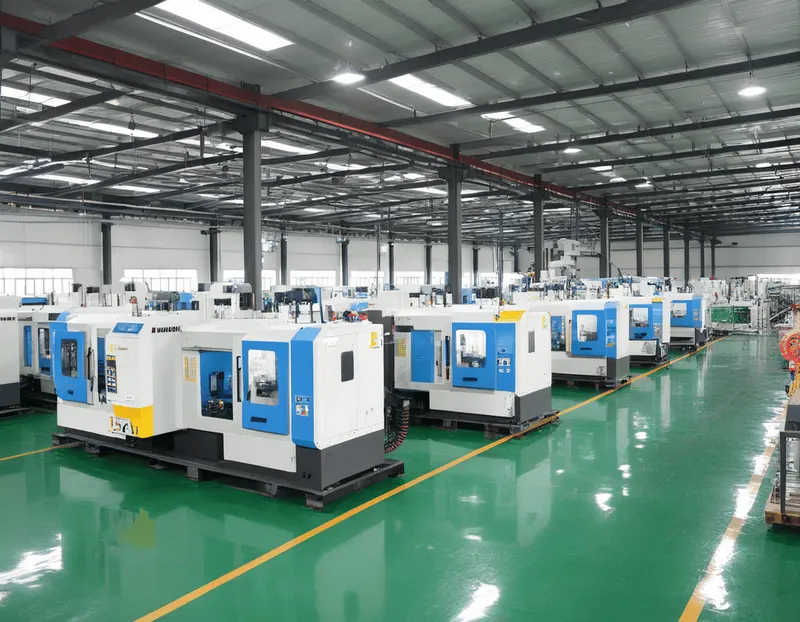
2026年中国注塑行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国注塑行业的市场规模、产业链结构与竞争格局。设备端高度集中——海天国际国内市占率逾三成、全球出货量第一;中游注塑加工却由约500万家相关主体构成极度分散的长尾。国产注塑机已从进口替代走到出口主导,进出口均价差三年内大幅收窄,但全电动、精密、大型高端仍被日德守住。报告覆盖全球格局、PEST环境、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
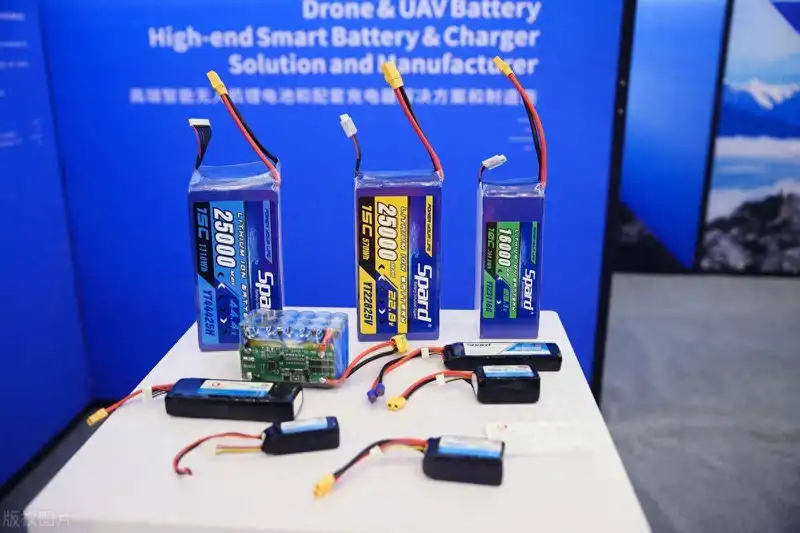
钠电2026:锂价跌穿之后,中国队凭什么独自跑通了一条电池产业链
2024-2025 国外钠电先驱几乎全军覆没(英国 Faradion 被印度收购、瑞典 Northvolt 破产、美国 Natron 关闭),同期中国钠电出货量从 0.7 GWh 涨到 3.7 GWh,2025 上半年再做 3.5 GWh,储能场景占 62%。这是一份关于钠电产业链为什么聚集到中国、2026-2027 走向何方的研究院万字研报。
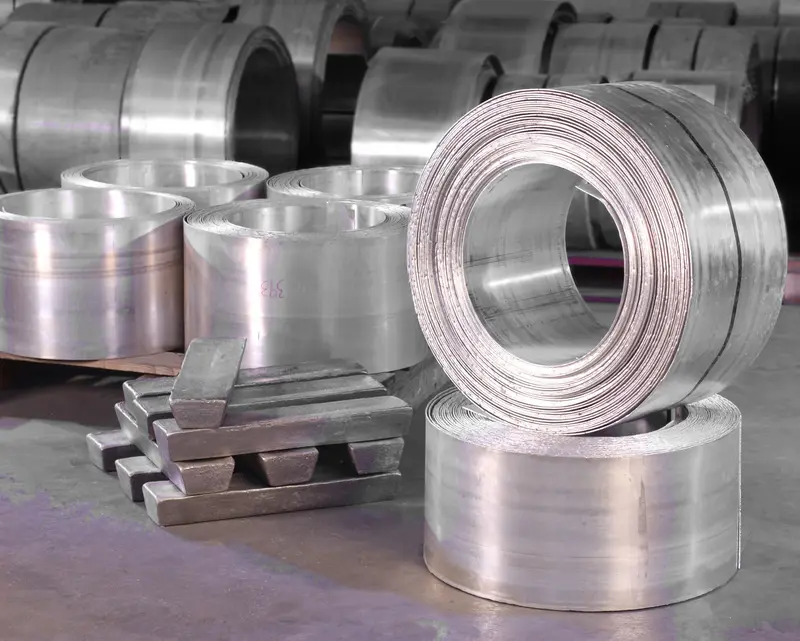
最轻的金属等了八十年:四川莱韦美特和高强变形镁合金的产业拐点
从 1941 年 Pidgeon 法到 2025 年的稀土出口管制,镁合金这种最轻的工程金属一直没成为主流轻量化结构材料。四川莱韦美特用强化凝固加连续化生产工艺,做出屈服 340-400 兆帕、不依赖中重稀土、不使用六氟化硫的高强变形镁合金 B91C2,把全球高强变形镁合金的产业格局推到一个新的临界点。