


2026年中国紧固件行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国紧固件行业的市场规模、产业链结构与竞争格局。中国紧固件产量近千万吨、稳居世界第一,但行业呈金字塔式高度分散格局,低端过剩、高端进口——进口高端紧固件均价是出口标准件的8到9倍。下游高度集中于汽车(约58%),风电、高铁、航空航天是高价值增量赛道;高铁扣件与风电紧固件已基本国产化,航空航天用钛合金紧固件仍是终极卡脖子点。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
2026年中国轴承行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国轴承行业的市场规模、产业链结构与竞争格局。轴承被称作「工业的关节」,中国年产近300亿套、连续多年全球第一,2024年主营收入约2315亿元,却是典型的「大行业、小公司」——CR10仅约28%,高端产品仅占约5%、进口依赖约70%。进出口均价差约74%,折射规模与精度的鸿沟。卡脖子根在高端轴承钢、精密磨床与工艺;风电大型化、机器人、新能源车电驱是三大结构性增量。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
2026年中国注塑行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国注塑行业的市场规模、产业链结构与竞争格局。设备端高度集中——海天国际国内市占率逾三成、全球出货量第一;中游注塑加工却由约500万家相关主体构成极度分散的长尾。国产注塑机已从进口替代走到出口主导,进出口均价差三年内大幅收窄,但全电动、精密、大型高端仍被日德守住。报告覆盖全球格局、PEST环境、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
2026年中国涂料行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国涂料行业的市场规模、产业链结构与竞争格局。中国涂料产量近3500万吨、连续15年全球第一,却是典型的「大行业、小公司」——前十强合计市占仅约21.7%,外资主导高端。原料(树脂、钛白粉)占成本八九成,涂料厂赚的是配方与渠道的钱。建筑涂料受地产下行拖累、工程坏账集中爆发,工业涂料占比升至约66%。报告覆盖全球格局、PEST、产业链拆解、五大细分、技术演进、风险与2026—2030预测。
2026年中国改性塑料行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国改性塑料行业的市场规模、产业链结构与竞争格局。改性塑料是把基础树脂「调」成高性能材料的生意,价值在配方与助剂。中国产量约2975万吨、产值约3100亿元,但改性化率仅约25%、不足全球(约50%)的一半,是核心成长空间。行业高度分散(CR3约14%、金发科技约7.86%、超1万家企业),且内外资倒挂(产能73% vs 市占30%、高端外资约70%)。报告覆盖全球格局、PEST、产业链拆解、六大细分、技术演进、风险与2026—2030预测。
2026年中国啤酒行业市场规模及竞争格局分析报告
本报告系统梳理2026年中国啤酒行业的市场规模、产业链结构与竞争格局。中国啤酒产量较2013年峰值已下滑约三成、进入存量竞争,但行业以价补量、收入与利润仍创新高——高端化是唯一增长引擎。行业高度集中,CR5约92%(华润/青岛/百威/燕京/重庆),与多数行业相反;而精酿与上游供应链却高度分散(精酿相关企业约1.3万至2.4万家)。报告覆盖全球格局、PEST、产业链拆解、六大细分(高端化/精酿/罐化/即饮/无醇)、技术演进、风险与2026—2030预测。
2026 中国减速器行业市场规模及竞争格局深度研究报告
减速器是制造业的关节。本报告以 2026 年为坐标,系统研究中国减速器行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:行业一体两面——通用减速机小而散、国产化率超九成;精密减速器才是价值高地与替代主战场,国产 RV 减速器市占率已升至约 60.8%、谐波超 80%,但寿命与一致性仍待补课,真正的卡脖子在特种齿轮钢、柔性轴承与高端磨齿装备等上游环节。人形机器人是最大弹性,也是最大不确定。
2026 中国激光器行业市场规模及竞争格局深度研究报告
激光器是工业的光剪刀。本报告以 2026 年为坐标,系统研究中国激光器行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:中国是全球最大激光设备消费国和工业激光器生产国,光纤激光中低功率国产化已超 99%,锐科激光以约 27% 中国市占超越 IPG;但高功率泵浦芯片、超快激光、ASML EUV 光刻 CO2 光源等价值高地仍由 IPG、Trumpf、Coherent 把持。万瓦/十万瓦冲到山顶,超快/UV 还在山腰;AI 算力下的光通信激光是最确定的新引擎。
2026 中国 PCB 印制电路板行业市场规模及竞争格局深度研究报告
印制电路板(PCB)是电子产品的骨架。本报告以 2026 年为坐标,系统研究中国 PCB 行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:中国大陆 PCB 产值占全球约 54%,鹏鼎控股以约 12% 全球市占连续多年居榜首;但 IC 载板和味之素 ABF 膜的国产化率仅 4%–10%,被 Ibiden、AT&S、欣兴等攥住。AI 服务器是 2024 年最大新引擎,沪电、胜宏、深南净利暴涨。国产替代正从多层板/HDI 向 IC 载板攻坚。
2026 中国工业母机/数控机床行业市场规模及竞争格局深度研究报告
机床是工业母机——制造机器的机器,一个国家所有工厂的精度上限。本报告以 2026 年为坐标,系统研究中国机床行业的市场规模、产业链、竞争格局、细分市场、技术演进、风险与 2026—2030 走势。核心判断:中国机床产值与消费双第一(2024 约占全球 32%/33%),但高档五轴联动国产化率才约 25%、高档数控系统国产化率仅约 6%;价值高地长期被德日攥住。通用技术集团接手十八罗汉残部,海天与创世纪做到中端全球第一,但顶级五轴+高档数控仍是国产攻坚最难的两道关。
2026 中国半导体设备行业市场规模及竞争格局深度研究报告
中国是全球最大的半导体设备采购市场(2024 年约 400 亿美元,占全球 37%),却是国产化率最低的主要芯片生产国(整体约 10%–12%)。从去胶机(65%)到光刻机(< 5%),国产化率呈严重的「阶梯型」分层。本报告系统梳理全球五大设备巨头、13 家中国上市设备企业、上游卡脖子零部件、六大产业带集群,并给出 2026–2030 年分品类国产化率路径与市场规模预测。
2026 中国工业机器人本体行业市场规模及竞争格局深度研究报告
2024 年中国新增工业机器人装机 29.5 万台,占全球 54%,国产份额首次突破 57%;四大家族以精密减速器与控制器壁垒守住高端阵地,埃斯顿、汇川技术以国产三大件协同突破推动份额快速增长;人形机器人是 2026–2030 年最大弹性变量,也是最大不确定性;本报告系统梳理产业链结构、竞争格局、细分市场与未来五年走势。
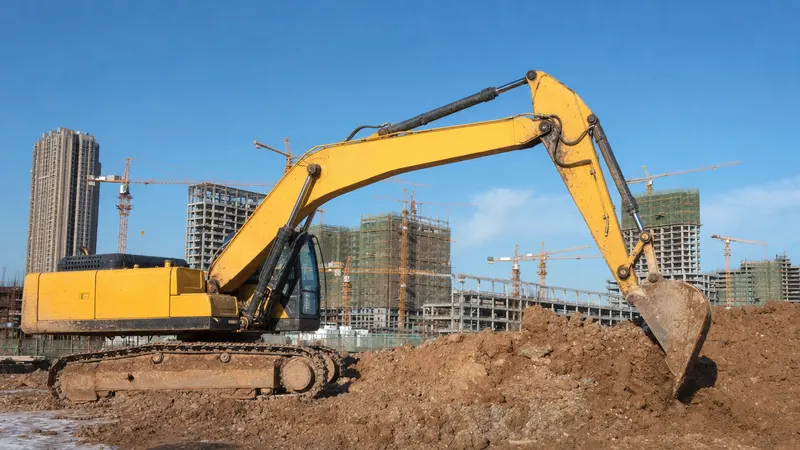
2026 中国工程机械行业市场规模及竞争格局深度研究报告
出海与电动化是两大主线:国内房地产下行靠海外市场撑住规模,挖掘机内外销量首次各半;电动挖掘机 2024 年仅 86 台,但装载机渗透已破 10%,窗口正在打开;液压件国产化(恒立液压为旗帜)、智能化与数字化是变革的底层支撑力量。
2026 中国 MLCC 与被动元件行业市场规模及竞争格局深度研究报告
MLCC(多层陶瓷电容器)是电子工业不可缺少的基础元件,全球年产约 5 万亿颗。2024 年全球 MLCC 市场约 140–180 亿美元,CR5 市占约 70–80%,由日韩台五强把持。中国大陆厂商份额 2024 年下半年突破 10%,三环集团、风华高科领跑国产替代;车规 MLCC(国产化率 < 5%)与 AI 服务器高容 MLCC,是 2026–2030 年最重要的两个增长极。
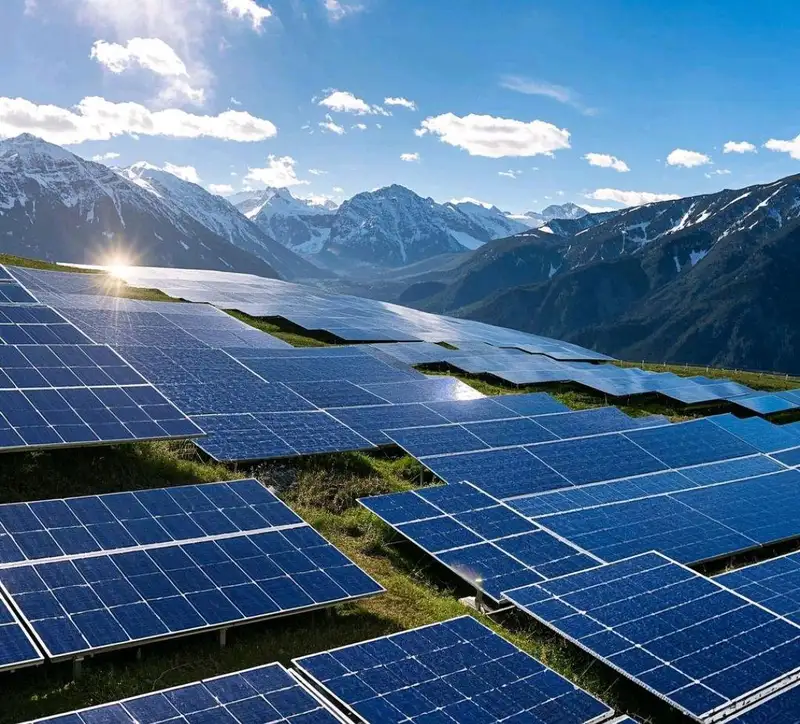
2026 中国光伏组件行业市场规模及竞争格局深度研究报告
2024年中国光伏组件产量约600 GW,占全球80%以上,但六大巨头合计亏损超过1400亿元。产能过剩、价格地板(0.65元/W)、海外反倾销三重压力下,谁能熬过去;TOPCon vs BC vs HJT三路线选边;一体化优于专业化——这是当前光伏行业的三条核心叙事。
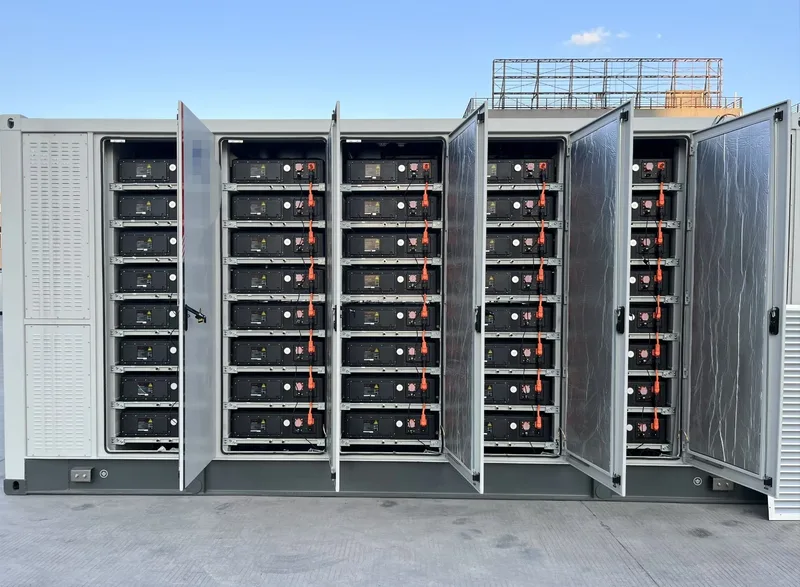
2026 中国储能行业市场规模及竞争格局深度研究报告
2024年中国新增电化学储能超80 GWh全球第一,系统价格从1.3元/Wh腰斩至0.6元/Wh;宁德+比亚迪电池端双雄、阳光+华为PCS双强;独立储能首超配建储能占新增装机54%。本报告系统梳理中国储能行业产业链、竞争格局、细分市场、技术演进与2026—2030年预测。
2026 中国锂电四件套(正极/负极/电解液/隔膜)行业市场规模及竞争格局深度研究报告
中国锂电四件套(正极/负极/电解液/隔膜)深度研究报告,基于 A 股 FY2025 年报及 2026Q1 季报更新。2025 年正极出货量 503 万吨(+50%),总产值约 2744 亿元(同比 +31%),结束连续两年下滑;负极 292 万吨(+38%)、电解液 215 万吨(+41%)、隔膜 328.5 亿平米(+44%)。湖南裕能净利润 +115%,天赐材料净利润 +181%,恩捷股份扭亏。碳酸锂 2026 年 5 月底约 17 万元/吨。
2026 中国白酒行业市场规模及竞争格局深度研究报告
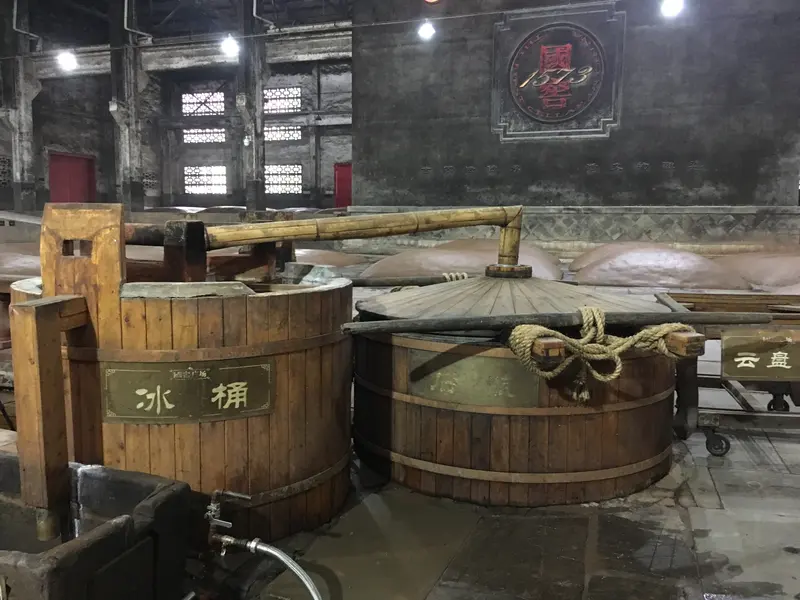
2024年中国白酒总产值约7963亿元、产量414.5万千升,连续七年量减价增。极致集中度:茅台一家拿走行业约40%利润,CR3高端市占超70%;酱香热退潮后,行业站在库存出清、年轻化困局、电商渠道重构三重叠加的分化路口。天下工厂产业研究院深度报告,全面覆盖12种香型、19家上市酒企2024年报解析、产业带地理、技术演进与2026—2030预测。
2026 中国家电行业市场规模及竞争格局深度研究报告
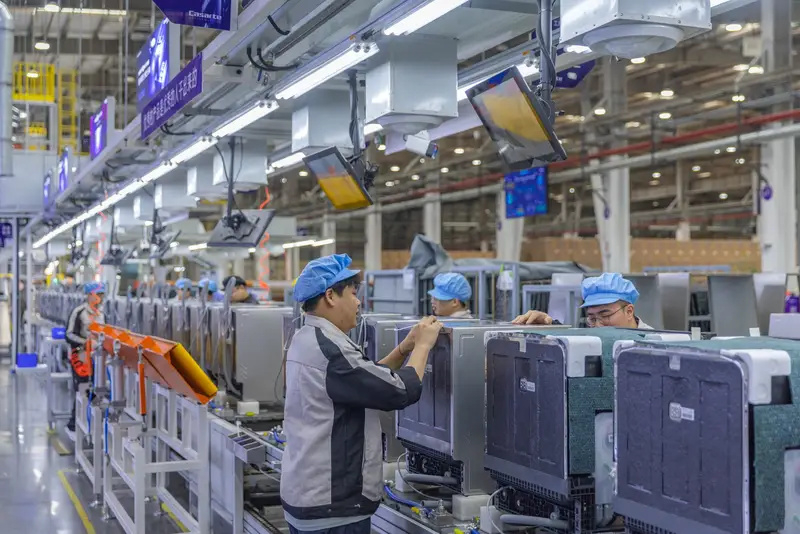
中国家电是制造业集中度天花板的典范,也是出海最成功的样本。2024年全品类零售额约9071亿元,出口约1124亿美元(+14%),白电CR3约70%+,以旧换新直接拉动消费约2700亿元;扫地机器人市场规模约217亿元,中国品牌占全球前五;大陆面板厂TV面板市占约70.6%,Mini-LED电视出货416万台同比增352%。2026-2030预测:国内CAGR约3-5%,出口CAGR约7-10%。
2026 中国汽车整车行业市场规模及竞争格局深度研究报告
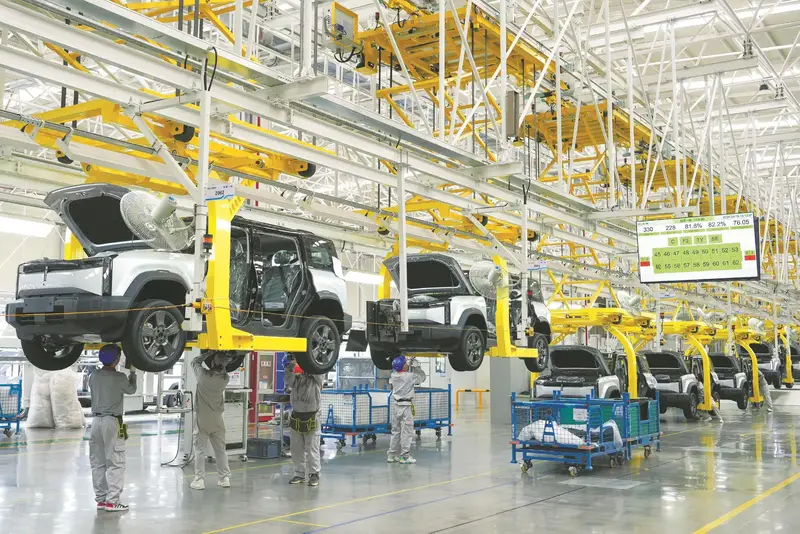
2025年中国汽车产销均突破3400万辆,新能源销量1649万辆,渗透率约53–54%,出口709.8万辆再居全球第一,自主品牌市占率约70%历史新高,零跑首次全年盈利,比亚迪海外突破百万辆,欧盟"价格承诺"框架落地,美国关税叠加至137.5%,本报告系统呈现FY2025数据及2026–2030预测。

2026 中国创新药行业市场规模、竞争结构深度研究报告
2025年中国创新药License-out协议总金额约1356亿美元(157笔),首次超越美国占全球约49%。恒瑞FY2025营收316亿元、净利77亿元创历史峰值;百济神州首次实现GAAP全年盈利,泽布替尼全球BTK抑制剂第一;信达首次年度盈利,玛仕度肽双适应症获批。NMPA 2025年批准新药120款历史纪录,国产首超50%。ADC/GLP-1/双抗/CAR-T多赛道并行出海。
2026 中国医疗器械行业市场规模及竞争格局深度研究报告
中国医疗器械市场 2024 年约 1.3 万亿元,全球第二;联影打破 GPS 高端垄断,迈瑞全球监护仪出货量第一,集采压力倒逼出海——国产替代与出海是双主线。本报告系统梳理 14 个维度,覆盖全球格局、产业链、重点企业(迈瑞/联影/微创/威高/安图)、细分专题(影像/IVD/骨科/心血管/眼科)、技术演进与 2026–2030 预测。
2026 中国风电整机行业市场规模及竞争格局深度研究报告
2024 年,中国风电新增装机约 87 GW,累计 520 GW 占全球半壁江山;中国整机企业首次包揽全球前四。然而,整机均价跌至 1381 元/kW 历史低位,整机毛利率仅 3%–8%。本报告深度拆解价格战、海上大型化(18MW→26MW)、出口加速三大变量,绘制 2026–2030 年产业图谱。
2026 中国光通信光模块行业市场规模及竞争格局深度研究报告
2024 年全球光模块市场约 170–180 亿美元(同比+52%),中国厂商全球前十占 7 席、CR3 市占>50%;本报告系统梳理光模块产业链全景、800G/1.6T 技术路线、重点企业财务及五年市场预测,核心结论:AI 算力下游链最确定的中国优势赛道,上游光芯片是下一场国产替代战役。
2026 中国显示面板行业市场规模及竞争格局深度研究报告
中国大陆 2024 年已掌握全球液晶面板 70% 以上产能,京东方、华星光电、惠科三巨头主导 LCD 格局;有机发光二极管手机面板份额首次超越韩国(50.7%);8.6 代 OLED 产线(京东方 B12 蒸镀 + 华星 t8 喷墨打印)是 2024—2026 年最大技术变量;面板周期、Mini-LED 普及与车载显示高增长是三个关键增长节拍。本报告系统覆盖技术分类、全球格局、产业链、重点企业、产业带地理、六大应用市场、技术路线演进与 2030 年预测,约 5.5 万汉字。
2026 中国 CMOS 图像传感器(CIS)行业市场规模及竞争格局深度研究报告
CMOS 图像传感器(CIS)是当今用量最大的视觉感知芯片,2024 年全球市场规模约 237 亿美元,索尼凭借约 52% 份额主导行业。中国国产化率约 30%,国内三强(韦尔/豪威、格科微、思特威)合计全球份额约 23%,通过汽车 ADAS 和安防赛道加速追赶,预计 2030 年综合国产化率达 45%–50%。
2026 中国钢铁行业市场规模及竞争格局深度研究报告
2024年中国粗钢产量100509万吨,全球占比超53%,连续9年稳定在10亿吨级;钢材出口1.1亿吨,创历史次高。房地产下行、产能过剩、国际反倾销三重压力同步共振,行业利润较2021年峰值跌逾九成。本报告系统分析全球竞争格局(宝武/安赛乐米塔尔/新日铁/POSCO),中国市场规模与价格周期,产业链铁矿石—废钢—冶炼—轧制全链路,八大龙头企业2024财务(宝钢73亿盈利vs鞍钢71亿亏损),建筑钢/汽车板/特殊钢/不锈钢细分专题,短流程电炉化与氢冶金低碳技术路线图,及2026—2030年产量见顶、出口重塑与碳中和三主线系统展望。
2026 中国化工新材料行业市场规模及竞争格局深度研究报告
中国化工新材料市场约一万亿元,整体国产化率约七成;高端光刻胶国产化率不足5%,POE 2024年完成首套工业装置打通。万华MDI撑住基础盘,雅克彤程在ArF光刻胶撕开缺口,卡脖子材料国产化正进入新阶段。
2026 中国调味品行业市场规模及竞争格局深度研究报告
2024年中国调味品市场规模逼近6000亿元。酱油双雄海天(269亿元营收)与千禾(首次双降)分化加剧,恒顺醋业净利大增46%,复合调味品赛道天味、颐海、宝立延续高增速。报告覆盖产业链全景、12家核心企业财务解析、全国产业带地理分布及2030年预测。
2026 中国乳制品行业市场规模及竞争格局深度研究报告
伊利蒙牛双雄稳、飞鹤与达能婴幼儿奶粉两极分化;液态奶量价齐跌靠存量博弈,低温巴氏、奶酪与成人奶粉是结构性增量。全面深度解析中国 5200 亿元乳制品市场的格局、驱动力与 2030 年展望。
2026年1-4月中国汽车产业观察:出口爆红与国内爆冷的剪刀差
2026年前四个月,中国汽车出口突破310万辆(同比+61.5%),4月单月出口90.1万辆创历史新高,新能源出口占比首破50%;与此同时,国内产销同比下滑约6%,经销商库存系数升至1.89,整车企业Q1净利润普遍腰斩,行业利润率跌至3.2%的近年谷底。
苹果链重塑与AI硬件元年:2026中国消费电子代工深度研究报告
2025年,立讯精密iPhone组装份额首超富士康,印度制造占iPhone总产量25%,中国苹果链份额从80%+降至65-70%。AI服务器、AI眼镜、折叠屏三条新品类正为中国代工产业打开约1-2万亿元新增量空间。涵盖十大头部企业FY2025财务数据,深度拆解苹果链份额演变与2026-2030预测。
2026 中国 IC 设计行业市场规模及竞争格局深度研究报告
2025 年,中国 IC 设计产业销售额突破 8357.3 亿元(约 1180 亿美元),首次超过千亿美元,3901 家设计企业全球最多;AI 芯片国产化率从 2022 年约 5% 升至 42%,车规模拟 IC 替代窗口全面开启,澜起科技 DDR5 RCD 与 Rambus 全球二分天下。
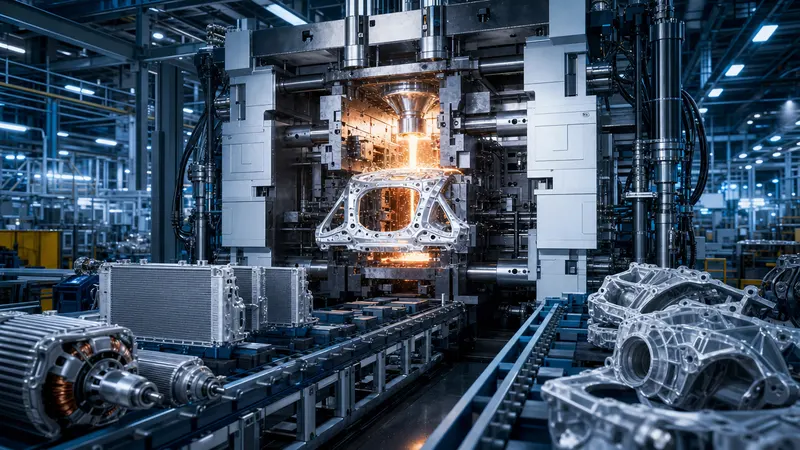
2026 中国汽车零部件行业市场规模及竞争格局深度研究报告
2025 年,中国汽车零部件市场规模约 5 万亿元,站在新能源化与智能化双重重塑的历史交叉点。热管理、一体化压铸、线控制动、空气悬挂、机器人执行器五大新赛道年增速普遍超过 30%;全球百强中国企业首次达 15 席,宁德时代跻身全球第五;拓普集团、三花智控、银轮股份三大热管理龙头营收合计近 763 亿元。
2026 中国智能驾驶(ADAS/AD)供应链行业市场规模及竞争格局深度研究报告
中国 2025 年乘用车智能驾驶前装渗透率超六成,NOA 渗透率升至约 22%;首批 L3 试点落地、特斯拉 FSD 入华、端到端大模型替代规则代码三重事件并发,智驾供应链进入技术与商业的双重引爆区。本报告深度拆解芯片、域控、算法、地图、Robotaxi 五条核心子赛道,覆盖地平线、黑芝麻智能、华为 ADS、德赛西威、经纬恒润、毫末智行、百度 Apollo、小马智行、文远知行等重点企业,绘制北京、上海嘉定等七大中游产业带地图,预测 2030 年 NOA 渗透率突破 50%、L4 Robotaxi 日均订单过亿。
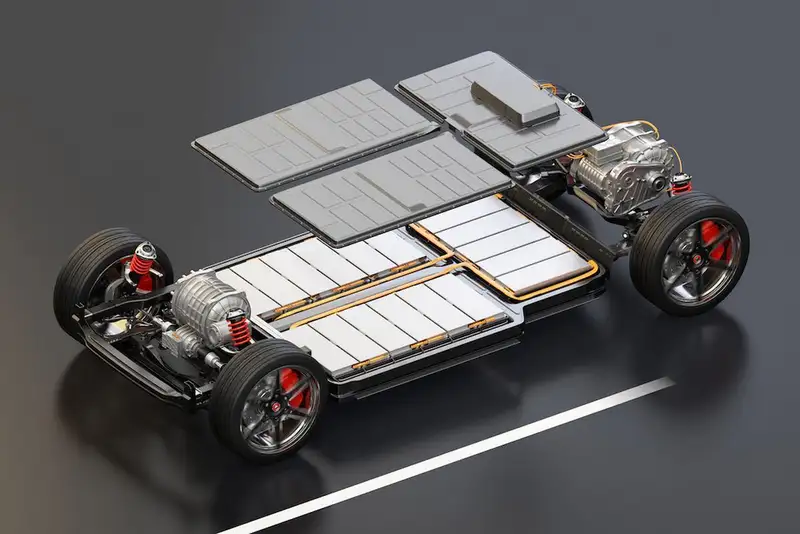
2026 中国动力电池本体行业市场规模及竞争格局深度研究报告
2025年中国动力电池装车量769.7 GWh全球第一,LFP占比81.2%;宁德时代+比亚迪CR2约65%;中国企业全球市占首次突破70%。本报告系统覆盖电芯/模组/Pack本体产业链、重点企业财务与技术动态、六大产业带、半固态/钠电/大圆柱/CTC等前沿专题,及2026-2030五年预测。
2026 中国运动品牌(鞋服)行业市场规模及竞争格局深度研究报告
二〇二五年中国运动鞋服市场规模约六千亿元,安踏首破八百亿、国货市占率突破五成、始祖鸟大中华区增速近五成——这是一场从「制造出口国」向「品牌输出国」的历史性迁移。本报告深度解析国货崛起、耐克大中华区下滑、细分赛道爆发与供应链格局变迁。
千元拐点:2026中国激光雷达(LiDAR)行业市场规模及竞争格局深度研究报告
2025年,全球车载激光雷达出货量突破250万颗,中国厂商占据80%以上份额;速腾聚创MX以1500元的量产定价完成千元级历史突破;Luminar宣告破产;机器人激光雷达第二曲线兑现为当期收入。本报告以2026年为坐标,系统梳理中国激光雷达的技术路线、产业链、市场规模、重点企业与2026—2030年预测。
智能手机:中国品牌的全球角力(2026深度研究报告)
2025年,全球每售出两台智能手机,就有一台以上出自中国品牌。华为时隔五年重返中国市场出货榜首;苹果凭借iPhone 17系列创下历史最高年出货量;折叠屏渗透率突破3%;AI手机端侧大模型成为旗舰新标配。这是一份关于中国智能手机行业格局、技术演进与未来走向的系统性研究。
2026年中国高铁动车组与轨道交通装备行业市场规模及竞争格局深度研究报告
高铁里程突破五万公里、动车组保有量超过四千五百标准列、中国中车全球轨交装备销售第一——这些数字背后,是一条横跨整车、牵引、信号、制动、转向架的完整产业链,以及一个正在从「国内建设」向「出海+后市场」切换引擎的行业。本报告系统梳理全球竞争格局、中国产业链全貌、重点企业财务表现、关键产业带,以及CR450、SiC功率半导体、智能驾驶等技术趋势,研判2026至2030年的行业走向。
2026中国第三代半导体(SiC/GaN)衬底与器件行业市场规模及竞争格局深度研究报告
2025年,中国碳化硅(SiC)衬底产能全球第一,天岳先进以27.6%市占率问鼎导电型衬底全球第一,8英寸衬底份额51.3%;英诺赛科GaN功率器件毛利率首次转正;Wolfspeed破产重整改写全球供应格局。本报告深度分析中国第三代半导体产业链全景、重点企业FY2025数据、8英寸技术路线图,及2026—2030年市场预测。
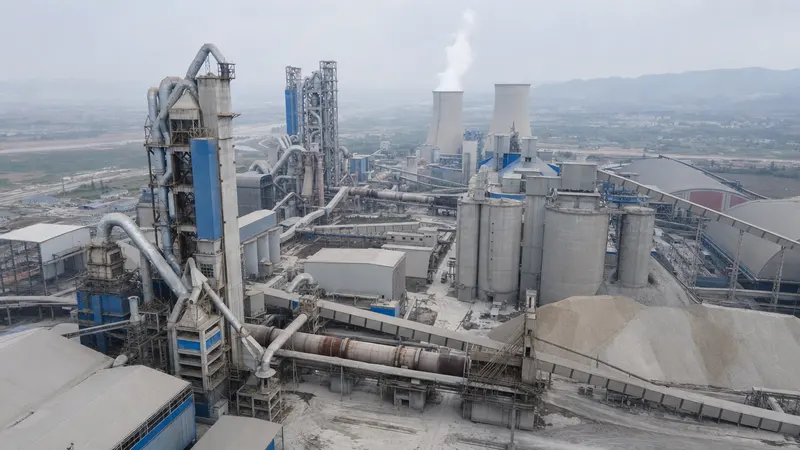
2026 中国水泥行业市场规模及竞争格局深度研究报告
2025 年中国水泥产量约 16.9 亿吨,较 2014 年峰值 24.95 亿吨降幅超三成;行业进入深度去产能周期。本报告系统梳理全球格局、中国市场规模、产业链全景与重点企业(海螺水泥、华新水泥、天山股份、华润建材、金隅冀东),并研判 2026—2030 集中整合、出海拓疆与碳中和三大主线。
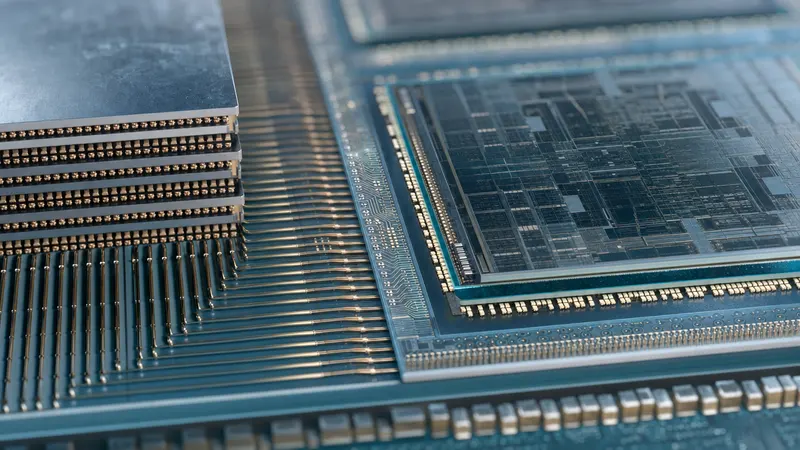
2026 中国半导体封测(OSAT)行业市场规模及竞争格局深度研究报告
全球封测(OSAT)2025 年市场规模约 480 亿美元,中国大陆产能约占全球 30%,与台湾并列为全球封测「第二极」。长电科技全球第三、通富微电全球第四、华天科技全球第六,三家合计约占全球封测市场 22–24%。然而在 CoWoS/HBM 这一最高价值细分,国产化率不足 5%。本报告系统梳理全球 OSAT 格局、中国大陆各封装技术路线的国产化率、先进封装代差与设备管制约束,并给出 2026–2030 年预测与研究院综合判断。
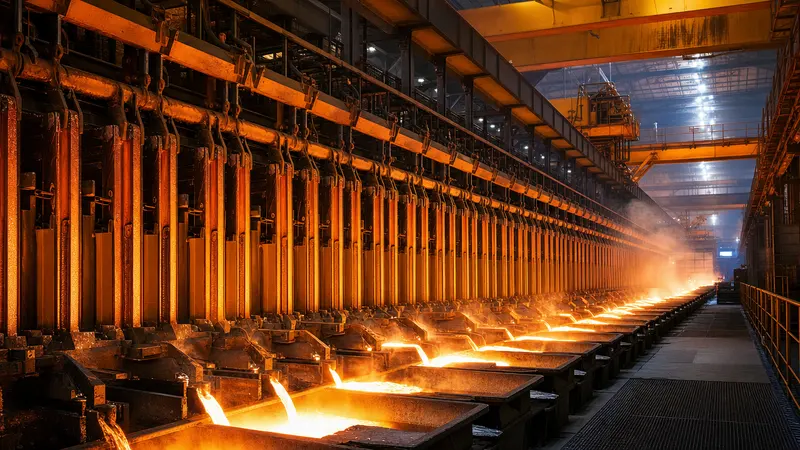
铜铝之战:2026 中国有色金属行业深度研究报告
二〇二五年,伦敦金属交易所铜价年内最高突破一万两千美元,全年涨幅约四成,是十六年最佳年度表现。与此同时,中国精炼铜产量首次突破一千四百万吨,电解铝产量维持四千五百万吨产能天花板。在算力爆发、电网升级与新能源车浪潮三重叠加之下,有色金属正在经历一场结构性需求革命。
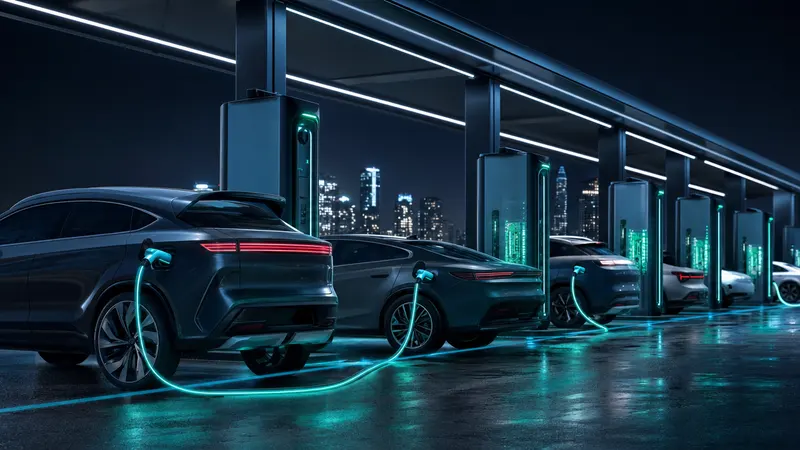
超充军备竞赛:2026 中国充电桩行业市场规模及竞争格局深度研究报告
截至 2025 年底,中国充电设施保有量突破 2009 万台,全球第一。超充军备竞赛改写了充电桩产业链的价值分配——华为发布 1440kW 兆瓦超充,液冷模块成为超充上线的卡口。本报告系统梳理 2025–2026 年中国充电桩行业的市场规模、竞争格局、产业带分布及 2030 年展望。
锂电设备:中国制造的隐形脊梁(2026 深度研究报告)
中国锂电设备行业 2025 年市场规模约 800–900 亿元,经历 2024–2025 低谷后,2026 年已进入复苏通道。先导智能领跑全球,海目星占据激光焊接制高点,杭可科技稳守后段化成分容;固态电池试产线与海外建厂订单正在重塑这一赛道的竞争格局。本报告从产业链全景、全球竞争格局、主要公司分析、技术演进路线到 2030 年预测,系统梳理这一中国制造业的隐形脊梁。
2026 中国 MCU 微控制器行业市场规模及竞争格局深度研究报告
全球 MCU 市场 2025 年约 280 亿美元,ST/NXP/Microchip/Renesas/Infineon/TI 六大占全球 80%。中国 MCU 市场约 350 亿元,32 位占比超 70%,国产化率约 20%,车规不足 5%。兆易 GD32 累计出货超 20 亿颗,乐鑫 ESP32 全球 Wi-Fi MCU 份额超 30%,车规国产化是最深护城河,RISC-V + AI MCU 是下一战。
四面玻璃:光伏内卷、浮法触底、福耀寡头与电子国产突破(2026 深度报告)
中国每年生产的玻璃,能铺满整个海南岛。但「玻璃」这两个字背后,藏着四个截然不同的故事:光伏玻璃陷入史上最惨烈的价格战;浮法玻璃跟着房地产一起触底;汽车玻璃里,一家叫福耀的福建公司悄悄拿下全球三分之一的市场;电子玻璃国产替代,正在把多年由康宁和旭硝子把持的铁幕一寸一寸撬开。这是一部关于同一种材料、四种命运的产业报告。
合同的力量:2026 中国 CXO(CRO + CDMO)医药外包行业深度研究报告
全球 CXO 市场已突破 1500 亿美元,中国占约 25—30%。药明系站在全球前列,但美国《生物安全法案》于 2025 年 12 月正式立法;GLP-1 多肽与 ADC 偶联药物拉动新一轮订单复苏;AI 制药正在重塑外包模式。本报告由天下工厂产业研究院基于公开财报、政策文件和产业链数据整理分析,追踪这一行业从「低成本人力红利」向「技术壁垒差异化」的深层转变。
2026 中国功率半导体行业市场规模及竞争格局深度研究报告
2025 年全球功率半导体约 600 亿美元,中国约 250 亿美元(全球 42%)。汽车 IGBT 国产化率升至约 67%;天岳先进 SiC 衬底全球第一(27.6%);Wolfspeed 破产重整;斯达半导营收 40 亿元;英诺赛科 GaN 切入英伟达供应链。三轮驱动:新能源车 800V SiC + 光伏 IGBT + 储能 PCS。
五万亿产值·三千亿出口:2026中国纺织服装全产业链深度研究报告
中国纺织服装业年产值约五万亿元,出口近三千亿美元,化纤产能占全球七成以上。本报告覆盖化纤上游、棉纺色纺、染整、代工面料、辅料、品牌零售到跨境电商的完整产业链,深度解析桐昆股份、申洲国际、海澜之家、波司登、SHEIN等头部企业的竞争格局与战略走向,研判东南亚代工转移、国货品牌崛起与跨境电商重塑三大结构性变量,展望2026—2030年行业演进路径。
2026中国工业气体行业深度研究报告:大宗气体、电子特气与现场制气的三轨竞速
中国工业气体市场2025年规模突破2000亿元,电子特气国产化率从2020年约5%升至2025年约25%,半导体晶圆厂扩产、氢能产业链爆发与CCUS试点构成三大需求引擎;林德、法液空、空气化工国际三巨头在华份额仍超六成,杭氧、广钢、华特、南大光电等本土四骑士正从不同维度发起系统性追赶。
2026 中国服务机器人(家用扫地 + 商用配送 + 仓储物流)行业市场规模及竞争格局深度研究报告
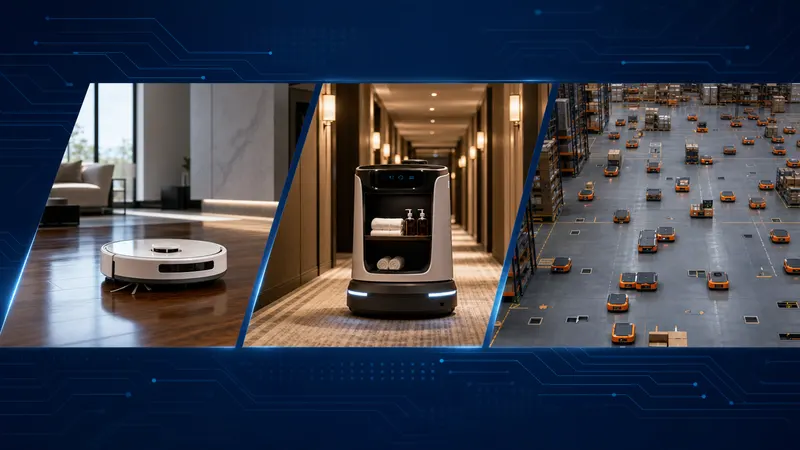
2025年中国服务机器人市场规模约2000亿元,占全球40%以上。石头科技营收186.95亿元、极智嘉港股IPO市值213亿港元、iRobot破产被深圳代工厂接管——本报告深度解析中国服务机器人在家用清洁、商用配送、仓储AGV/AMR三条赛道的市场规模、竞争格局、产业链与2030年预测。
2026 中国人形机器人行业市场规模及竞争格局深度研究报告
2026 量产元年全景:中国出货量占全球 84.7%,宇树科技全球市占率 32.4%,具身大模型 GR00T/Helix/GO-1 驱动智能跃升,谐波减速器国产化加速——系统梳理全球格局、产业链拆解、重点企业与 2026–2030 市场预测。
2026 中国低空经济与 eVTOL 行业市场规模及竞争格局深度研究报告
从 2023 年中央经济工作会议首提「低空经济」,到 2025 年亿航智能拿下全球首套 eVTOL「四证」,再到 2026 年深圳—珠海跨城通勤航线即将开通——这份研究报告系统梳理中国低空经济从政策定名到商业起飞的全貌:市场规模(2024 年约 6700 亿元,2030 年目标 3–5 万亿元)、三轨产业格局(通用航空/eVTOL/工业无人机)、重点企业深度画像、技术演进路径与核心风险,并对 2026–2030 年竞争格局做出前瞻预测。
2026 中国航空发动机与大飞机供应链行业市场规模及竞争格局深度研究报告
C919 量产、C929 首飞、CJ-1000A 国产发动机突破——三条主线在 2026 年同步进入决定性窗口期。
2026 中国氢能源深度研究报告:绿氢·燃料电池·储运加注全景
中国是全球最大的氢气生产国,年产能约 3500 万吨,但 97% 以上是灰氢。2025 年,可再生能源电解水绿氢投运规模约 25 万吨/年,示范城市群燃料电池汽车保有量约 3 万辆,加氢站累计 560 座。成本、基础设施、商业闭环——三道关口,正在决定中国氢能源从「规划大国」走向「产业强国」的速度。
2026中国家居家具(定制家居+成品家具+软体床垫+智能家居)行业市场规模及竞争格局深度研究报告
房地产旧周期落幕,整家定制、出海全球、直播电商、智能互联四条新路线接棒驱动。覆盖欧派、顾家、梦百合、慕思、宜家等主要上市企业2025年全年数据,深度拆解从板材供应链到全球产业带迁徙的完整格局。
2026 中国厨电行业市场规模及竞争格局深度研究报告
深度研究中国厨电行业2026年市场格局:油烟机、燃气灶、洗碗机、集成灶、嵌入式蒸烤箱、净水器六大品类全景扫描;老板电器、方太、华帝、火星人等重点企业财务深析;2030年前景多情景预测。
2026 中国造纸(纸浆+纸品+包装+特种纸)行业市场规模及竞争格局深度研究报告
基于FY2025年报及2026年Q1数据,全面解析中国造纸行业12,105万吨产能格局、玖龙/太阳/APP等龙头竞争态势、特种纸国产替代进程及2030年战略展望。
2026 中国工业自动化(伺服·PLC·变频器·运动控制·传感器)行业市场规模及竞争格局深度研究报告
中国工业自动化核心元器件市场在2025年规模约3000至3200亿元,全球占比约35%。汇川技术以伺服32%、变频器22%的市占率双双居国内第一,国产替代率在伺服领域已突破50%。新能源、半导体、人形机器人三大新需求正在重塑竞争版图,AI工业大模型开始从研究院走向产线。这是一场正在加速的国产化攀登,也是中国制造业从「用自动化」到「造自动化」的历史性转变。
2026 中国物流与快递深度研究报告:1750 亿件快递、360 万亿物流总额与全球化布局
2025 年,中国快递业务量突破 1750 亿件,以全球 65% 以上的份额压倒性地成为地球上最大的快递市场。这背后,是五强格局、价格战、跨境电商爆发与新能源、无人化技术的交叠重塑。全面覆盖综合物流、快递、冷链、即时配送、跨境物流五大赛道,逐一解析顺丰、通达系、极兔、京东物流、菜鸟等核心玩家的格局演化与战略走向。
铁箱子,全球造:2026中国集装箱行业市场规模与竞争格局深度报告
全球每100个集装箱,有96个在中国造;中集集团一家独占全球约40%产能。这是一个中国已经赢了、却还在被颠覆的行业——红海危机把价格从1800美元推到4500美元再打回2800美元,储能集装箱、冷藏集装箱、模块化建筑三条新赛道悄然重塑格局。这份报告拆解这个行业的每一层。
国货翻盘:2026中国化妆品与日化行业市场规模及竞争格局深度研究报告
2025年中国化妆品全渠道交易额突破1.1万亿元,国货品牌市场份额升至57.37%,较2020年提升逾二十个百分点。珀莱雅首破百亿、毛戈平高端彩妆强势上市、巨子生物重组胶原蛋白引爆赛道——国货五虎正面挑战欧莱雅、雅诗兰黛的百年江湖。这是一份关于国货如何在功效护肤、直播电商与男士银发新人群三条战线上,完成历史性反超的全景报告。
2026 中国半导体材料(硅片+光刻胶+电子化学品+靶材+CMP+掩膜版)行业市场规模及竞争格局深度研究报告
二〇二五年,中国半导体材料市场规模约一千七百四十八亿元,位居全球第一大市场,占全球份额约二十八到三十个百分点。与此同时,国产化率从二〇二〇年的不足百分之十五,升至二〇二五年的约百分之三十到三十五,跨越了国产化进程的第一个关键台阶。这是过去五年,出口管制压力、国家大基金支持、晶圆厂扩产需求三重催化的集中体现。
2026中国输配电设备行业深度研究报告:特高压·变压器·开关·电缆·智能电表
国家电网与南方电网2025年合计资本开支突破8000亿元历史新高,特高压±800kV/±1100kV多条线路并发建设;变压器、开关、电缆出口爆发,中国输配电设备全球市占率持续提升。本报告系统梳理2025—2026年中国输配电设备行业的市场规模、竞争格局与技术演进。
收获机里的国运:中国农业机械的崛起与未来(2025—2030)
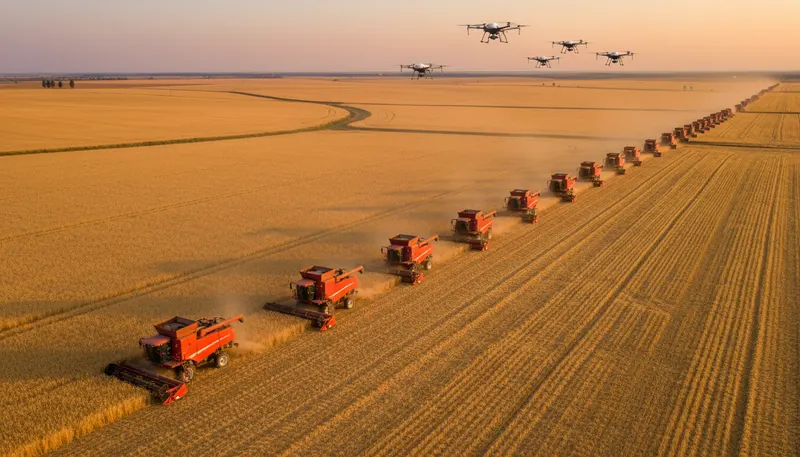
二〇二五年,中国农业机械出口额上半年即达三百五十亿元,同比增长三十七个百分点;农用无人机累计保有量突破五十万架,中国制造的收割机在东南亚的稻田里作业,东方红拖拉机的订单延伸到了非洲的黑土地。这是一份关于中国农机的完整拼图:四千五百亿级的市场、四条主线的叙事、全球竞争格局的重构。
2026 中国体外诊断(IVD)行业深度研究报告:化学发光·分子诊断·POCT·测序的国产突围
中国体外诊断市场 2025 年规模约 1500–1800 亿元,CAGR 超 12%。集采压价与新冠后行业出清叠加,倒逼国产替代加速:化学发光国产份额突破 40%,华大智造测序仪全球新增市占率升至 28%,万孚等 POCT 头部企业出海超 150 国。本报告覆盖化学发光、生化、分子、POCT、NGS 测序、病理六大赛道,深度解析 30 余家国内外企业竞争格局,并预测 2026–2030 年行业走向。
2026 中国重卡与商用车行业市场规模及竞争格局深度研究报告
中国重卡 2025 年销量突破百万辆,新能源渗透率全年约 23%、年末单月冲破 54%;出口 33 万辆创历史新高。新能源、出口、智能驾驶三条主线重塑竞争格局,中国重汽、一汽解放、陕汽、东风、福田、宇通六大国家队在各自赛道强势出击。本报告从市场规模、产业链、企业财务、产业带、技术演进到 2030 年预测,全面梳理这场百年赛道的格局重塑。
2026 中国建陶卫浴深度研究:瓷砖、卫生陶瓷、卫浴五金与智能马桶的竞争格局
中国是全球最大的建筑陶瓷生产国,瓷砖年产量约 65 亿平方米、占全球五成以上,卫浴全产业链规模约 6000–7000 亿元。在房地产下行与精装退潮的双重压力下,出海出口、岩板高端化与智能马桶普及正成为行业三大新引擎;东鹏、马可波罗、蒙娜丽莎、九牧、箭牌、惠达构成本土梯队,科勒、TOTO、Geberit 则以高端品牌在中国市场持续掘金。
2026 中国数据中心 IDC 与 AI 算力行业市场规模及竞争格局深度研究报告
系统梳理中国数据中心与 AI 算力行业(IDC 运营服务、AI 算力服务、AI 芯片、液冷基础设施)的市场规模、竞争格局、产业链结构与技术演进趋势,覆盖 FY2025 全年数据及 2026 年一季度最新进展,展望 2030 年产业发展路径。
软件立国:2026中国工业软件深度研究报告
中国工业软件正在经历一场历史性的转折。从2020年国产化率不足25%,到2025年已越过50%的临界线,五年间完成了一次整体性的能力跃迁。然而,EDA与高端CAE仍是最深的卡脖子,国产ERP已在大型企业中真正替代SAP与Oracle,工业AI大模型正在改写每一类工业软件的边界。这是一部关于中国工业软件攀登的深度研究报告。
2026 中国核电(三代华龙一号+国和一号+四代快堆/高温气冷+小型堆 ACP100)行业市场规模及竞争格局深度研究报告
中国在运核电装机已达 6248 万千瓦(59 台),在建+已核准 53 台、6293 万千瓦,三项合计首次超越美、法跃居全球第一。华龙一号批量建造、国和一号示范、灵龙一号全球首台小型堆、四代石岛湾高温气冷堆商运——五条技术路线同步触达历史节点。本报告系统梳理技术代际、产业链、竞争格局、重点企业 FY2025 业绩,并给出 2026–2030 年市场规模预测。
2026中国卫星互联网与商业航天行业市场规模及竞争格局深度研究报告
系统梳理千帆G60、国网星网GW两大LEO巨型星座组网进展、商业火箭可回收化技术、星载电子供应链生态及SpaceX Starlink等全球参与者动态,覆盖市场规模、产业链、重点企业、风险矩阵与2030年发展预测的全景研究报告。
2026 中国检测认证(合规检测 + 工业 + 食品 + 环境 + 医药 + 强制认证)行业市场规模及竞争格局深度研究报告
2025 年中国检测认证市场营收接近 5300 亿元,跃居全球第二。超 5.3 万家持证机构年签发报告 5.51 亿份。本报告系统梳理全球四强(SGS/BV/Intertek/Eurofins)FY2025 数据、中国市场子赛道规模、华测检测等五大上市公司财务解析、产业带地理分布、LIMS 与 AI 技术演进,并研判 2026—2030 格局演变与投资逻辑。
2026 中国网络安全行业深度研究报告:信创、AI 安全、关键基础设施与数据安全的国产化跃迁
中国网络安全市场正在经历一场结构性重构。等保 2.0、数据安全法、关键信息基础设施保护条例、个人信息保护法四大政策框架相互叠加,信创国产替代持续深化,AI 安全需求从边缘走向核心,美国实体清单压力倒逼自主生态加速成型。本报告系统梳理 2025 全年及 2026 上半年中国网络安全行业的市场规模、竞争格局、产业链结构、细分赛道演进与技术前沿,为产业参与者提供决策参考。
种子里的国家意志:2026 中国种业深度研究报告
从 2024 年首批转基因玉米商业化落地到 2025 年 GMO 玉米推广面积突破 3000 万亩,中国种业正经历百年未有的结构性跨越。本报告以 2025 年全年数据为基准,系统梳理玉米、水稻、大豆、蔬菜种子与畜禽育种五大赛道的市场格局、竞争态势与技术演进,研判 2026—2030 年种业市场规模、整合路径及头部企业竞争优势来源。
2026中国饲料与养殖(生猪+家禽+水产+反刍)行业市场规模及竞争格局深度研究报告
3.42亿吨工业饲料、4万亿元养殖产值、牧原出栏7798万头、海大饲料销量突破3208万吨——本报告系统梳理中国饲料与养殖全产业链规模、全球竞争格局、主要企业2025年财务表现、技术演进路线及2026—2030年趋势预测,基于全年2025年数据与2026年上半年最新动态。
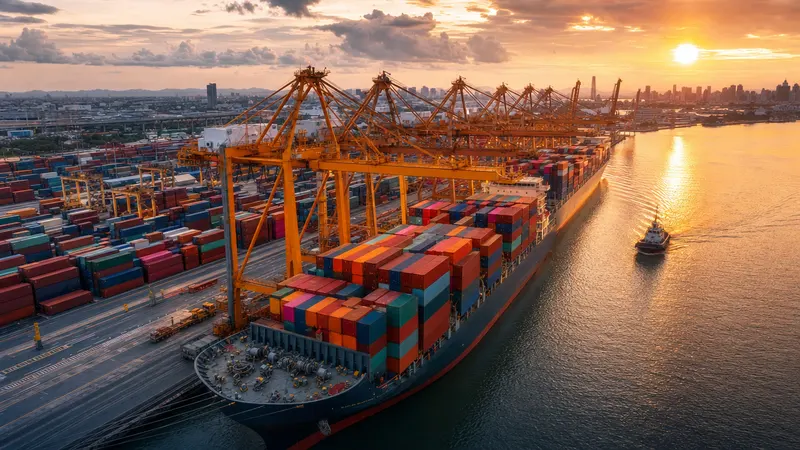
2026 中国港口与航运(集装箱、干散货、油轮、LNG、自动化码头、一带一路海外港口)行业市场规模及竞争格局深度研究报告
宁波舟山港连续十七年全球货物吞吐量第一,上海港集装箱吞吐量连续十六年全球第一,中远海控稳居全球第三大集装箱航运企业——中国已构筑起全球规模最大的港口网络与航运舰队体系。本报告从集装箱航运周期、干散货、油轮、LNG、自动化码头、一带一路海外港口六条主线,全面梳理FY2025核心数据与2026年展望。
2026 中国中药行业深度研究报告:经典老字号、创新中药、配方颗粒与中药大健康
中药行业正在突破万亿元量级,但背后是结构性分化——片仔癀净利率31%与步长制药亏损、配方颗粒集采降价50%与云南白药稳增40亿,并存于同一赛道。本报告系统梳理六大细分赛道(经典名方OTC、创新中药、配方颗粒、中药材种植与饮片、中药日化大健康、海外出海),从政策、市场、企业、技术和产业带五个维度,勾勒2025—2030年的中药行业格局演变路径。
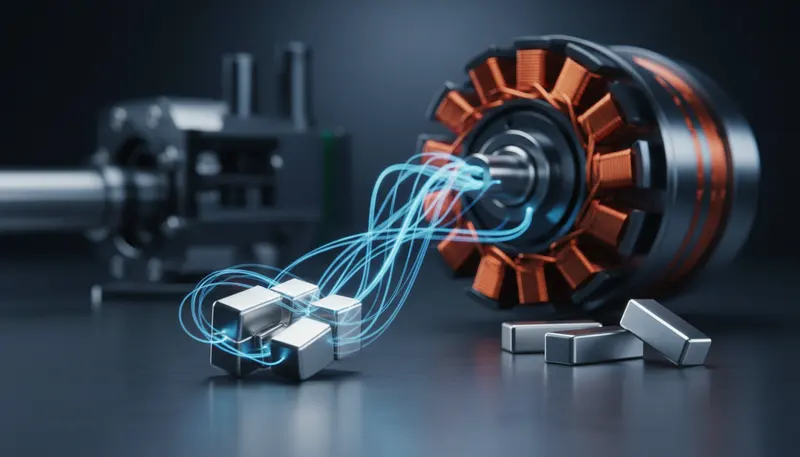
稀土之链:2026 中国稀土永磁与永磁电机深度研究报告
二〇二五年四月,商务部出口管制将七种中重稀土及含铽镝钕铁硼磁体纳入管控;PrNd 氧化物价格较低点反弹逾 40%;金力永磁净利润同比提升 142%,中科三环净利增幅达 661%。本报告以 FY2025 上市公司年报为核心数据源,覆盖新能源车、直驱风电、工业伺服、变频家电、人形机器人五大下游,逐章拆解市场规模、竞争格局、技术演进与风险,提供 2026—2030 年行业走势研判。
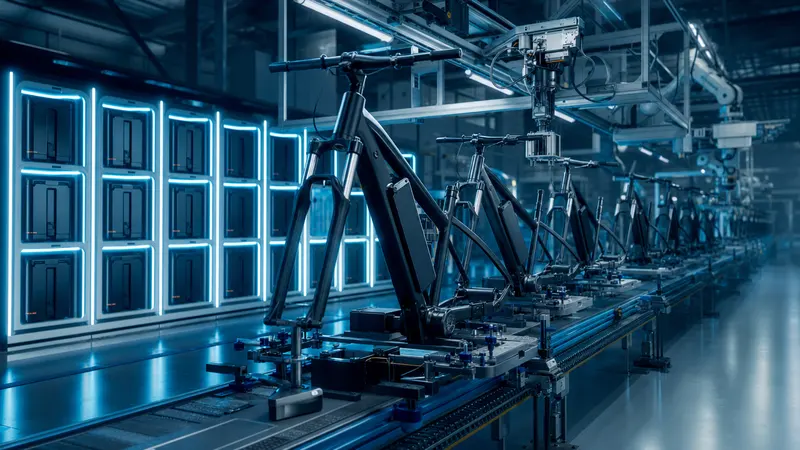
2026 中国电动两轮车行业市场规模及竞争格局深度研究报告
聚焦新国标升级、锂电化、智能化、出海四大主线,系统梳理中国电动两轮车5500—6000万辆市场的竞争格局、产业链全景与2026—2030年演进路径。
黑色能量:2026中国煤炭行业市场规模及竞争格局深度研究报告
中国一年挖出的煤炭,足以堆成一座高度超过珠穆朗玛峰数百倍的黑色山峰。这套系统支撑着全球四分之一的电力——而它的未来悬于能源安全与气候承诺之间。
钢铁造海:2026中国造船与船舶行业市场规模及竞争格局深度研究报告
二〇二五年,中国造船完工量5369万载重吨,新接订单10782万载重吨,手持订单27442万载重吨,三项指标均占全球第一,连续十六年保持全球领先。民船爆发、军船扩编、LNG船破局、绿色船舶渗透,这份报告是对这一行业的完整拆解:十二章,覆盖定义分类、全球格局、政策环境、市场规模、产业链、重点企业、产业带、细分专题、技术演进、风险展望。
2026 中国跨境电商深度研究报告:SHEIN、Temu、TikTok Shop 三国杀、海外仓与跨境物流支付全景
2025 年,中国跨境电商进出口规模达 2.75 万亿元,出口突破 2 万亿。SHEIN 冲刺港交所、Temu 扩张至 80 国、TikTok Shop 全球 GMV 翻倍至 643 亿美元——三大新兴巨头正在重写全球电商格局。与此同时,美国 De Minimis 小额豆免在 2025 年被彻底终结,欧盟数字监管趋严,跨境物流从直邮转向海外仓本地化,跨境支付独角兽 Airwallex 估值突破 62 亿美元。本报告系统呈现中国跨境电商产业链全景、重点企业财报、海外市场格局与 2026–2030 年预测。
2026 中国婴幼儿配方奶粉行业(牛奶粉+羊奶粉+有机+跨境)市场规模及竞争格局深度研究报告
出生人口下行不改需求升级——飞鹤 FY2025 营收 181 亿,国产品牌新国标配方占比 80%,CR10 市场集中度升至 92%;羊奶粉市场突破 200 亿,有机奶粉 CAGR 高达 7.6%,跨境海淘超高端持续增长。本报告全面深度解析中国 1200 亿元婴幼儿配方奶粉市场的格局、驱动力与 2030 年展望。
2026 中国饮料行业深度研究报告:包装水、即饮茶、功能饮料、碳酸、咖啡与现制赛道全景
系统梳理 2025–2026 年中国饮料行业市场规模、竞争格局与产业链图谱,覆盖包装水、即饮茶、功能饮料、碳酸饮料、果汁、凉茶、即饮咖啡与现制咖啡茶饮八大赛道,解析农夫山泉、东鹏饮料、瑞幸咖啡、蜜雪冰城等核心玩家 FY2025 业绩及未来五年走势。
2026 中国农药行业(除草剂+杀虫剂+杀菌剂+生物农药+数字植保)市场规模及竞争格局深度研究报告
中国农药行业深度研究:2025 年市场规模约 1500—1800 亿元,草甘膦价格修复至 2.6 万元每吨,出口量创历史新高,转基因商业化元年重塑除草剂需求格局,生物农药渗透率加速提升,数字植保无人机年作业突破 26 亿亩次。涵盖全球巨头 FY2025 业绩、14 家中国龙头逐家分析、产业带地理图谱、技术前沿与 2030 年展望。
2026 中国化肥行业(氮肥+磷肥+钾肥+复合肥+控释肥)市场规模及竞争格局深度研究报告
2026年中国化肥行业深度研究:覆盖氮肥、磷肥、钾肥、复合肥、控释肥五大品类,深度解析FY2025全球巨头(Nutrien、Mosaic、CF Industries、Yara、ICL)及国内龙头(华鲁恒升、盐湖股份、兴发集团、史丹利、新洋丰、金正大、云天化)业绩,量化中国市场规模与产业带图谱,研判2026-2030五大结构性演变趋势。
2026 中国疫苗行业深度研究报告:HPV 国产突破、mRNA 转型与全球竞争格局
2025 年中国疫苗市场规模突破 1200 亿元,国产九价 HPV 疫苗上市、肺炎结合疫苗扩容、mRNA 平台转型、一带一路出海加速,全产业链格局深度重构。本报告覆盖技术分类、全球竞争格局、PEST 分析、重点企业 FY2025 数据、产业带地图、细分赛道拆解、技术演进与 2030 年预测。
2026 中国速冻食品与预制菜市场规模及竞争格局深度研究报告
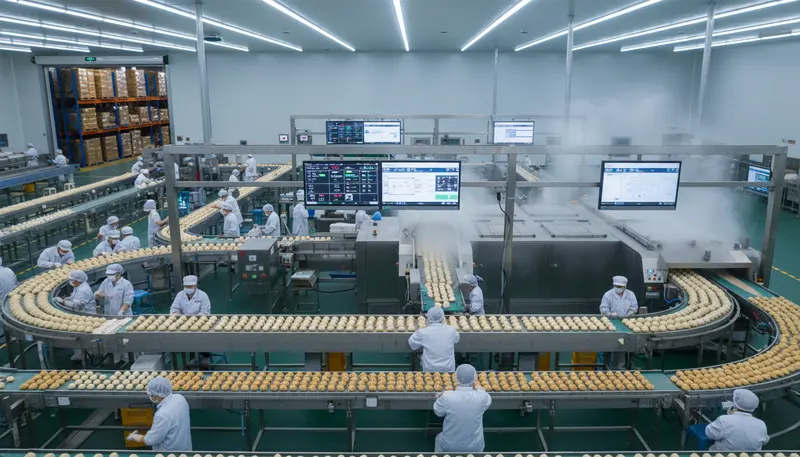
覆盖速冻食品(2025年约2130亿元)与预制菜(2025年超6000亿元)双主线,深度拆解安井、三全、千味央厨、颐海国际、双汇发展等11家上市企业财务数据,系统梳理B端央厨+C端零售+即时配送三大市场格局,预测2030年预制菜将触碰万亿节点。
2026 中国 AI 大模型与应用(基础模型 + 算力 + ToB + ToC + Agent + 出海)行业市场规模及竞争格局深度研究报告
以2026年6月为坐标,系统梳理中国AI大模型全产业链,涵盖基础模型、MaaS云服务、行业垂直模型、ToB/ToC应用、Agent智能体与AI出海六大板块,结合FY2025财报数据与最新进展,呈现中国AI产业从'试验期'迈入'兑现期'的结构全景。
2026 中国宠物食品与用品深度研究报告:国货反超、鲜粮升级与跨境出海
中国宠物经济在2025年突破3500亿元,位列全球第二。国货宠粮首次在电商平台GMV超越进口三巨头,麦富迪、顽皮、弗列加特三大品牌领衔。烘焙粮、主食冻干、鲜粮三条升级路线同时爆发;中宠、佩蒂、乖宝、依依、源飞五家上市公司合力撑起出口主轴;智能用品与跨境出海成为下一个增长极。
2026 中国软包装材料(BOPET+BOPP+复合膜+食品级铝箔+锂电铝塑膜)市场规模及竞争格局深度研究报告
中国软包装材料行业深度研究:2025 年市场规模约 5000—5500 亿元,BOPET 全行业产能逼近 700 万吨、BOPP 超过 450 万吨,锂电铝塑膜国产化率突破 60%,Amcor 与 Berry Global 完成合并重塑全球竞争格局。涵盖双星新材、永新股份、鼎胜新材、新纶新材等 11 家中国龙头逐家分析,以及全球 Amcor、Toray、Mondi 等巨头 FY2025 业绩,覆盖 BOPET 光学、BOPP 电容、食品级铝箔、锂电铝塑膜、单一材质可回收五大细分专题与 2030 年展望。
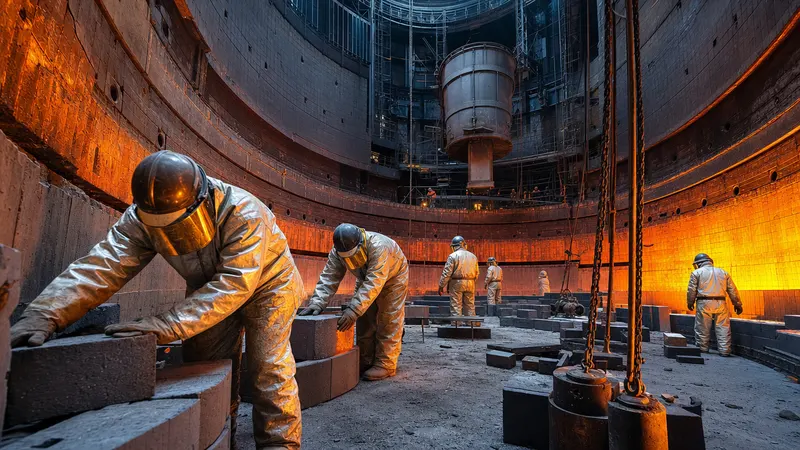
2026 中国耐火材料行业深度研究报告(FY2025–2026H1)
系统研判中国耐火材料行业的市场规模、竞争格局、产业链结构与全球态势:2025年产量2100–2200万吨,制品端收入约563亿元;行业核心逻辑从「卖产品」转向「卖能力」,ICM整体承包模式加速渗透,头部企业显著分化。
2026中国水处理行业研究报告:市政水务、工业废水、膜技术、海水淡化与智慧水务全景
水是生命之源、生产之要、生态之基。中国以全球6%的淡水资源支撑着22%的人口及世界最大规模的制造业体系,水资源的高效利用与水环境的系统治理,始终是国家生态文明建设的核心命题。进入"十四五"收官之年与"十五五"起步阶段,中国水处理行业正经历一场深度结构性变革——从工程建设的增量驱动迈向运营服务的存量精细化管理,从单一末端治理转向"源-网-厂-河"全链条数字化协同,从进口依赖转向国产自主技术体系的系统性构建。
2026 中国增材制造与 3D 打印行业市场规模及竞争格局深度研究报告
系统梳理 2025 年全球增材制造 300 亿美元市场与中国 500 亿元规模,深度解析铂力特、华曙高科等头部企业财务数据,覆盖航空航天、医疗、汽车等核心应用,并给出 2026-2030 年 24% CAGR 增速预测与投资风险矩阵。
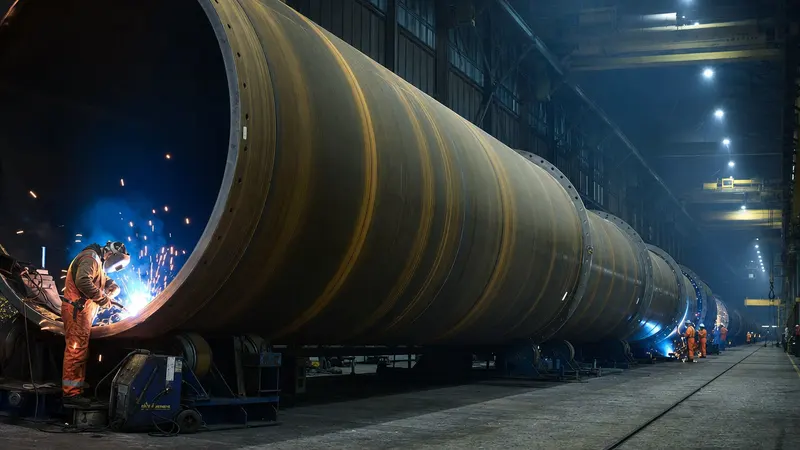
2026 中国风电零部件深度报告:叶片·塔筒·主轴·法兰·齿轮箱·海上桩基·风电铸件
系统梳理中国风电七大核心零部件(叶片、塔筒、主轴、法兰、齿轮箱、海上桩基、风电铸件)2025年市场规模、技术演进与龙头企业竞争格局,结合中材科技、日月股份、东方电缆等FY2025财务数据,展望2026—2030年市场前景。
2026 中国超硬材料深度研究:人造金刚石、培育钻石、立方氮化硼与工业涂层的全景图谱
全面解析中国超硬材料产业:从工业金刚石、培育钻石的价格周期,到CVD金刚石散热基板与量子材料的崛起,涵盖市场规模、头部企业FY2024财务数据、产业链九环拆解与2026—2030年五大结构性判断。
2026 中国真空泵与压缩机行业深度研究报告
全面解析工业真空泵、半导体干泵、制冷压缩机、螺杆/离心/涡旋压缩机格局:市场规模117亿、国产化进程、制冷剂转型与2026–2030战略展望。
中国机器视觉产业 2026 — 从 3C 检测到全制造业 AI 视觉的国产替代成色
中国工业胶粘剂产业 2026 — 从有机硅到锂电结构胶的细分国产替代
系统梳理2026年中国工业胶粘剂全产业链:七大化学体系、六大功能品类、国产替代进度矩阵,聚焦锂电导热胶、汽车白车身结构胶、OCA光学胶三大前沿赛道,涵盖回天新材、硅宝科技等头部企业财务与战略分析。
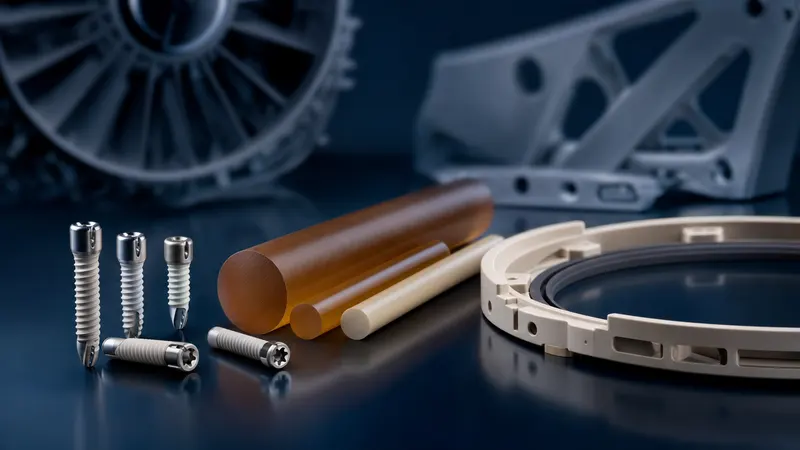
中国 PEEK 与高性能工程塑料 2026 — 从威格斯独大到三足分立的国产破壁
从ICI实验室1978年合成PEEK到2026年中国千吨级国产量产,本报告系统梳理PEEK、PI、PPS、LCP、PEI全谱系材料的全球竞争格局、产业链价值分布、主流玩家财务表现,及国产替代成色与趋势研判。
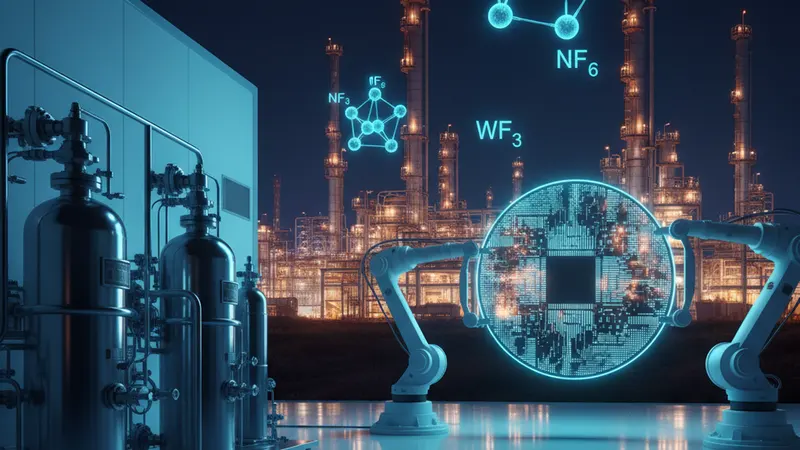
中国电子特种气体产业 2026 — 半导体国产化卡脖子段的逆袭样本
电子特种气体是半导体制造的战略耗材,单价可达黄金数倍,供应中断即意味着产线停工。2026年,日本两大WF₆供应商因中国钨出口管制永久退出,中国企业借此完成史上最快的单品类全球份额重构。本报告系统梳理NF₃/WF₆/SiH₄等核心品类格局、A股8家上市公司竞争力、国产化三段式进展与五年趋势,数据锚定2026年6月18日。
中国机器视觉核心零部件 2026 — 工业相机/镜头/光源/采集卡的国产化分级地图
系统梳理2026年中国机器视觉工业相机、光学镜头、LED光源、图像采集卡及3D视觉模组的市场规模、国产化率分级地图、主流玩家与技术趋势,涵盖从CMOS传感器到下游3C/锂电/汽车/半导体应用的全产业链洞察。
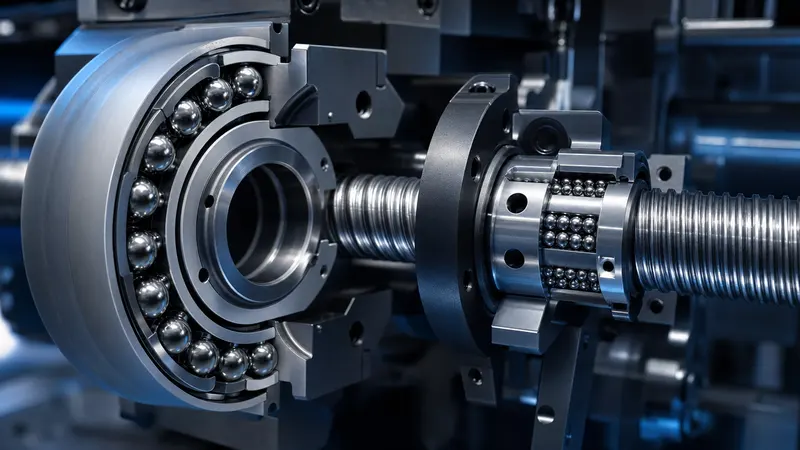
中国精密轴承与滚珠丝杠 2026 — 机床/机器人/EV 三电的精度命脉
深度解析中国精密轴承与滚珠丝杠产业全貌:涵盖轴承钢上游、精密磨削工艺、国产替代三级分类、主要企业盘点(洛轴/新强联/南工等)、六大下游战场(机床/机器人/风电/高铁/EV/半导体),以及行星滚柱丝杠在人形机器人量产浪潮中的战略地位,配合天下工厂480万家在产工厂数据库的供应链真实图景。
中国半导体光刻胶 2026 — i线/KrF/ArF/EUV 五代国产替代爬坡
深度解析中国半导体光刻胶产业:g线/i线/KrF/ArF/EUV五代技术演进、全球日本垄断格局、国内南大光电/彤程新材/北京科华等企业突破现状、2026年国产化率爬坡路线图与风险研判。
中国 EDA 软件产业 2026 — 从 Synopsys 三巨头到「华大九天 + 概伦 + 广立微」国产化拼图
全面梳理全球 EDA 三巨头垄断格局、中国头部国产 EDA 企业(华大九天、概伦电子、广立微、芯华章)的技术路线与财务表现,分析出口管制影响、大基金三期催化、AI-EDA 趋势,以及国产替代的真实进度与 2030 年展望。
中国工业胶带 2026 — 从离型膜到 OLED 高端膜材的国产化爬坡
聚焦压敏胶带、离型膜、OCA 光学胶、OLED 工艺膜等核心品类,系统梳理中国工业胶带产业链格局、主要玩家竞争态势与国产替代进展,研判至 2028 年的结构性机遇与风险。
中国 PCB 基材 CCL 覆铜板 2026 — 从 FR-4 通用到高频高速 + 载板的高端突破
2026 年全球 CCL 覆铜板市场深度研究:AI 服务器驱动高速 CCL 爆发、Shengyi M9 突破英伟达认证、ABF 载板供应缺口、国产替代分级与投资并购全景。
中国 MEMS 传感器 2026 — 从消费电子声学到工业惯性的双轮国产突破
深度拆解中国 MEMS 传感器产业:从声学 MEMS 到惯性、压力、射频、光学六大品类,覆盖全球格局、国产替代分级、产业链深度、主流玩家盘点、投融资动态与 2026—2030 年趋势研判,基于 480 万家工厂数据库量化供需。
中国工业陶瓷 2026 — 从氧化铝氮化硅到半导体晶圆载具的高端突破
中国工业陶瓷(先进陶瓷/精细陶瓷)全景研究:从氧化铝、氮化硅、氮化铝、碳化硅到半导体晶圆载具、功率模块基板与5G滤波器的技术路线、产业格局与国产替代进程,附天下工厂数据库洞察。
中国电子级高纯硅基化学品 2026 — TEOS / HMDS / 多晶硅前驱体的半导体闭环
深度解析中国电子级硅基化学品(TEOS、HMDS、高纯多晶硅、硅烷偶联剂、D4、高纯石英砂等八大品类)的全球格局、供应链结构、投融资动态与国产替代路线图,以及未来五年关键里程碑。
中国机器视觉算法 SDK 2026 — 从 HALCON 独大到 VisionMaster 的国产替代
深度解析中国工业视觉算法 SDK 市场格局:从 HALCON 的历史统治到 VisionMaster、VisionWARE 等国产 SDK 的崛起,覆盖 2025 年财报数据、AI 视觉新兴场景、商业模式演进与 2030 年预测。
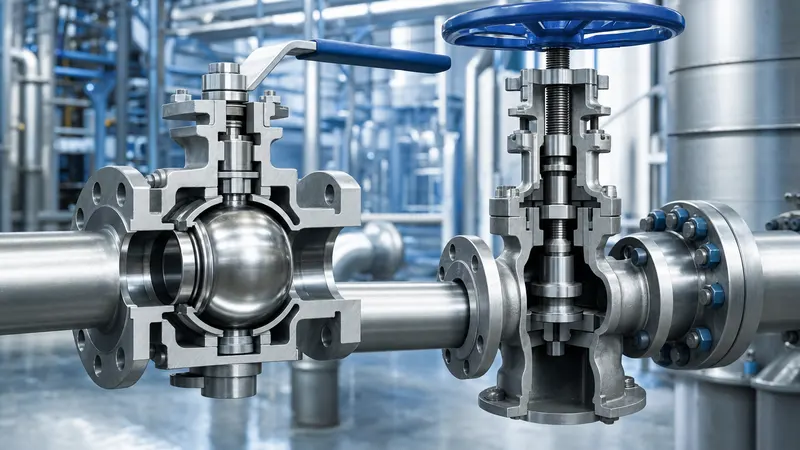
中国工业阀门 2026 — 从核电球阀到 LNG 低温阀的高端突围
中国工业阀门 2026 行业研究:在批量化核电建设、LNG 快速扩张、氢能起势与半导体产能增长的驱动下,国内工业阀门产业正加速从中低端通用件向核级球阀、LNG 低温阀、加氢阀与半导体特种阀的高端品类升级。报告覆盖工业阀门定义、品类分布、上游材料、铸造与机加工艺壁垒、主要厂商对标 Emerson Fisher / Velan / KSB / Cameron,产能扩张、价格周期、政策驱动与 3-5 年格局判断。
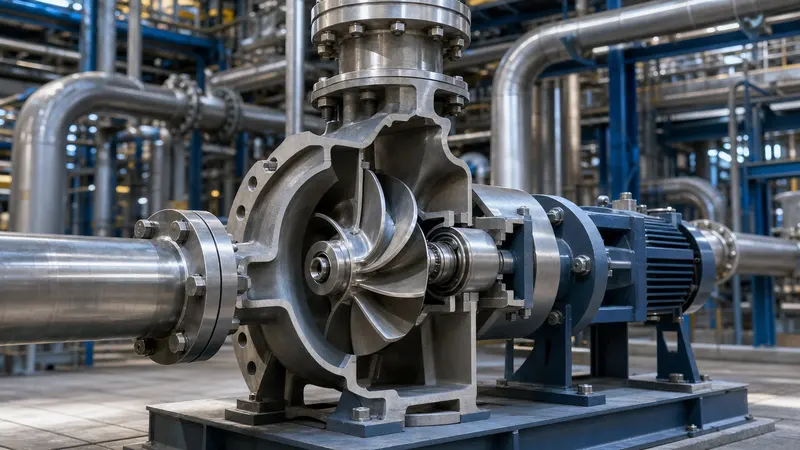
中国工业泵 2026 — 从化工流程泵到核电主泵的全谱国产化
工业泵是制造业中用量最大、门类最全的流体机械。本报告覆盖离心泵、磁力泵、屏蔽泵、核电主泵、渣浆泵、计量泵六大核心品类,系统梳理 2026 年中国工业泵行业的全球格局、技术壁垒、产业链结构、国产替代进展及未来趋势,为投资者、采购决策者与产业研究者提供全景参考。
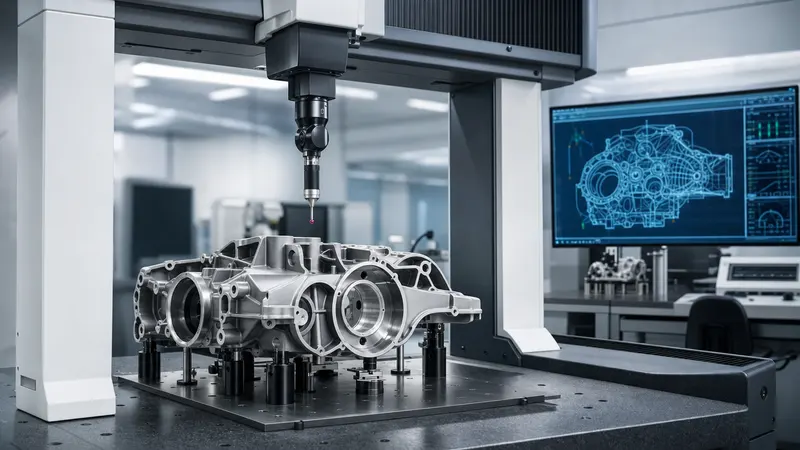
中国工业测量仪器 2026 — 三坐标 CMM 到激光跟踪仪的国产破壁
从三坐标 CMM、结构光扫描到激光跟踪仪与工业 CT,全面梳理中国工业测量仪器产业格局、国产替代四层分级、核心玩家与 2026—2030 战略研判。
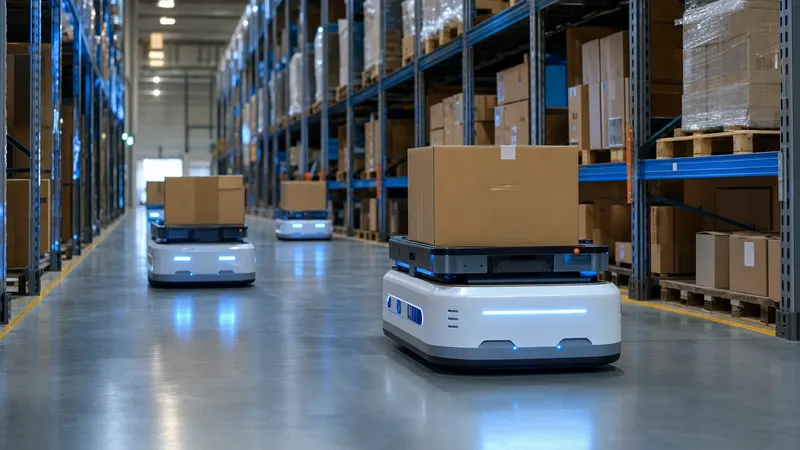
中国移动机器人 AGV/AMR 2026 — 仓储物流到柔性产线的「车」式协作
2024年中国AGV/AMR市场规模达196.65亿元、产量15.83万台,覆盖电商仓储、新能源汽车、锂电池、3C电子等核心场景。本报告系统梳理AGV与AMR的技术分野、主要玩家竞争格局、核心技术趋势与典型行业应用,并对出口竞争力、产业链价值分布、全生命周期ROI核算进行量化分析,是制造业自动化决策者的一线参考。
中国协作机器人 2026 — 从节卡越疆到 ABB Yumi 的人机共线新工业秩序
2026年中国协作机器人产业深度研究报告。从节卡越疆到ABB Yumi,覆盖市场格局、核心技术、产业链、应用场景、主流玩家、国产替代、投融资与趋势判断,基于480万家工厂平台数据洞察。
中国半导体 CMP 抛光垫与浆料 2026 — 从陶氏垄断到鼎龙安集双轮国产
全面梳理 2026 年中国半导体 CMP 抛光垫与浆料产业格局,深度解析鼎龙股份与安集科技两大龙头的国产化替代进展,涵盖技术路线、市场规模、竞争格局与政策趋势,数据截至 2026 年 6 月 20 日。
中国高纯金属溅射靶材 2026 — 从半导体铜铝靶到显示 ITO 的国产突围
溅射靶材是半导体、显示、光伏制造的核心 PVD 耗材。本报告系统解析全球格局、国产替代进程与主要企业竞争力,覆盖铜、铝、钽、钨、钌、ITO 等关键品类,锚定 2026 年最新数据。
中国高温合金与单晶涡轮叶片 2026 — 航空发动机国产化的最后一公里
从 DD6 到 DD9、从粉末冶金涡轮盘到热障涂层全链路,系统解析中国高温合金产业在 2026 年的国产化进展、核心技术缺口与未来五年结构性机遇。
中国 CNC 数控系统 2026 — 工业母机大脑的国产替代攻坚
深度解析 2026 年中国 CNC 数控系统市场格局:技术分层、主流玩家、国产替代进度、AI 赋能趋势与产业链分析,覆盖 14 大核心议题。
中国高端连接器 2026 — AI 服务器与汽车三电拉动的国产破局
2026年,中国高端连接器产业正处于三大力量叠加的历史性拐点:英伟达GB200/GB300 AI算力机柜的224G高速互连需求、800V电动汽车液冷高压连接器规模落地、以及国防装备景气回升,共同推动连接器国产替代从消费电子向高端赛道加速突破。本报告系统覆盖14个维度,提出三大核心判断与系统性风险框架。
中国碳纤维 2026:从风电叶片到大丝束的国产替代决胜
二〇二五年中国碳纤维产能十六点二万吨、消费九点六四万吨、国产替代率突破八成、大丝束领域全球市占六成以上;同时行业平均吨利润仅三百三十元,价格刚刚见底。本报告以14章拼出从原丝到风电叶片、储氢瓶、航空航天、低空经济、机器人的完整产业图景,解析国产替代的关键三年窗口与未来五年的格局演化。
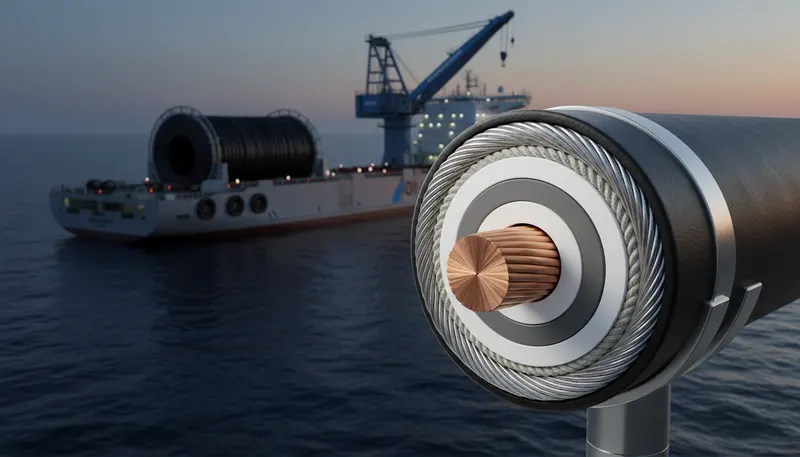
中国海底电缆 2026:海上风电与跨海联网的双轮驱动
中国氟化工产业 2026 — 制冷剂配额到顶与含氟新材料的全面突围
氟化工是连接萤石矿与新能源、半导体、氢能、家电的隐形产业骨架。2024年三代HFC制冷剂配额制启动后,R32单品价格四倍上行至11万元/吨,巨化、三美等头部利润短期翻倍;同期含氟聚合物(PTFE/PVDF/FKM)与含氟电子化学(六氟磷酸锂、电子级HF、PFSA膜)正在完成结构性国产突围。本报告系统梳理萤石资源、制冷剂代际、八大头部厂商、配额供需、含氟新材料、政策博弈与3-5年格局展望,基于真实工厂图谱与14章约5.5万字深度分析。
中国一体化压铸 2026:9000T 大压铸潮与新能源车身重构
二〇二五年中国一体化压铸结构件市场规模突破三百亿元、九千吨级以上超大型压铸机累计接近二十台、一万六千吨级在小鹏 P7+ 与广东鸿图广州工厂投入使用。本报告以14章拼出从免热合金、大型模具、超大型压铸机到下游 Tier1 与整车厂的完整产业图景,解析国产替代节点、经济性争议、保险与碰撞标准的多维变量,与未来五年的格局演化。
中国玻璃纤维 2026:风电纱与电子纱的双线攻坚
二〇二六年欧文斯科宁正式完成全球GR业务出售,全球玻纤进入「中国主导加日本特种」二极时代。中国玻纤纱产量八百四十三万吨、占全球七成;风电纱受海风大型化持续拉动;电子纱与电子布因AI算力服务器需求井喷开启十年未遇涨价周期。本报告完整梳理从池窑大型化、产品代际、厂商版图到国产替代、价格周期、政策与风险的全产业拼图。
中国晶圆代工 2026:成熟制程扩产潮与先进节点突围
二〇二五年中国大陆晶圆代工总营收接近两千亿元、十二寸月产能一百二十万片、产能利用率超九成;中芯国际营收九十三亿美元跃居全球第二,N+2/N+3 工艺承接华为麒麟与昇腾。本报告以14章拼出从行业概览、节点拆分、工艺壁垒、主要厂商、产能拆解、先进制程突破、产业链供应商、价格周期、capex、政策驱动、客户结构、未来格局到风险因素的完整图景。
中国钛合金 2026 —— 航空航天高端材料的自主突围
海绵钛产能全球七成五、航空航天用钛占比从二零二零年的不到半成跃升到二零二五年的两成二、商飞 C919 单架钛用量约七吨。但 TC21、Ti60 等最高端牌号仍在工程化爬坡阶段,与 VSMPO 的工艺数据库差距仍是核心未竟之事。本报告从中游加工视角,拆解中国钛产业的产能格局、价格周期、工艺壁垒、下游图谱、国产替代、产业带与未来五年关键节点。
一粒砂的两线攻坚:中国高纯石英砂 2026 — 光伏坩埚与半导体高纯的双速产业链
从 30 万元/吨到 5 万元/吨,三年价格断崖背后是中国高纯石英砂行业的双线分化——光伏坩埚端的全员出清磨底,与半导体级 5N 砂端的国产替代缓慢启动。本报告深拆矿源、工艺、厂商、价格、政策与风险,给出 3 至 5 年的研究院判断框架。
中国多晶硅 2026 — 一线寡头降本与 N 型颗粒硅突围
2026 年中国多晶硅产业深度研究报告:全球 320 万吨产能 vs 110 万吨需求 2.9× 过剩;价格从 30 万元砸到 4 万元;通威/协鑫/大全/新特/亚硅五家头部混战,颗粒硅市占率从 17 突破到 24,N 型时代金属杂质标准骤降到 1 ppbw;2025 年硅料整合基金 50 亿美元筹资关停 100 万吨;阿曼/印尼/马来新基地浪潮;欧盟 CBAM 与绿电硅料定价机制;2026 至 2030 年「四+二」格局推演。
2026 中国磷化工行业(磷矿—黄磷—工业磷酸—磷酸铁—磷酸铁锂—草甘膦—磷复肥)深度研究报告
2026 年中国磷化工产业深度研究:覆盖磷矿、黄磷、工业磷酸、磷酸铁、磷酸铁锂正极材料、草甘膦、磷复肥等全产业链;深度解析云天化、兴发集团、湖北宜化、川发龙蟒、川恒股份等国内龙头与 OCP、Mosaic、Nutrien、PhosAgro、EuroChem 等国际巨头;研判 2026–2030 产业链一体化、磷矿权稀缺性、新能源新材料延伸、绿色低碳转型五大结构性演变趋势。
2026 中国钨钼合金深度研究:战略金属的硬质合金、光伏钨丝与高端装备版图
全面解析中国钨钼合金产业链——从江西湖南钨脉、河南陕西钼脉,到 APT/钨粉/碳化钨/钼粉/硬质合金中游,覆盖中钨高新/厦门钨业/洛阳钼业/金钼股份/章源钨业 2025 年报数据、Sandvik/Plansee/Kennametal 对标,APT 翻番至 78 万元/吨的价格周期、2025 年 2 月出口管制公告、光伏钨丝/AI 微钻/半导体钼靶四大新兴下游、国产替代瓶颈区与 2026-2030 五大结构性判断。
中国存储芯片 2026:DRAM、NAND 双线突围与 HBM 上车
二〇二六年中国存储芯片产业全景报告——长江存储 NAND、长鑫存储 DRAM、HBM 国产化、模组生态四线推进,与 SK 海力士、三星、美光、铠侠的代际差距与突围路径,十四章五万五千字深度解读。
2026 年中国聚氨酯 MDI 产业研究报告:万华一体化与全球定价权
2026 年中国聚氨酯 MDI 行业深度报告。从 2025 年全球 MDI/TDI 寡头格局、万华化学一体化布局、上游苯胺与环氧丙烷产业链、下游硬泡软泡 CASE TPU 应用,到 2024-2026 价格周期、政策与监管、2026-2030 行业判断与风险。
中国半导体硅片 2026 — 12 寸大硅片国产替代攻坚战
2026 年中国半导体硅片深度研究报告:全球 136 亿美元市场、五大寡头握 90% 份额;信越/SUMCO/环球晶圆/Siltronic/SK Siltron 与沪硅/立昂微/中环领先/合晶/神工九家详解;12 寸抛光片国产化率 35%、外延片仅 15% 仍卡;电子级多晶硅 11N 纯度、CZ 单晶炉拉晶 72 小时、CMP 抛光累积容差归零;2026 SUMCO 外延片提价 15%;大基金三期 3444 亿元、出口管制升级;2030 综合国产化率 55% 路径推演。
中国钛白粉 2026 — 氯化法替代硫酸法与全球出口定价权
2026 年中国钛白粉产业深度研究报告:全球 940 万吨产能 vs 745 万吨需求;中国占全球产量 64%、出口 51%;CR5 58%、氯化法占比 31%;龙佰焦作 50 万吨级氯化法单线投产把成本压到 10800 元/吨;2025 出口 207 万吨、海外反倾销围剿;钛精矿非洲化加速;欧盟 PFAS + CBAM + 中国双控双碳;2026-2030 行业利润率从 20.1% 修复到 27%。
2026 中国电解铜箔产业深度研究报告:4.5μm 超薄与 HVLP 高频铜箔的双轨突围
中国电解铜箔行业 2026 年进入修复拐点:207 万吨总产能、嘉元科技 2025 营收 96.43 亿元创新高、诺德股份续亏 2.6 亿元;4.5μm 锂电铜箔国产化 100% 完成、4μm 攻坚中、HVLP-3/4 仍卡脖子。本报告系统梳理工艺链、六家中国头部 + 四家海外巨头对标、动力电池与 AI 服务器双轨下游、复合铜箔威胁、2026-2030 年价格与供需推演,给出三到五年产业胜负关键的研究院判断。
中国光伏胶膜 2026 — 从透明 EVA 到 POE 共挤的 N 型升级
2026 年中国光伏胶膜产业深度研究报告:全球 80 亿平方米需求 vs 52 亿平方米中国产能;EVA 透明胶膜价格从 22 元砸到 8.8 元每平方米;福斯特、海优、赛伍、斯威克、明冠、激智六家头部混战;EPE 共挤胶膜从 3% 跃升到 30%;N 型 TOPCon 与 HJT 倒逼 POE 单层与 EPE 共挤上位;上游 POE 树脂被 Dow、ExxonMobil、Mitsui 垄断 75%,万华、卫星、茂名国产化突围;CBAM、UFLPA、IRA 三重政策博弈;2026 至 2030 头部三家产能从 38 亿扩到 56 亿平方米;2030 年「集中度提升 + 价值战 + 全球化 + 智能化」十大趋势展望。
中国工业电源 2026 — 服务器电源、储能 PCS 与工业控制电源的三主战场
深度解析中国工业电源行业全景:AI 服务器电源、储能 PCS、UPS、HVDC、特种电源等核心赛道;上游 SiC/GaN/IGBT/磁元/电容产业链;主要厂商盘点;价格周期与政策环境;2026-2030 战略展望。
中国环保设备2026:工业废气/废水/危废全链EPC与运维转型
锚定2025年报与2026年上半年,覆盖大气治理、工业VOCs、固危废、烟气治理四大主线,深拆清新环境、龙净环保、菲达环保、福龙马、景津装备、永清环保六家头部公司,对标Veolia/SUEZ/Xylem/Evoqua,系统解读国产替代、产能扩张、价格周期与政策路线图。
中国工业焊接 2026 — 国产逆变焊机崛起与高端焊材进口替代
2026年中国工业焊接产业深度研究报告。
中国数据中心液冷 2026 — 冷板量产到浸没攻坚的 AI 算力刚需
AI 算力把数据中心液冷推上台面:2025 中国液冷市场约 149-160 亿元、渗透率约 33%。本研报从行业概览、技术路线、工艺壁垒、主要厂商、AI 算力拉动、浸没式生态、供应链、国产替代、产能扩张、价格周期、政策、研究院判断、风险评估、数据来源十四章系统拆解。
2026 中国食品包装机械深度研究:高速无菌灌装与 PET 全线国产替代
系统梳理 2025–2026 年中国食品包装机械市场规模、PET 吹瓶与无菌灌装核心工艺、达意隆与新美星等本土龙头业绩,深度对标克朗斯(Krones)、利乐(Tetra Pak)、西得乐(Sidel)等国际巨头,全面解读 PET 全线国产替代节点与饮料厂、食品厂下游 capex 节奏。
中国染料颜料 2026 — 分散/活性染料寡头与高端有机颜料突围
2026 年中国染料颜料行业深度研究报告:全球 175 万吨染料产量、中国 110 万吨占 60% 份额;浙江龙盛/闰土/吉华三家分散染料 CR3 60%+;闰土 H 酸自给率 80%、活性染料盐城 10 万吨达产;百合花/七彩/振华股份高端有机颜料(DPP红/喹吖啶酮/苯并咪唑酮)国产替代;Archroma+Huntsman+BASF+Sun Chemical 全球对标;还原物 2026Q1 涨价 300% 倒逼分散染料反弹;欧盟 PFAS+ZDHC+REACH+CBAM 合规重塑;印染助剂 280 亿赛道无PFAS替代窗口;2027-2030 行业整合与高端突破并存。
中国氯碱与 PVC 产业 2026 — 电石法、乙烯法之争与西部能源套利的产业地理重写
氯碱是中国最大的无机化工子产业之一,2025 年烧碱产能 5,200 万吨/年、PVC 产能 2,920 万吨/年,分别占全球 47% 与 40%。本报告系统梳理电解工艺、电石法与乙烯法之争、西部能源套利、12 家头部厂商(中泰化学/新疆天业/万华化学/Olin/Westlake/信越化学等)、烧碱与 PVC 下游图谱、价格周期、欧盟 CBAM 与全球反倾销博弈、3-5 年研究院判断。基于 14 章约 5.5 万字深度分析,工厂图谱为锚、工艺路径为主轴、政策周期为骨架。
中国高压气瓶 2026 — 70MPa IV型瓶储氢与LNG移动罐箱双线放量
二〇二五年中国高压气瓶市场规模一千二百四十亿元,储氢瓶+液化天然气罐箱+工业气瓶三块并行:35MPa三型瓶近百分百国产化、70MPa四型瓶刚跨国标认证、液化天然气重卡渗透率快速上升、工业气瓶提供稳健现金流。本报告以14章拼出从碳纤维到瓶口阀的完整产业图谱,解析国产替代下半场与未来五年的格局演化。
中国氨基酸 2026 — 饲料添加剂全球出口与小品种突围
二〇二六年中国氨基酸深度研究:全球赖氨酸 76%、苏氨酸 93% 中国主导;梅花 242 亿营收 + 吉林 130 万吨赖氨酸全球第一、阜丰 279 亿 + 哈萨克斯坦海外、星湖伊品 + 黑龙江 45 万吨新项目、华恒丙氨酸合成生物学、安琪酵母提取物全球第一;2025 年 7 月欧盟反倾销税 47.7-58.3% + 2026 年反吸收调查;十四章深度解读 2026-2030 年「四加二」格局。
中国数控刀具 2026:硬质合金可转位刀片的高端国产替代
全球数控刀具市场 460 亿美元,中国 540 亿元。从株洲钻石、欧科亿、华锐精密到沃尔德、恒锋工具,国产可转位刀片国产化率已破 70%。3 到 5 年是从中低端到中高端的关键窗口期。
中国特殊钢 2026 — 轴承钢与模具钢的高端进口替代窗口
2026 年中国特钢中游深度研究:八千四百万吨产量、纯净度迁移、大件锻造、3 至 5 年高端进口替代窗口;六家国内主流厂(中信特钢、抚顺特钢、宝武特冶、东北特钢、西宁特钢、大冶特钢)对标六家海外巨头(Tata Steel、Voestalpine、SeAH、Daido Steel、Sandvik、NSSMC);轴承钢 GCr15 与模具钢 H13/718H/SKD11/SKH-9 的下游配套;核电、燃机母合金、起落架、沉淀硬化不锈钢四档高端突围;江阴/大连/嘉兴产能扩张精算账本;窗口期内国产化率四档落地节奏。
中国工业液压 2026 — 从挖机油缸到高压柱塞泵的高端国产替代
中国海工装备 2026:海上风电安装船与深水钻井平台的高端突围
全球海工装备市场 2025 年约 750 至 880 亿美元,中国船厂承接 312 亿美元占 41.2% 居首。海上风电安装船 WTIV 一票难求、深水钻井船与 FPSO 订单回升,中船海工、海油工程、振华、招商、中集来福士、外高桥造船六家分工协同。DP3 系统、深海耐压、ROV 工作级三个关键卡脖子子系统的国产化进度决定 3 到 5 年高端突围窗口的最终走向。
中国铜冶炼 2026 — 海外铜矿争夺与阴极铜全球定价权
二〇二六年中国铜冶炼深度研究:阴极铜产量 1364 万吨创新高、占全球 47%;铜精矿对外依存度 78%、TC/RC 现货跌至历史首次负值 -8 美元/吨;LME 铜价站上 10000 美元/吨平台;江西铜业 215 万吨、铜陵 178 万吨、紫金海外矿权之王(卡莫阿 + 巨龙 + 塞尔维亚 + 巴基斯坦布局)、洛阳钼业刚果金 KFM + Tenke 钴产量全球第一、海亮股份铜管全球 18% 市占;十四章覆盖工艺、矿权、加工、电力 + 新能源车 + 家电三大下游、扩产地图、价格周期、双碳政策与 2030 年「八大主轴」研究院判断。
中国铝冶炼 2026:氧化铝产业链一体化与电解铝绿电革命
二〇二五年中国电解铝产量四千三百七十万吨,占全球百分之五十九点八;运行产能四千四百二十万吨,距四千五百万吨天花板余额不足两百万吨。在 CBAM 二〇二六年正式收费、几内亚铝土矿出口政策再度调整、新能源车电池铝箔需求超线性增长三重叠加之下,中国铝业、中国宏桥、云铝股份、神火股份、天山铝业、南山铝业、明泰铝业八大头部企业的产能继续向云南水电铝、四川光伏铝、内蒙古风光铝迁移。本报告以十四章拆解上游矿源、工艺壁垒、绿电置换、再生铝爆发、产能扩张、价格周期、政策五重奏与五大风险,并给出未来三至五年产业演化的方向判断。
中国塑料管材 2026 — PPR、PVC、PE 三大寡头与海外渗透的产业版图重写
塑料管材是中国建筑、市政、农业、工业四大基础场景的共同骨架。2025 年中国塑料管材总产量约 1,650 万吨、占全球 41%,产值约 2,580 亿元。本报告系统覆盖 PPR/PVC-U/PE/PEX/PB 五大品类、挤出与双壁波纹与钢骨架增强等核心工艺、中国联塑/伟星新材/公元股份等中国龙头与 Aliaxis/Wavin/Pipelife/Orbia/Georg Fischer 五家海外巨头对标、家装与市政两大下游、出口扩张与海外建厂、价格周期与原料传导、海绵城市/老旧管网改造/燃气 PE 替代等政策、3-5 年研究院判断与风险,约 5.5 万字深度分析,工厂图谱为锚、工艺路径为主轴、政策周期为骨架。
中国甜味剂 2026 — 三氯蔗糖与赤藓糖醇的全球出口寡头
二〇二六年中国甜味剂行业深度研究:金禾实业(安赛蜜+三氯蔗糖双料全球第一)、三元生物(赤藓糖醇全球第一+阿洛酮糖新增长)、莱茵生物(罗汉果苷全球第一+发酵法Reb M)、保龄宝(山东禹城功能糖之都);中国占全球三氯蔗糖产能85%以上、安赛蜜60%以上、赤藓糖醇65%、甜菊糖苷80%、罗汉果苷90%;对标Tate & Lyle FY2025+Ingredion+Cargill+ADM+Ajinomoto;2024-2026价格周期+阿斯巴甜IARC 2B+含糖税+元气森林/Coca-Cola Zero完整下游图谱;十四章全景。
中国维生素 2026 — VA/VE/VD3 寡头格局与全球出口定价权
二〇二六年中国维生素深度研究:DSM-Firmenich 22 亿欧元剥离 ANH 给 CVC、全球维生素 E 定价权落到新和成 + 能特/合资 + 浙药三家中国厂商;花园生物 VD3 全球第一 + NF 级胆固醇 70% 全球产能;二〇二四年 BASF 路德维希港爆炸把 VA 推到 230 元/公斤、二〇二六年 H1 中东地缘冲突再次推升 VA 到 98 元/公斤;新和成 222 亿营收 + 67.6 亿净利、浙药 88.8 亿、安迪苏 172 亿;十四章深度解读 2026-2030 中国维生素「定价权 + 高端化 + 合成生物学」三件事。
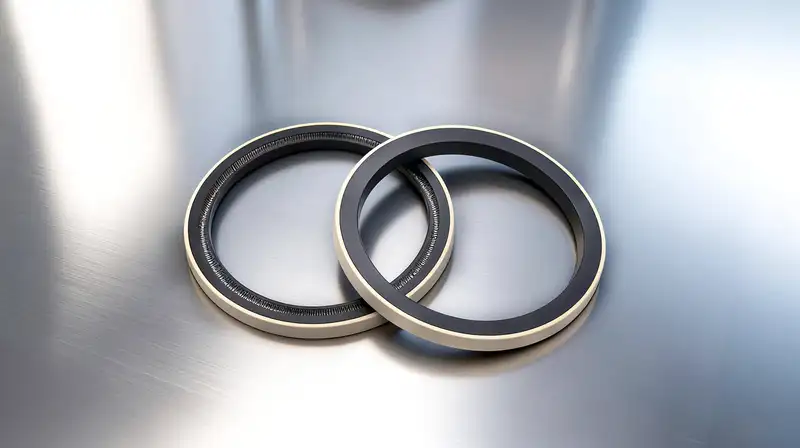
中国机械密封件 2026 — 隐形冠军中密控股与高端国产替代
中国机械密封件 2026 年深度研报:聚焦中密控股等本土龙头与 John Crane、EagleBurgmann、Flowserve、AESSEAL 等海外巨头的格局演化,拆解干气密封、核主泵密封、燃机密封三大高端突围战场。
中国粉末冶金 2026:MIM 金属注射成型与高端软磁粉芯的双轨突围
粉末冶金被外行长期低估,但中国 2025 年规模已近 480 亿元、年化 12%。压制烧结结构件、MIM、金属软磁粉芯、3D 打印金属粉四条子赛道增速差异极大。本文摊开主要厂商(东睦/铂科/悦安/屹通/钢研/有研)+ 海外巨头(GKN/Höganäs/Sumitomo/Proterial)+ 折叠屏/EV OBC/AI 服务器/商飞四条下游驱动 + 3-5 年判断与风险。
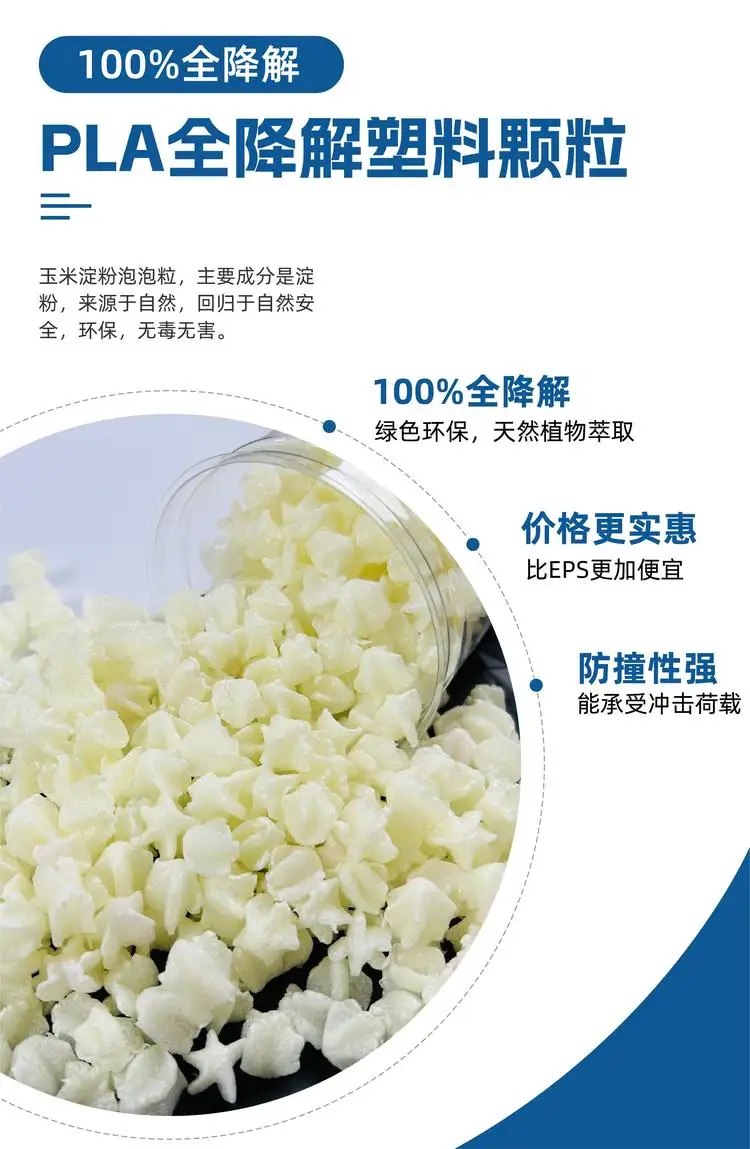
中国生物降解塑料 2026:PLA 与 PBAT 的限塑令拉动与产能博弈
2026 年中国生物降解塑料行业全景:PLA 与 PBAT 工艺路线、420 万吨产能与 36% 开工率的两难、金发-丰原-海正-NatureWorks-巴斯夫格局、限塑令拉动与产能博弈、欧盟 SUP 与 CBAM 出口端冲击。
中国特种纸 2026 — 装饰原纸、食品包装纸与高端品种的全球突围
二〇二六年中国特种纸深度研究:行业产量近五百万吨,前两家集中度近五成;仙鹤股份 2024 营收 102.7 亿、机制纸 121 万吨;五洲特纸 2025H1 营收 41.2 亿、产量 102 万吨;华旺装饰原纸全球突围;凯恩电容器纸全球双寡头;欧盟 PPWR 与 PFAS 2026 年 8 月生效;纸杯原纸 + 烘焙纸 + 离型纸 + 光伏背板新能源新增长;十四章解读 2026-2030 年中国特种纸全球化路径。
2026 中国半导体测试设备行业市场规模及竞争格局深度研究报告 — SoC 测试机与探针台的国产替代攻坚
2025 年全球半导体测试设备市场约 90 亿美元,中国大陆约占 32%(29 亿美元),国产化率 28%。模拟与功率两段国产化率达 62/56%,高端 SoC ATE 仅 4%、HBM 测试设备仅 2%。长川科技、华峰测控、精测电子、新益昌四家头部国产厂商 2025 营收合计约 80 亿元。本报告系统拆解 6 大 ATE 子赛道、7 大工艺壁垒、5 大客户群结构、3 地产能扩张、价格周期、政策与出口管制,给出 2026-2030 国产化率突破 50% 的判断与路径。
中国工业铝型材 2026:汽车轻量化与光伏边框双轮驱动下的产业格局重构
二〇二五年中国工业铝型材产量首次站上一千二百五十万吨平台,占铝型材总量的百分之五十四,完成了从建材主导到工业型材主导的结构反转。光伏边框三百九十五万吨、新能源车型材一百四十万吨、通用工业型材三百六十万吨、轨道车体型材四十八万吨构成新格局。在欧盟 CBAM 二〇二六年正式收费、欧盟反倾销终裁、出口退税取消、双碳推动绿电铝四重叠加之下,南山铝业、亚太科技、明泰铝业、和胜股份、广东兴发、闽发铝业等头部厂商加速向汽车结构件与光伏边框两大引擎切换。本报告以十四章拆解上游圆铸锭、工艺壁垒、主要厂商、五大下游、产能扩张、价格周期、政策环境与七类风险,并给出未来三至五年产业演化的判断。
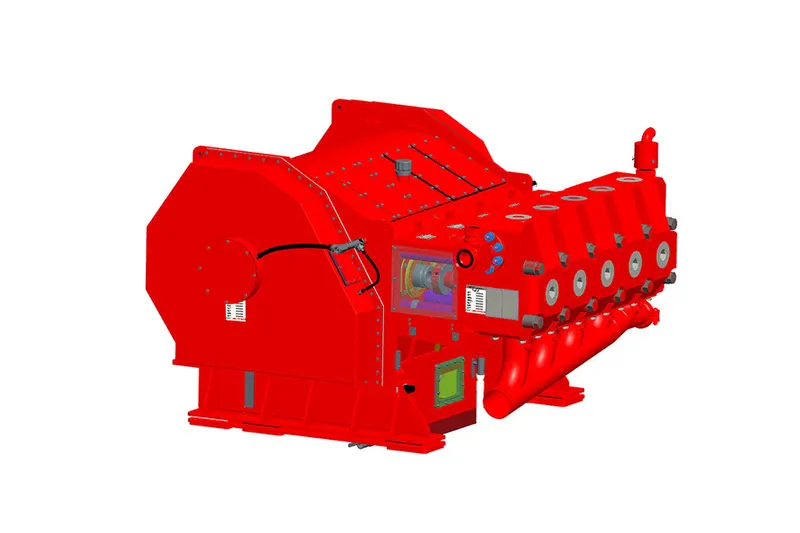
中国石油钻采装备 2026 — 页岩气压裂泵与海外钻机出口的双轮驱动
中国石油钻采装备 2026 行业研究:覆盖陆上钻机、压裂泵、固井修井、井下工具产业链,主要厂商杰瑞、宝石机械、中曼石油对标 Halliburton / Schlumberger / Baker Hughes / NOV,电驱压裂浪潮、海外中东中亚出口、价格周期与 3-5 年格局判断。
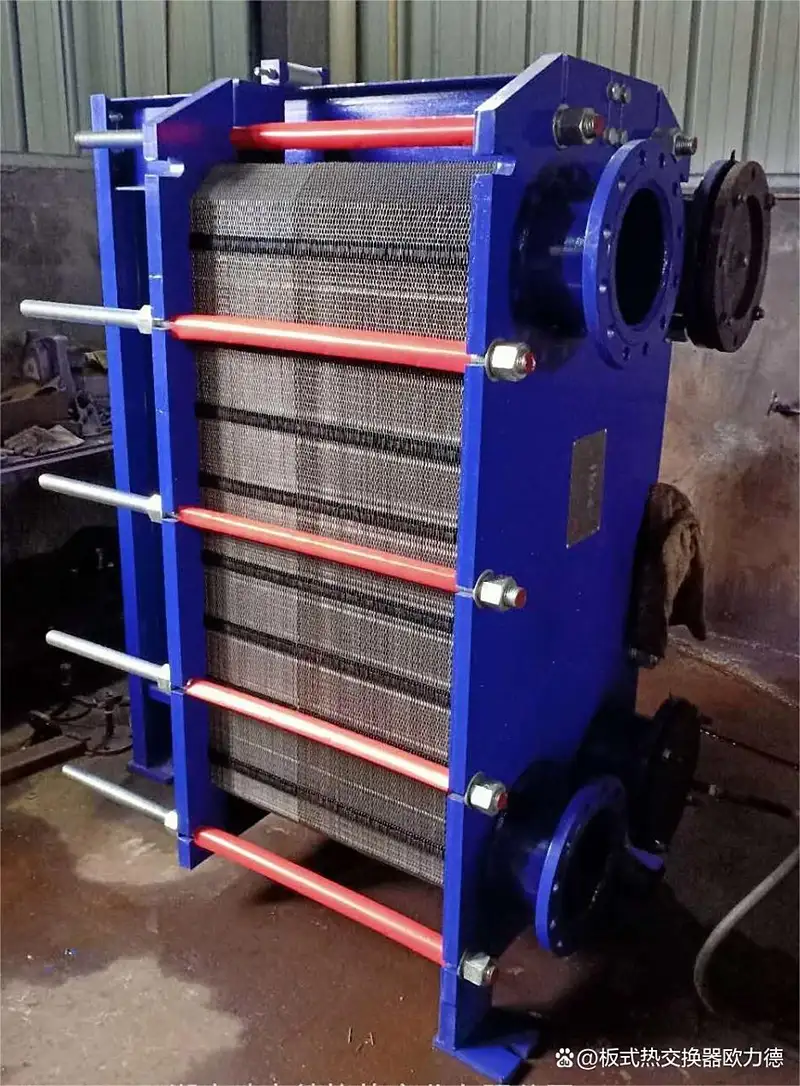
中国工业换热器 2026:板式、管壳、微通道的高端国产替代与海外渗透
中国工业换热器 2026 深度研究:拆解板式、管壳、微通道、板翅、空冷五大族群的工艺壁垒与本土替代节点;梳理 Alfa Laval、Kelvion、SWEP、Tranter、Danfoss 等海外四巨头与远大、双良、四方、宏盛、银轮等本土头部厂家的错位卡位;覆盖石化、暖通、数据中心液冷、新能源车热管理、储能、热泵、氢能等核心下游。
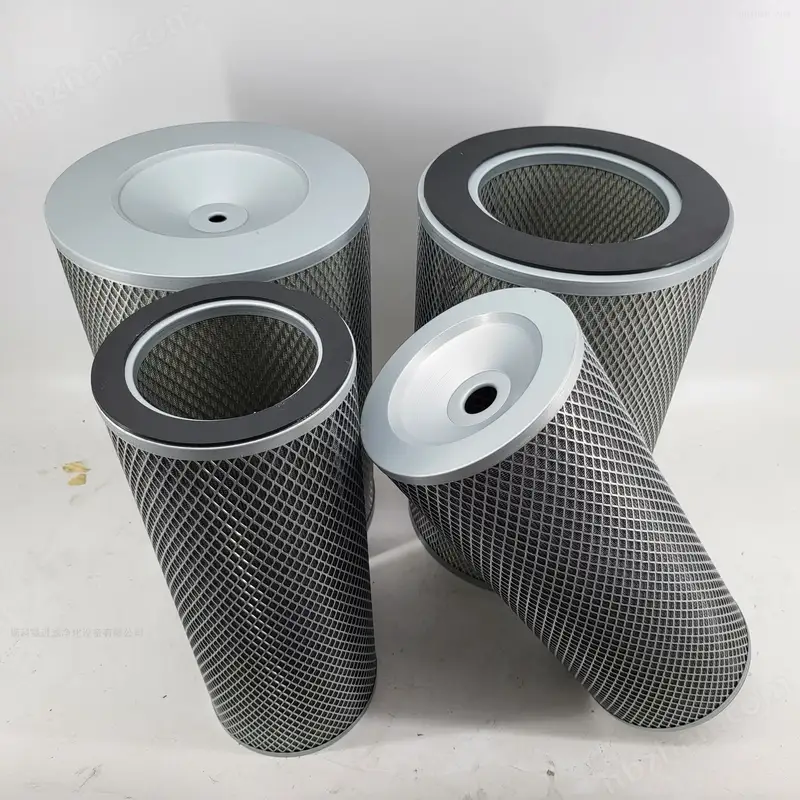
中国工业过滤器2026:液压油滤、空气滤、水滤的高端国产替代正在改写一张长期被海外巨头占据的清单
中国三元前驱体 2026 — 镍钴锰一体化与海外资源争夺
二〇二六年中国三元前驱体行业深度研究:出货 88 万吨占全球 84%;CR3 突破 76%(中伟 33 万吨 + 华友 18 万吨 + 格林美 16 万吨);NCM811 加工费跌至历史新低 0.85 万元/吨,高镍单晶 + NCMA + 固态电池适配三主线撑起利润极;印尼湿法 HPAL 镍 45 万吨/年权益、刚果(金)钴矿洛阳钼业全球 #1、退役动力电池回收 38 万吨闭环;欧盟 CBAM 2026.01 起 + 美国 IRA FEOC 阈值收紧 + 印尼 5% 镍铁出口税重塑全球流向;十四章覆盖工艺/资源/厂商/下游/产能/价格/政策/2030 八大主轴判断。
白色石油的潮汐:2026 中国碳酸锂行业深度研究报告
二〇二二年十一月电池级碳酸锂冲上六十万每吨,二十一个月后跌至七万二千元,跌幅八十八。二〇二六年六月价格在十万元一带波动。中国全年碳酸锂产量七十八万吨碳酸锂当量,占全球供给六成以上;锂电池装机一千三百吉瓦时。本报告以中游为主轴,串联上游矿权博弈、工艺路线分化、海外资源争夺、政策风险等十四章,聚焦中国资本如何穿越这场白色石油的全球大震荡。
中国工业气动元件 2026 — 气缸、电磁阀与真空设备的国产替代
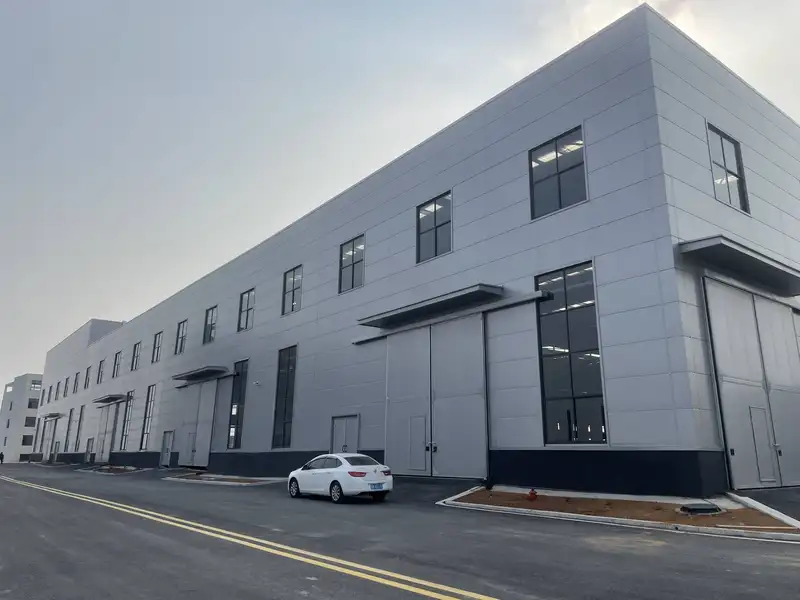
中国钢结构与装配式建筑 2026 — 工业厂房、大型场馆与钢结构桥梁的总包重构
2026 年中国钢结构与装配式建筑中游深度研究:1.32 亿吨产量、35.6% 装配式渗透率、78.4% 工业建筑钢构占比、CR10 仅 9.4% 集中度待提升;六家国内主流厂(鸿路/精工/杭萧/东南网架/富煌/中铁工业桥梁板块)对标六家海外巨头(Nucor/Steel Dynamics/Tata Steel construction/SSAB/Cleveland-Cliffs/ArcelorMittal Europe construction);半导体洁净厂房、锂电池厂、数据中心机房、新能源汽车整车厂、跨海桥梁、装配式钢结构住宅、漂浮式风电基础六大下游细分;BIM 智能化预制 + 焊接 + 涂装 + H 型钢四层工艺壁垒;鸿路无锡/安徽/重庆/昆明产能扩张精算账本;CBAM + 装配式国家规划 + 东数西算 + 一带一路四重利好;5 至 10 年钢构总包格局重构窗口期。
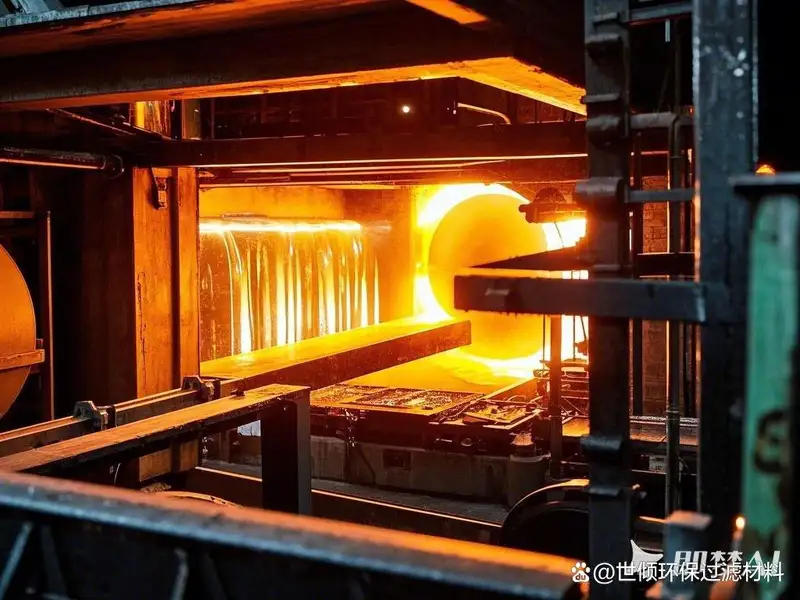
中国工业窑炉装备 2026:水泥、玻璃、陶瓷、冶金的产线总包与海外扩张
本报告以 FY2025 与 2026 H1 数据为基线,系统梳理中国工业窑炉与配套总包产业的市场规模、竞争格局、海外扩张与政策环境。重点覆盖水泥回转窑、浮法玻璃熔窑、陶瓷辊道窑、冶金电弧炉与转炉、半导体真空炉、锂电高温炉等多个细分;对标 FLSmidth、KHD Humboldt Wedag、Maerz Ofenbau、Vesuvius 等海外巨头;剖析中材国际、凯盛科技集团、唐山贺祥、北方重工、北京利尔、北方华创等中国头部企业的崛起;研判海外 EPC 与新能源装备的结构性增长机会。
中国工业润滑油 2026:长城昆仑寡头与龙蟠出海
中国 2025 年润滑油消费量约 770 万吨,长城润滑油(中石化)与昆仑润滑(中石油)合计市占率约 38%,构成本土双雄。但在基础油 III 类与添加剂复合包两个上游环节,路博润、英菲诺姆、雪佛龙奥伦耐、雅富顿四大家族仍合计占 91% 以上市占。本报告系统拆解全球与中国润滑油 2025 年市场结构、上游 API 基础油 I–V 类与添加剂复合包格局、精炼与调和工艺、长城/昆仑/龙蟠/统一/康普顿等头部厂商以及对标 ExxonMobil/Shell/BP Castrol/TotalEnergies/Chevron 的最新动作、工业油液压齿轮切削四大品类、汽车机油+新能源车冷却液、本平台对下游识别能力的延伸、龙蟠科技收购 Lubricos 出海欧洲东南亚、产能扩张、价格周期、政策与风险。
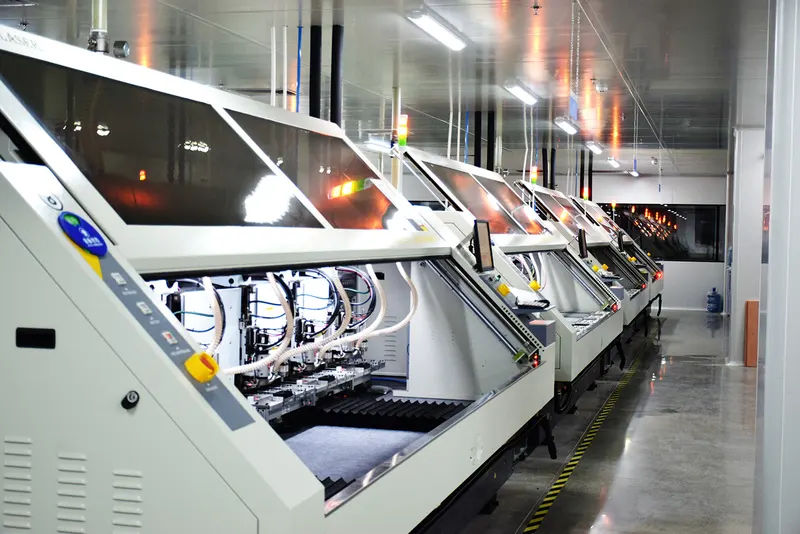
2026 年中国 PCB 设备行业市场规模与国产替代分析报告
聚焦中国 PCB 专用设备 2026 年的市场格局与国产替代。覆盖机械与激光钻孔机、LDI 直接成像曝光机、湿制程线、AOI 检测等 PCB 专用设备的中国与全球格局,剖析大族数控、鼎泰高科、东威科技、苏州天准等本土龙头与 Schmoll Maschinen、Hitachi ViaMechanics、Mitsubishi、Posalux、Orbotech 等海外巨头的竞争格局,给出 2026 至 2030 年的预测与判断。
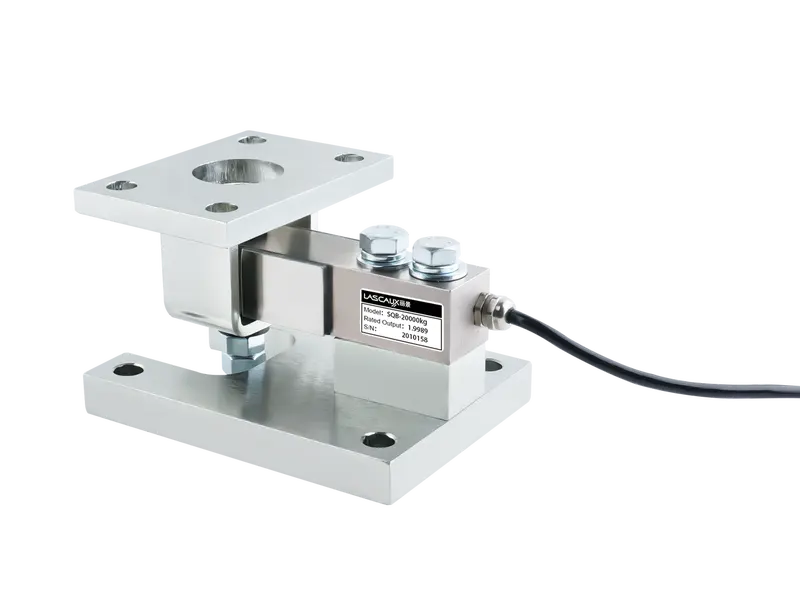
中国工业力学传感器 2026:称重、扭矩、压力背后的隐形冠军
中国工业力学传感器 2026 全景研究:称重(柯力/中航/上海耀华)、扭矩、压力、六维力、动态压电力、精密微克级称重八大品类全谱;14 章覆盖 220 亿元中国市场、105 亿美元全球市场、6500 万只称重传感器年需求、人形机器人六维力百万颗级新增量、商飞 C919/C929+CJ-1000A 航空高端突围、宁波/西安/苏州/襄阳/北京产能扩张、OIML 国际认可、价格周期、政策红利、并购洗牌六大风险。
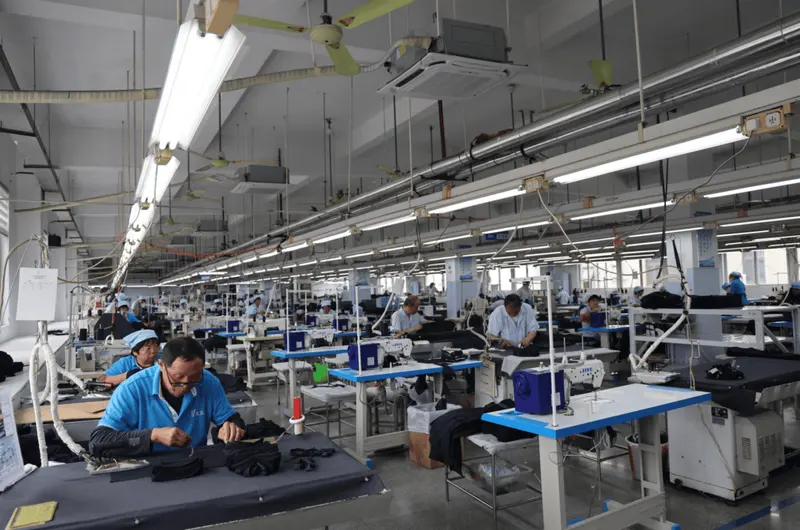
2026年中国缝制机械行业市场规模及竞争格局分析报告
2025年越南反超中国成为美国第一大服装进口来源国,但缝进这些衣服的缝纫机仍产自台州。本报告近六万字拆解中国缝制机械行业:缝纫机170年三次产业迁徙(美国—日本—中国)、强周期与出口结构、杰克科技与上工申贝等重点企业的四种活法、台州产业带四十年兴衰、诸暨绣花机集群、自动缝制技术前沿,以及2026–2030年的判断与推演。
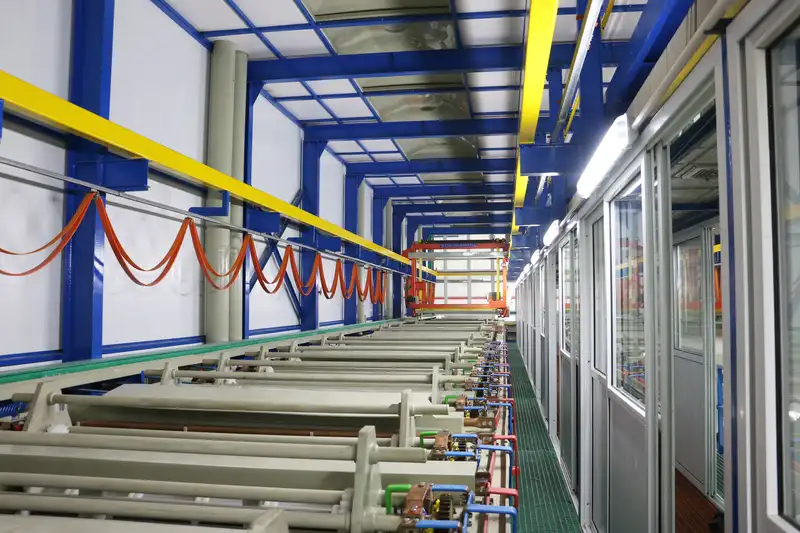
2026年中国表面处理行业市场规模及竞争格局分析报告
你手边任何一件工业品出厂前的最后一站,几乎都是电镀槽、氧化线或喷涂房——表面处理从不出现在铭牌上,却决定了工业品的寿命与身价。本报告近六万字拆解这个「看不见的行业」:约1800亿元量级的电镀加工市场、4万家以上企业与约160个集控园区、二十年环保高压完成的供给侧重塑、外资握配方与国产25%起步的替代战、复合铜箔与光伏电镀铜的预测证伪、半导体电镀的真实放量,以及欧盟法规日历下的2026–2030推演。
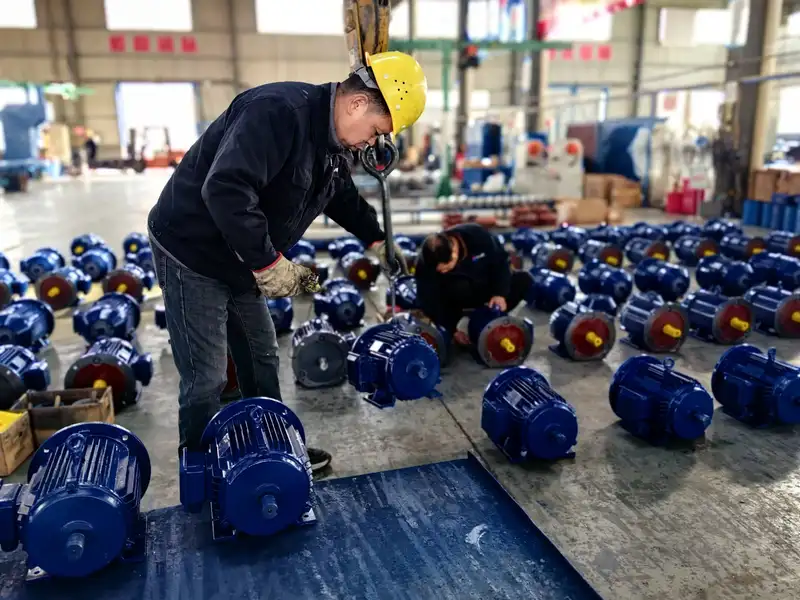
2026年中国电机行业市场规模及竞争格局分析报告
环顾你所在的房间,每一样转动的东西里都藏着至少一台电机——它消耗了全球超过一半的电力,却没有一个消费者叫得出的品牌。本报告六万余字拆解这颗「工业的心脏」:交流电动机产量从2021年峰值回落后的「量减价升」结构转换、高效电机产量占比三年从39%跃至73%的能效强制换代、WEG登顶与尼得科退出电驱的全球洗牌、福安常州等产业带的真实分工、775.8万套新能源电驱的规模与盈利困境、人形机器人千亿叙事对照2.09亿元无框力矩电机现实的温差,以及政策日历驱动的2026–2030推演。
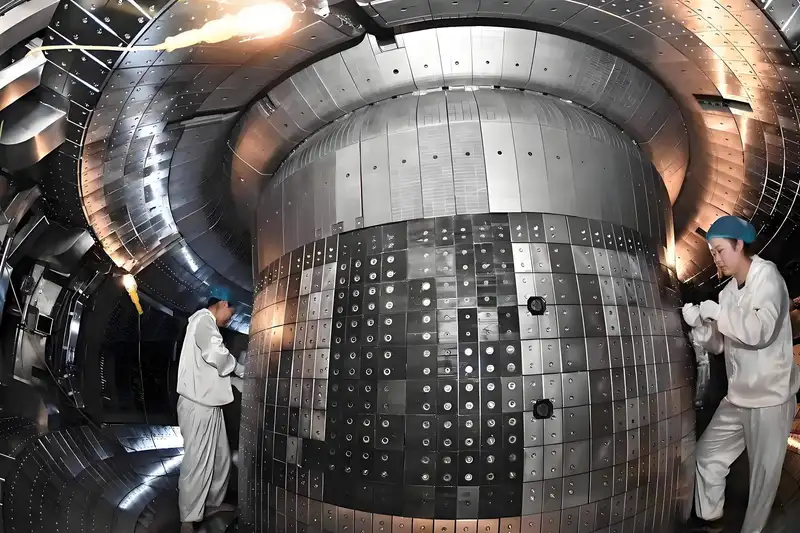
2026年中国高温超导行业市场规模及竞争格局分析报告
「零电阻」被发现一百一十多年,高温超导全国一年带材销售只有个位数亿元——但可控核聚变的采购单来了:一台紧凑型聚变装置要吃掉约一万公里带材,全球聚变私营公司累计融资142.4亿美元。本报告六万字拆解这门「卖确定性给梦想」的生意:赛迪口径7.9亿元到2030年105亿元的增长曲线、全球唯二千公里级带材厂之一在上海、基带/靶材/设备三大卡脖子2025年前后逐一国产化、西部超导15.99亿超导收入全是低温超导的口径陷阱、概念股澄清潮与实销的温差、原子能法施行与BEST/HL-4工程日历驱动的2026–2030推演。